ETF动量轮动策略:实盘模拟半年后的复盘及调优过程分享
发布半年,策略累计 -4.28%,但跑赢沪深 300、中证 500、创业板等基准;回撤升至 18.43%。这篇复盘原因,并记录一次只改两处、反复验证防过拟合的调优过程。
发布半年,策略累计 -4.28%,但跑赢沪深 300、中证 500、创业板等基准;回撤升至 18.43%。这篇复盘原因,并记录一次只改两处、反复验证防过拟合的调优过程。
场内 ETF、LOF 溢价了还要不要买?新增的溢价率过滤和卖出条件,把「别追高溢价」写成固定规则。
7 分 49 秒拆解 ETF 动量轮动:简单版为什么不够,进阶版改了什么,收益从哪里来,风险边界在哪里。
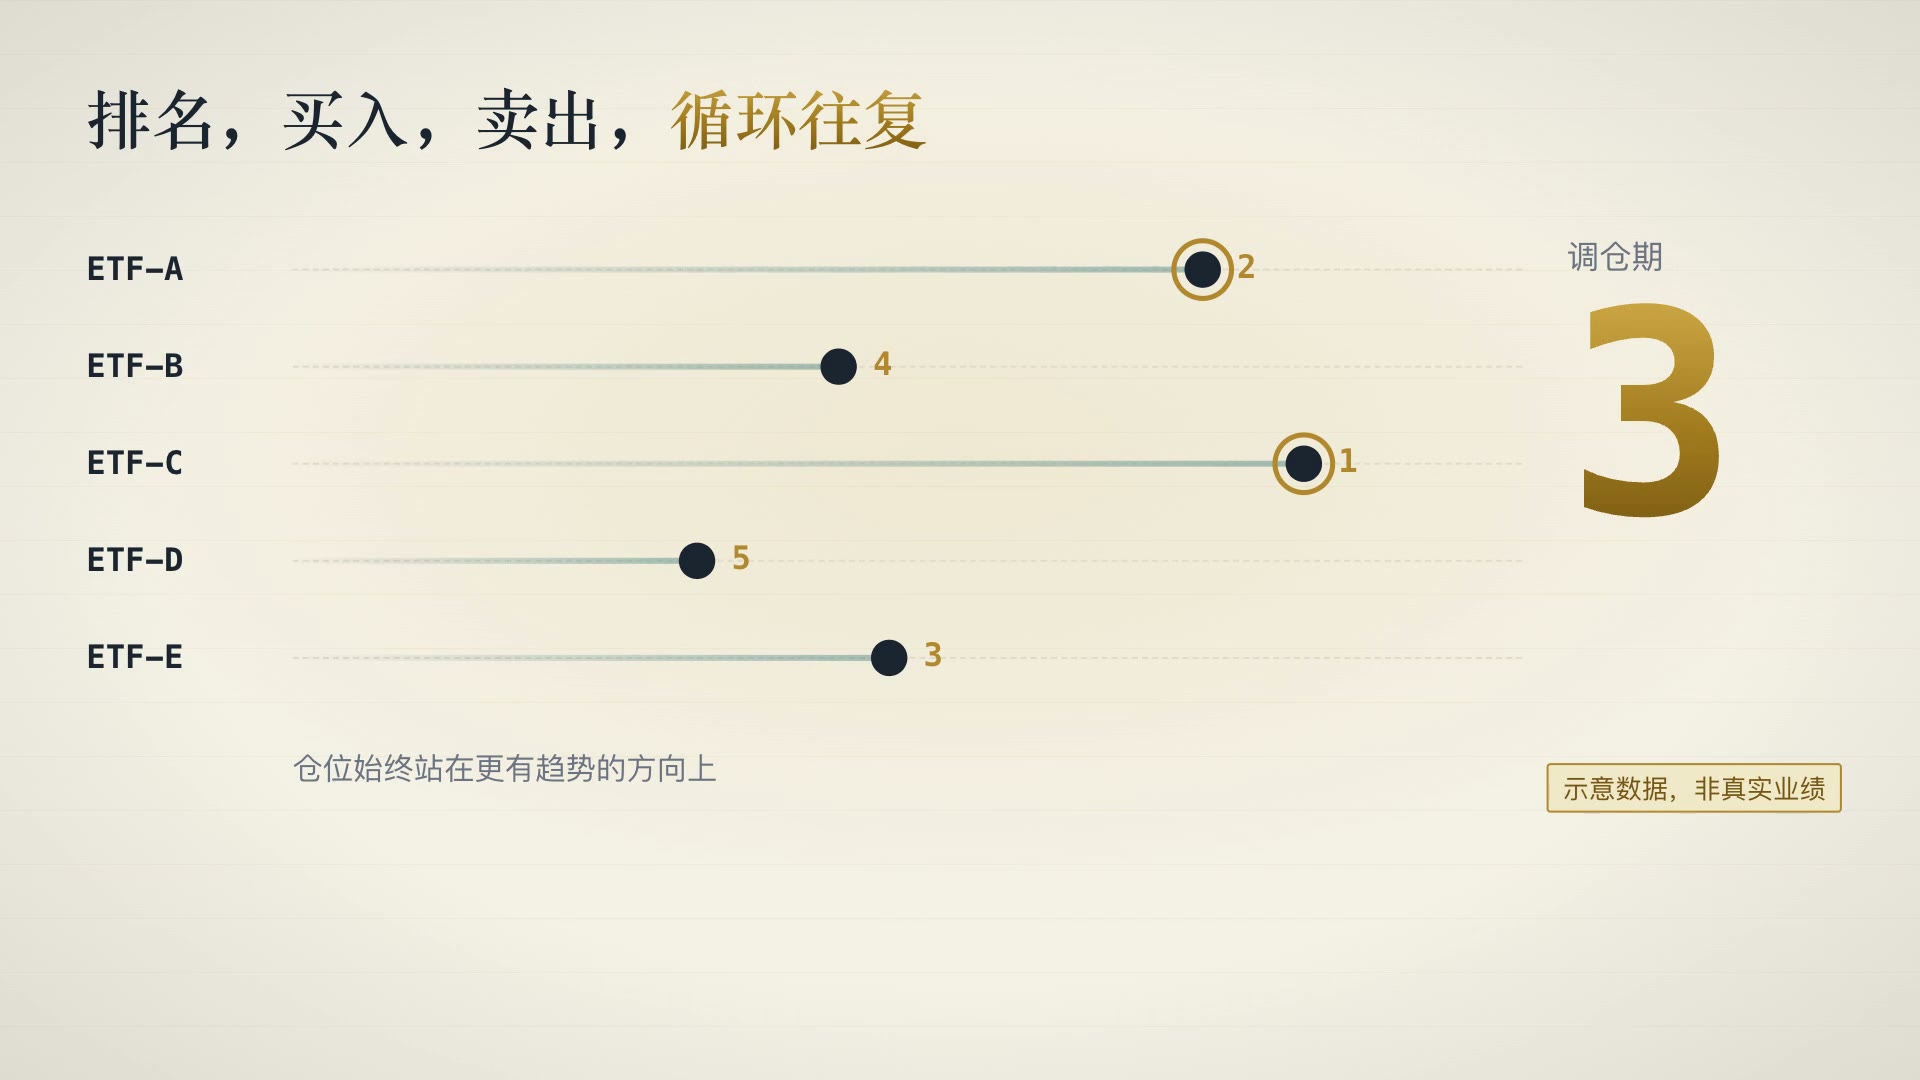
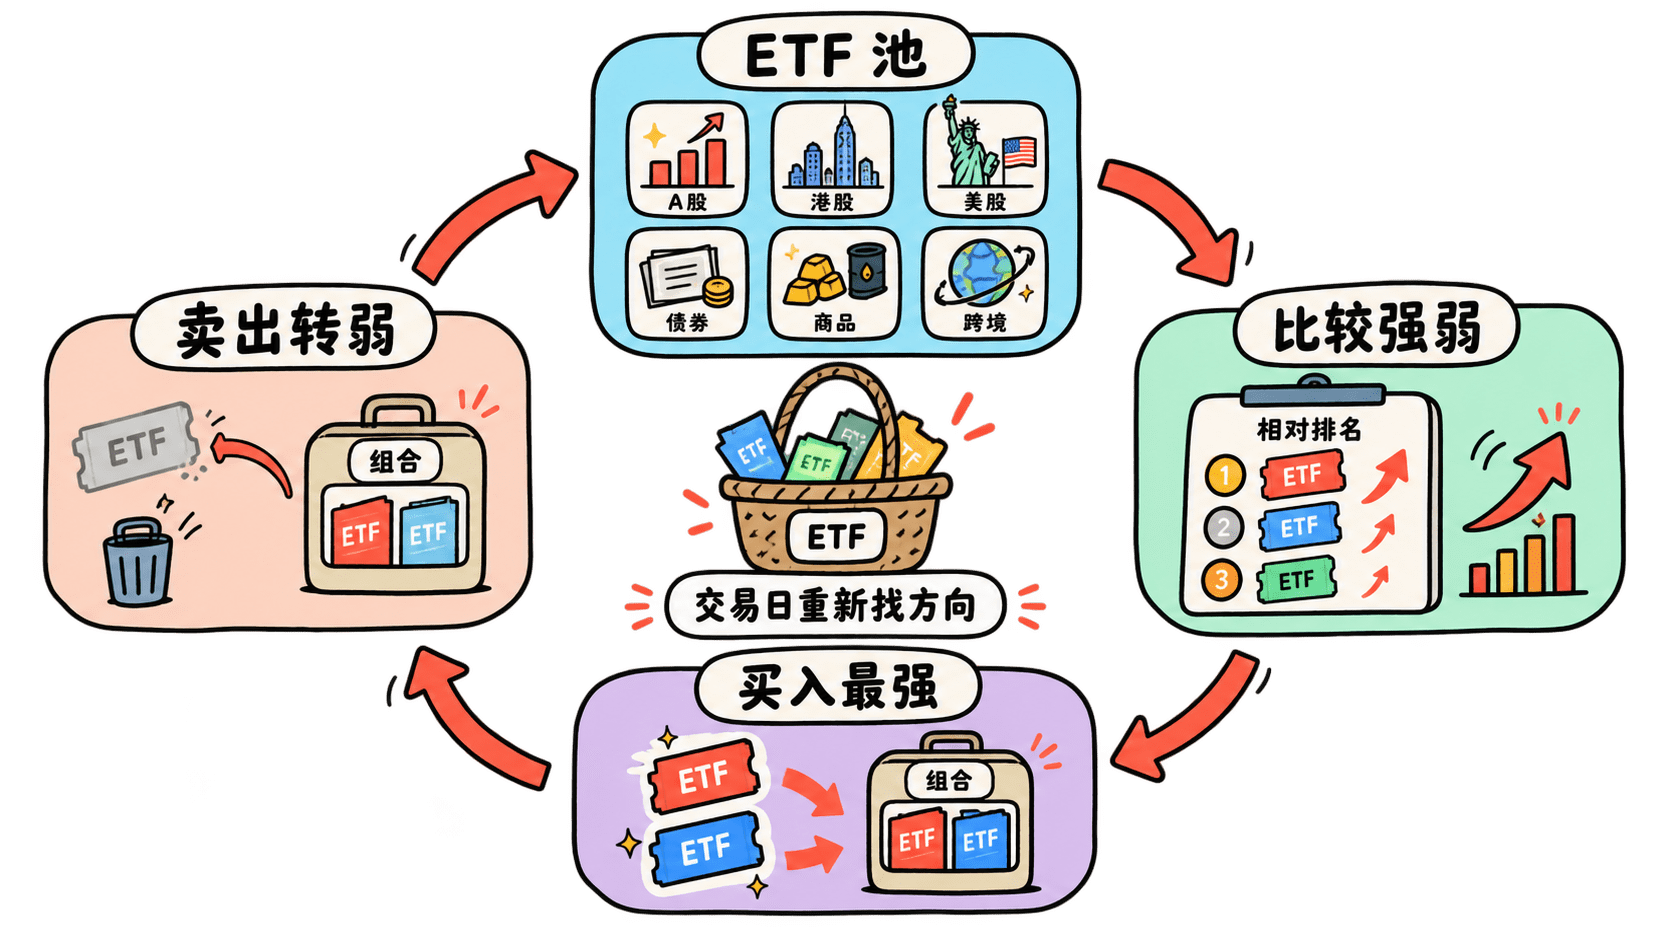
总在几只 ETF 之间追涨杀跌?照着搭一个有规则的动量轮动策略,从回测到模拟盘全流程。
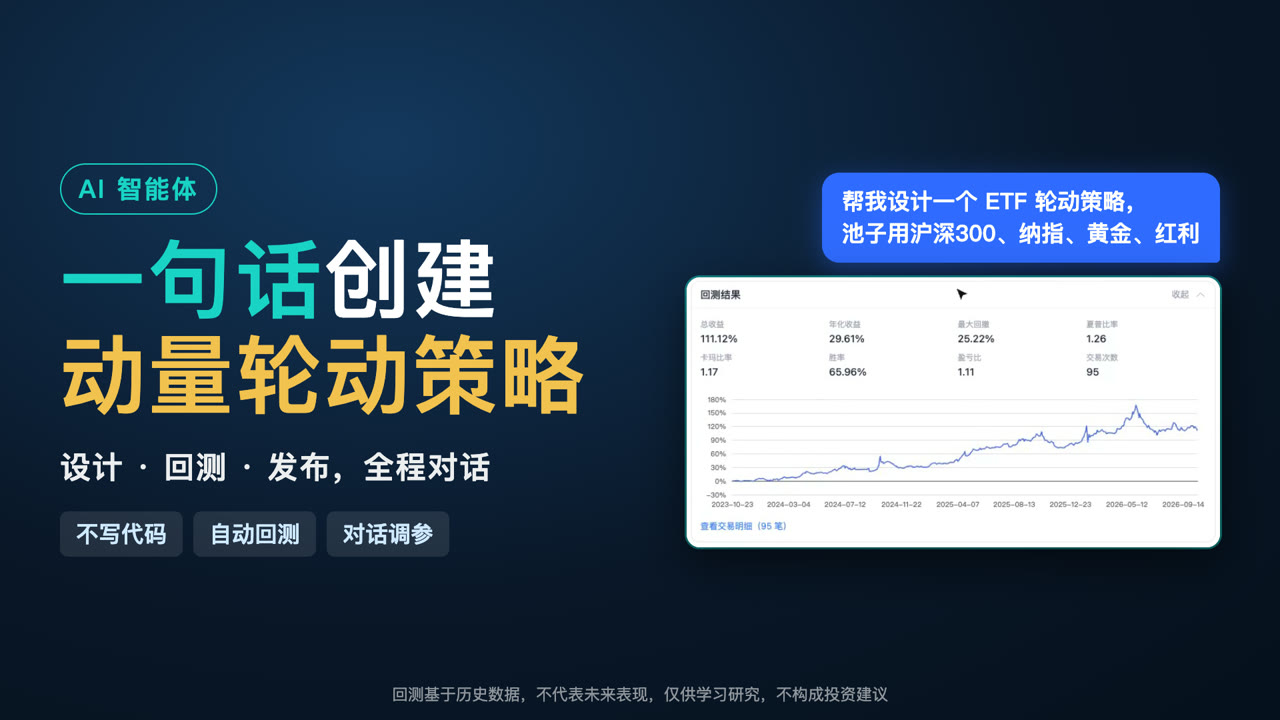
不想研究一堆参数?对话几句,让 AI 智能体帮你设计、回测并发布动量轮动策略。
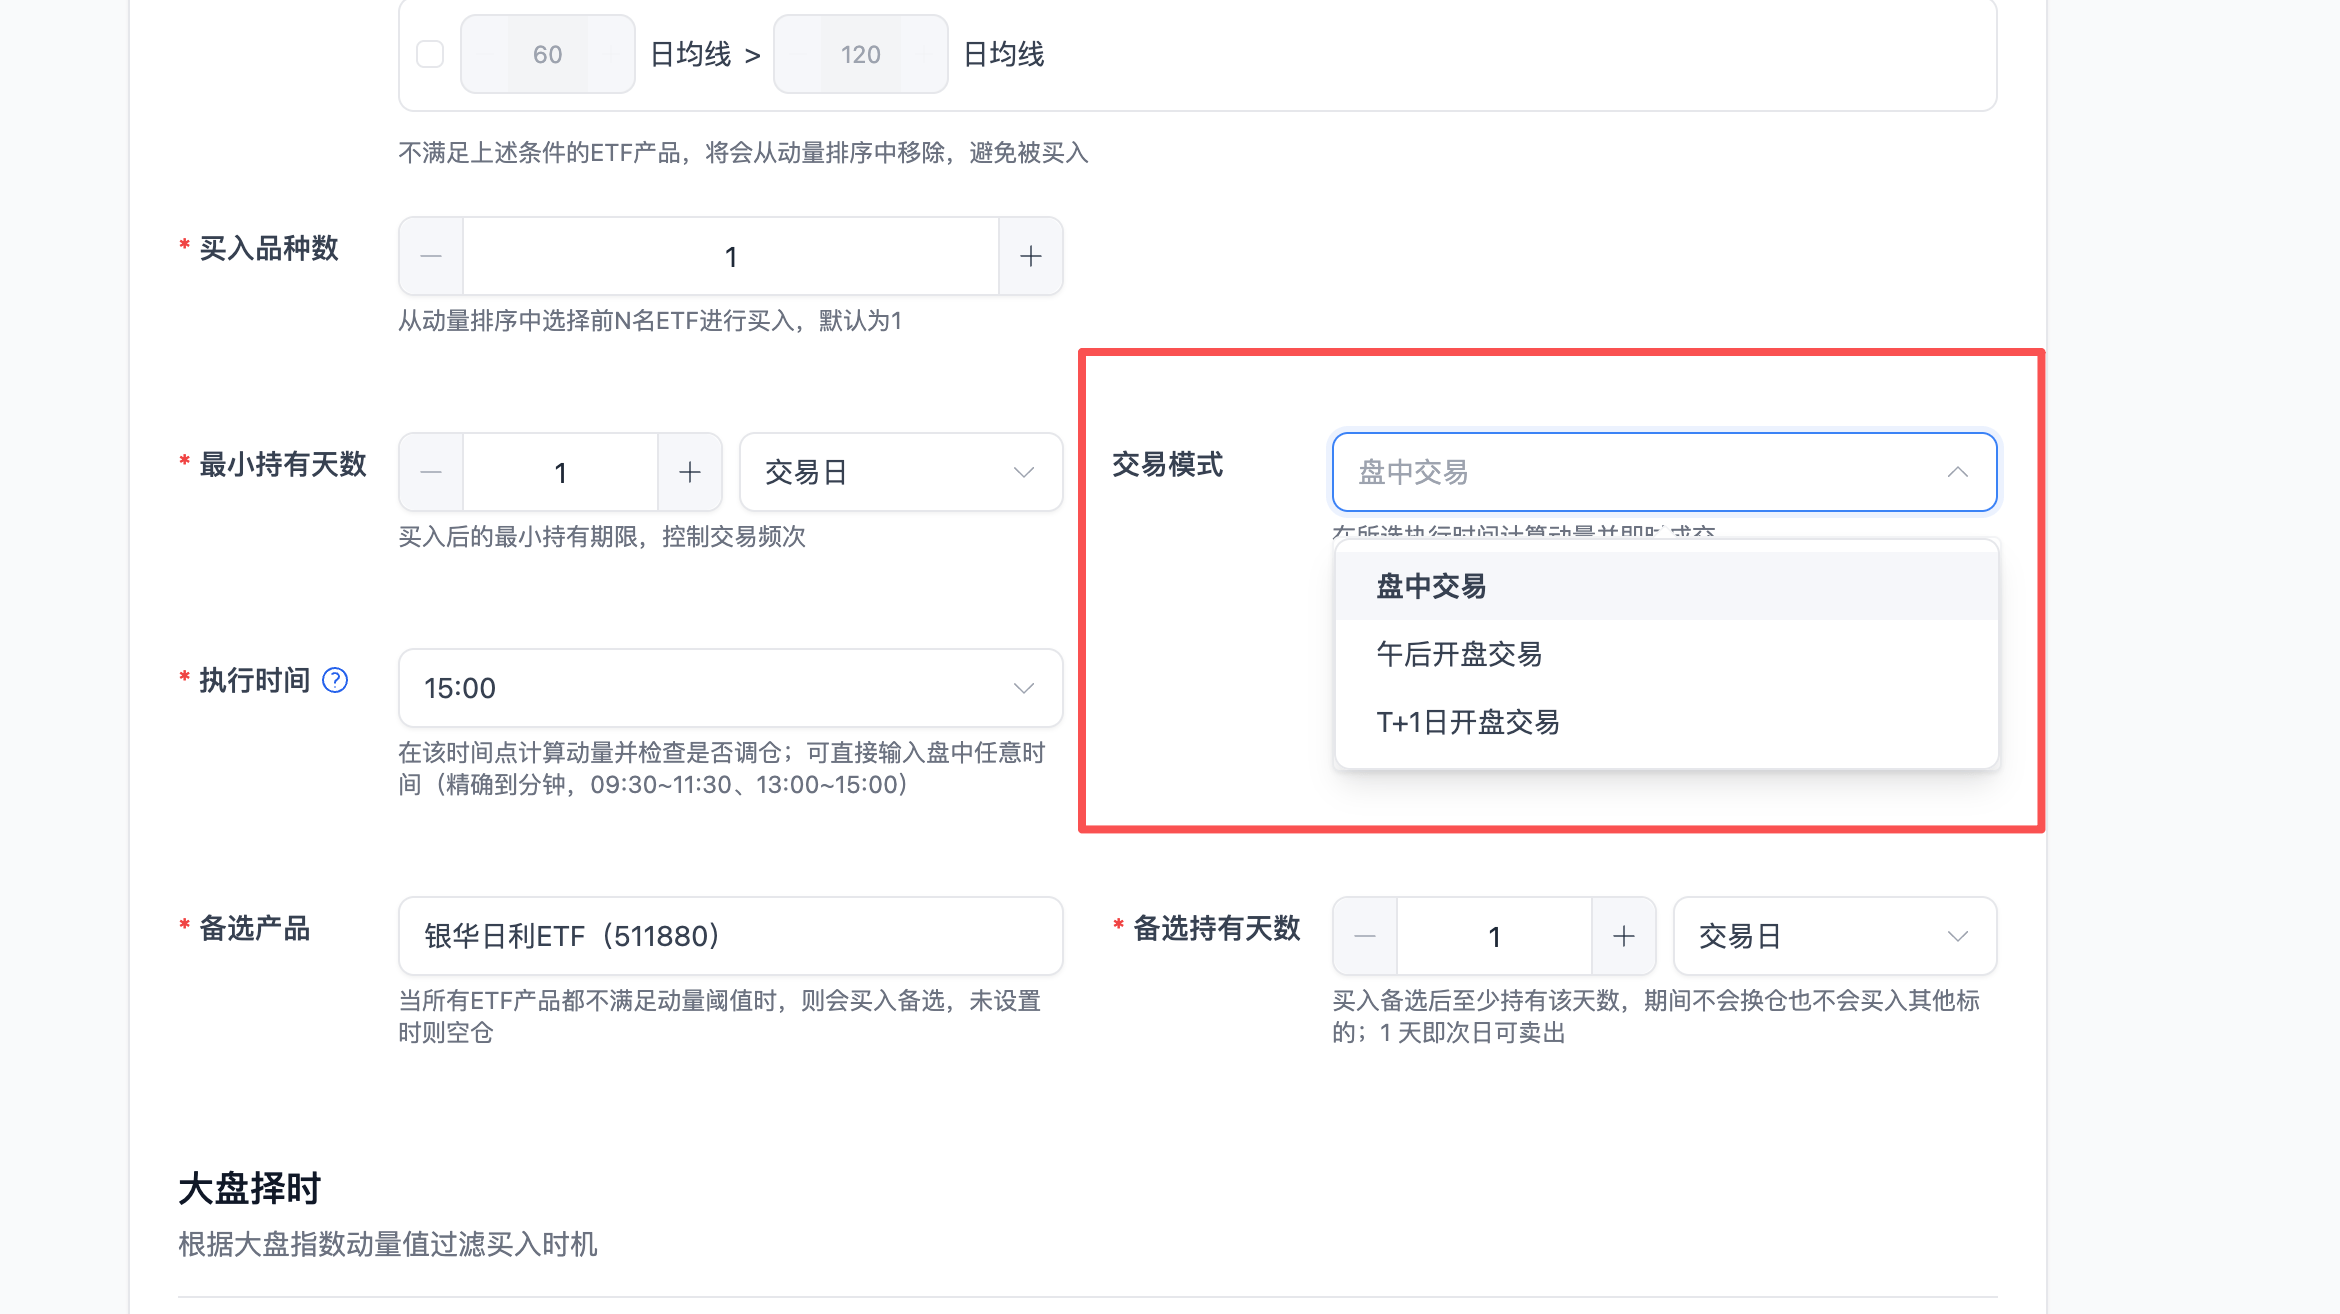
以次方量化「交易模式」参数为线索,深入对比动量轮动策略盘中交易、午后开盘交易、T+1日开盘交易三种交易时机在信号计算、成交价格、实盘可操作性、滑点与风险上的差异,并手把手教你在平台创建对应交易时机的策略。
系统拆解ETF动量轮动策略:从简单版本的三大缺陷出发,详解次方量化进阶版的弹性周期、动量质量评分、双动量四层过滤、止盈止损与备选产品机制,并深入剖析策略的盈利本质与震荡市、过拟合两大核心风险。
同样叫动量,算法却五花八门。四章讲透动量的本质、两种类型和六种算法。
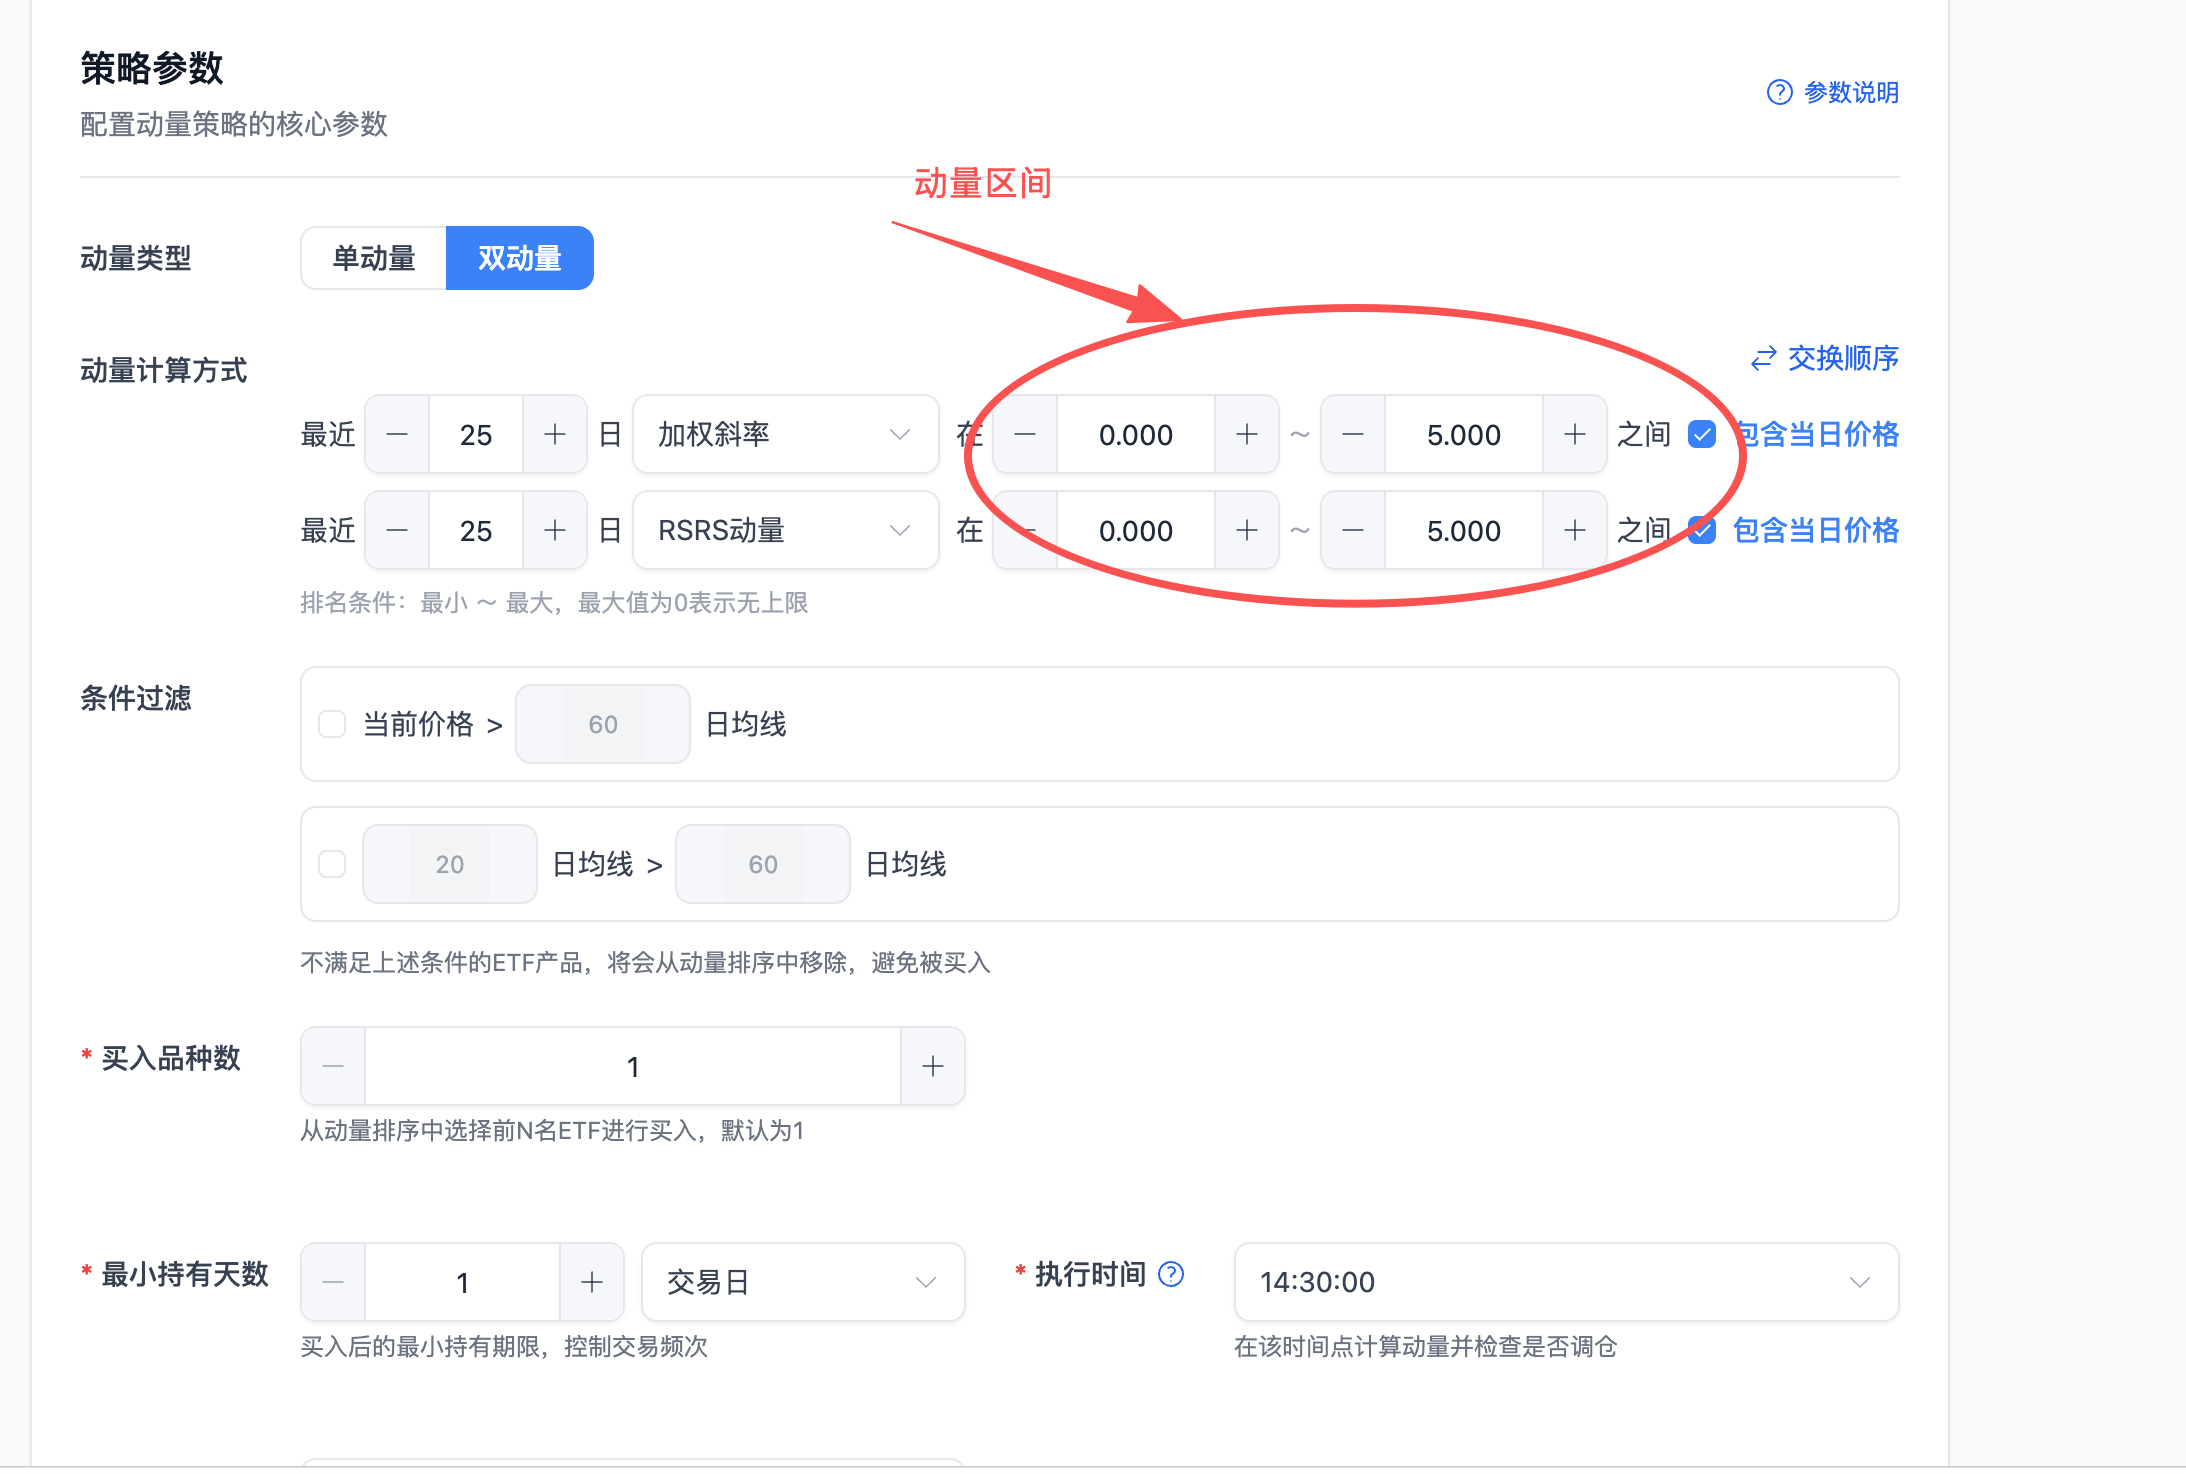
深度解析ETF动量轮动策略的核心参数——动量区间、最小持有天数、止损设置,帮你理解每个参数背后的逻辑,告别盲目调参,做到真正的策略迭代优化。
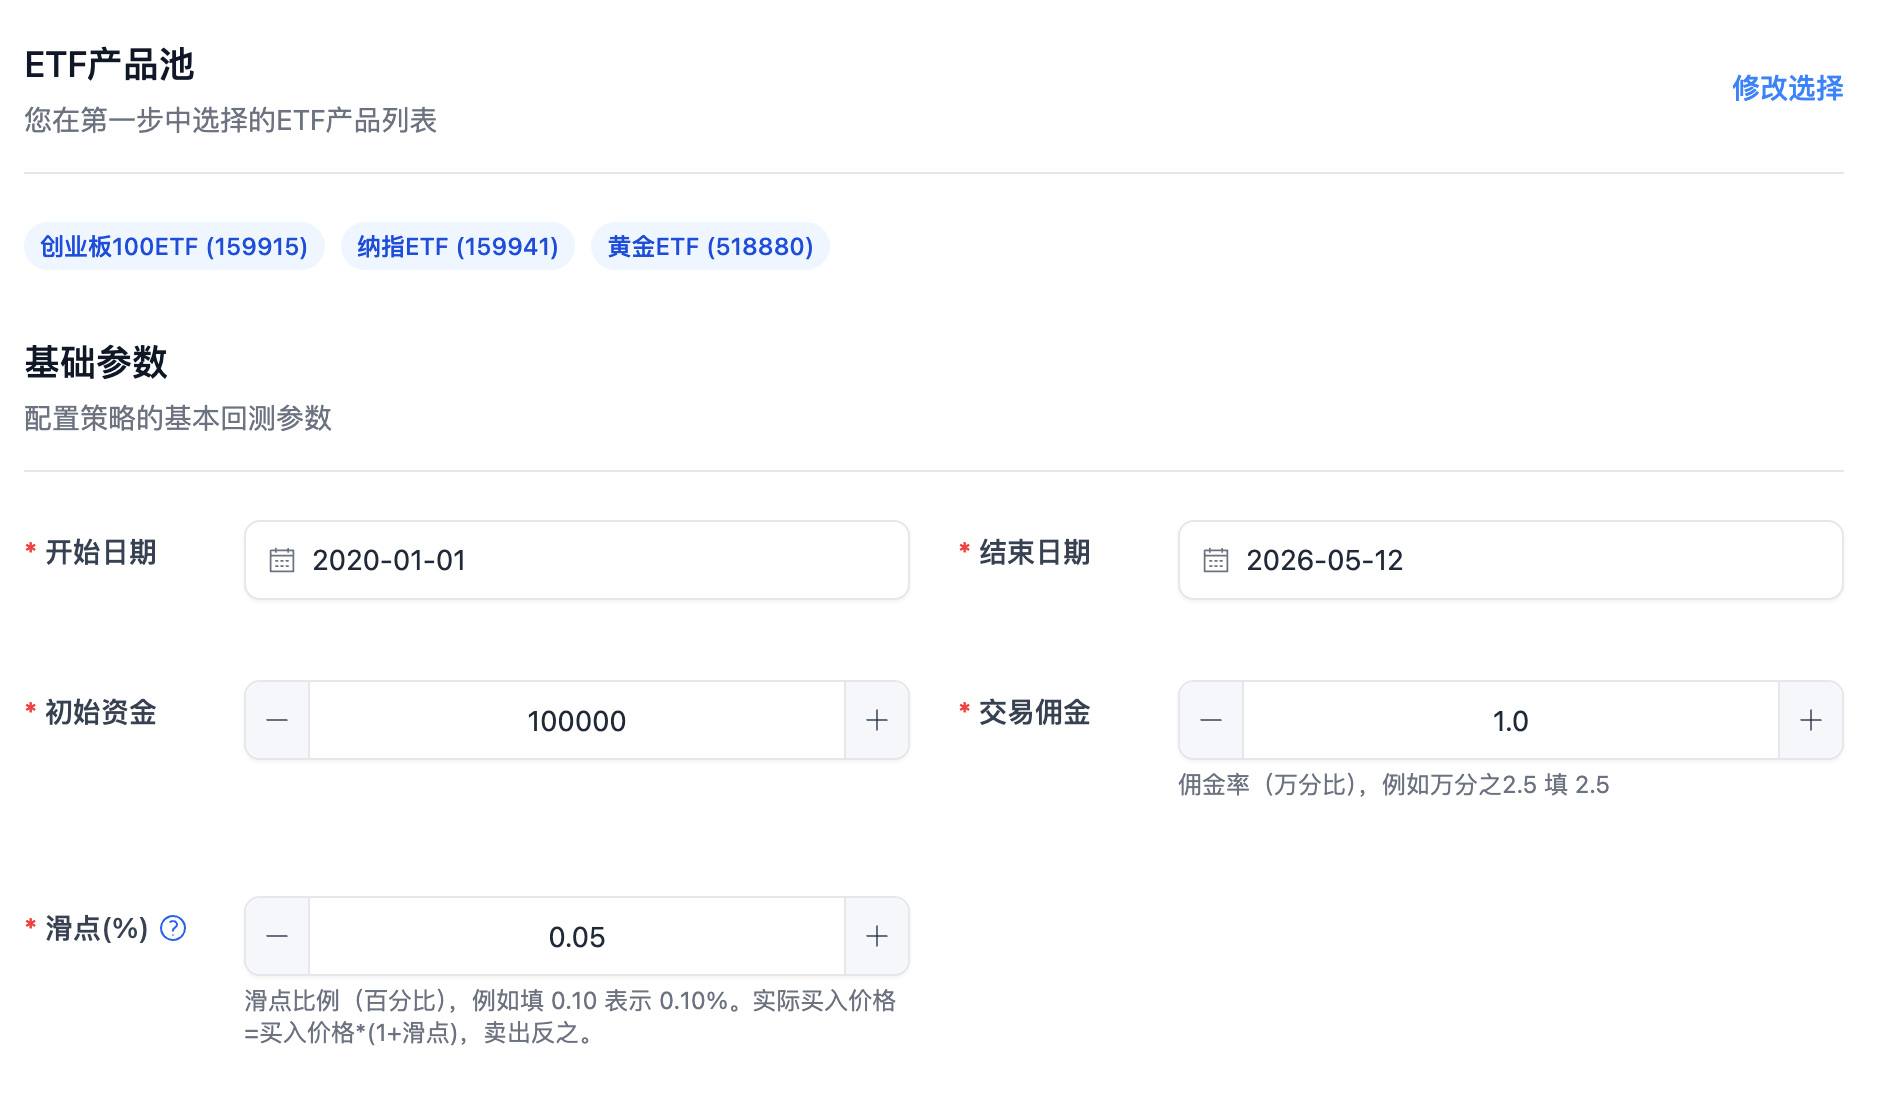
深入解析ETF双动量轮动策略的核心原理、相比单动量的优势、参数配置方法,并通过真实回测案例展示如何在次方量化平台搭建并优化双动量策略收益。