外观
跨境 ETF、LOF 经常出现一种情况:动量很强,排名第一,但场内价格已经比净值高出一大截。这时候按排名买进去,等于花高价买了一份「打折前」的东西,溢价回落时会吃一笔额外的亏损。
为什么跨境 ETF 和 LOF 容易出现高溢价
场内基金的价格由买卖双方的成交决定,净值则是基金持仓的真实价值。正常情况下两者非常接近,因为有一个「套利」机制在拉平差距:价格比净值高很多时,机构可以申购基金份额再到场内卖出,赚取差价,这些卖盘会把价格压回净值附近。
跨境 ETF 和 LOF 恰恰是这个机制最容易失灵的地方:
- 申购额度有限。 投资境外市场的基金受外汇额度约束,额度用完后基金公司会暂停申购或限制大额申购。没有新增份额供给,套利的卖盘就进不来,而场内想买的人还在,价格只会被越抬越高。
- 套利链条长、成本高。 境外资产的净值要等海外市场收盘后才能确定,申购赎回到账的周期也比普通 ETF 更长,还要承担汇率波动。机构不愿意为这点差价承担这么多不确定性,价差就不容易被及时抹平。
- LOF 场内外两套价格。 LOF 既能在场内交易,也能在场外按净值申购,但场外成交按当日收盘后的净值确认,场内价格却是盘中实时波动。场内资金集中追捧、流动性又不强时,价格容易偏离净值。
- 资金扎堆追热点。 海外某个板块(芯片、纳指、日本、越南等)行情火热时,大家都想买,而可买的份额又有限,溢价就会被迅速推高,动量因子也会同时把这类标的排到前面。
为什么高溢价的标的不适合买入
溢价意味着你多花了钱,买到的东西本身并没有变值钱:
- 溢价有回归的倾向。 额度恢复、热度消退、监管或基金公司发出风险提示后,溢价往往会收敛。哪怕标的净值纹丝不动,场内价格也会掉回净值附近,你在高溢价时买入,就要承担这部分「溢价回落」带来的亏损。
- 亏损来自两个方向。 标的净值下跌,加上溢价收窄,两者叠加,场内价格的跌幅会比净值的跌幅大得多。
- 溢价越高,回落越猛。 溢价从 3% 收到 0 与从 30% 收到 0,对持有人的影响完全不是一个量级。
- 可能被临时限制交易。 溢价过高时,基金公司会发布风险提示公告,交易所也可能对该基金临时停牌,停牌期间无法卖出,复牌后价格容易大幅波动。
- 动量策略最容易踩。 动量轮动选的是近期涨得最好的标的,而这些标的往往正是被资金追捧、溢价最高的那一批,也就是说策略天然倾向于在溢价最高的时候买入。
所以对跨境 ETF 和 LOF 来说,「动量强」和「值得买」并不是一回事,需要用溢价率再把一道关。
平台怎么帮你避开
次方量化平台针对动量轮动策略现在支持两处溢价率设置,把「不追高溢价」变成固定规则:
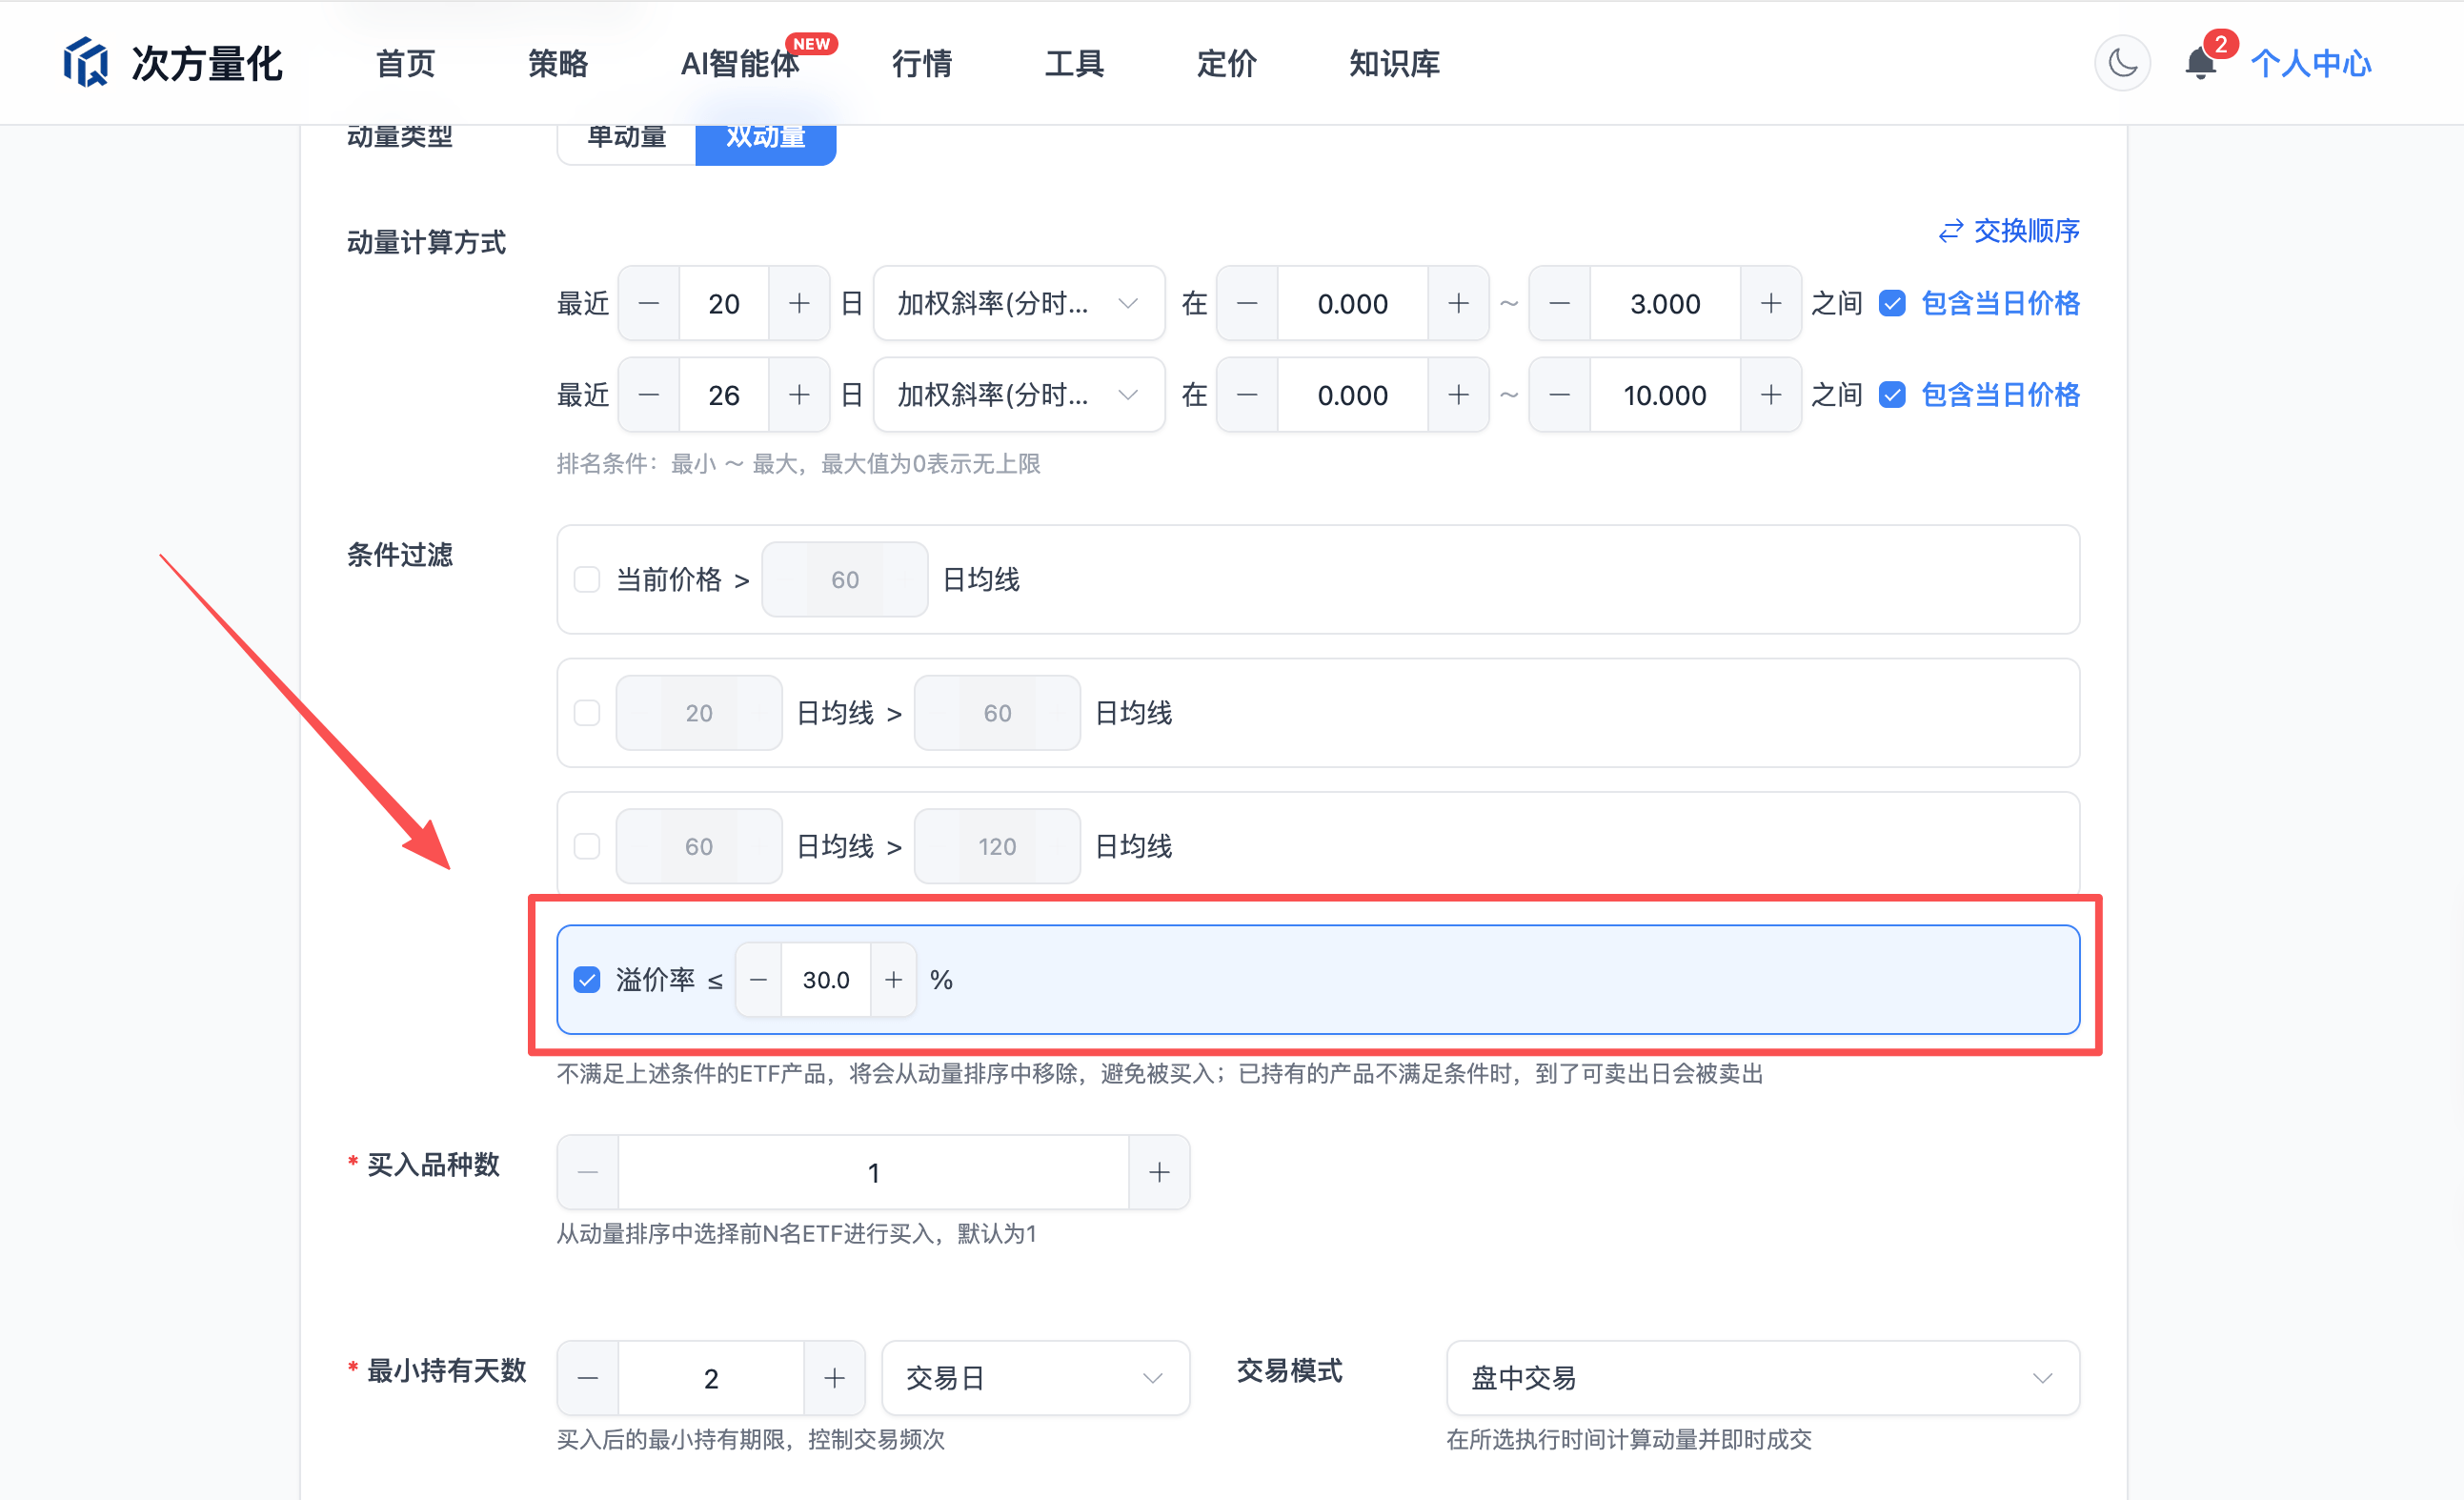
- 买入端:在「条件过滤」里勾选「溢价率 ≤ x%」,溢价超过上限的标的不参与买入;
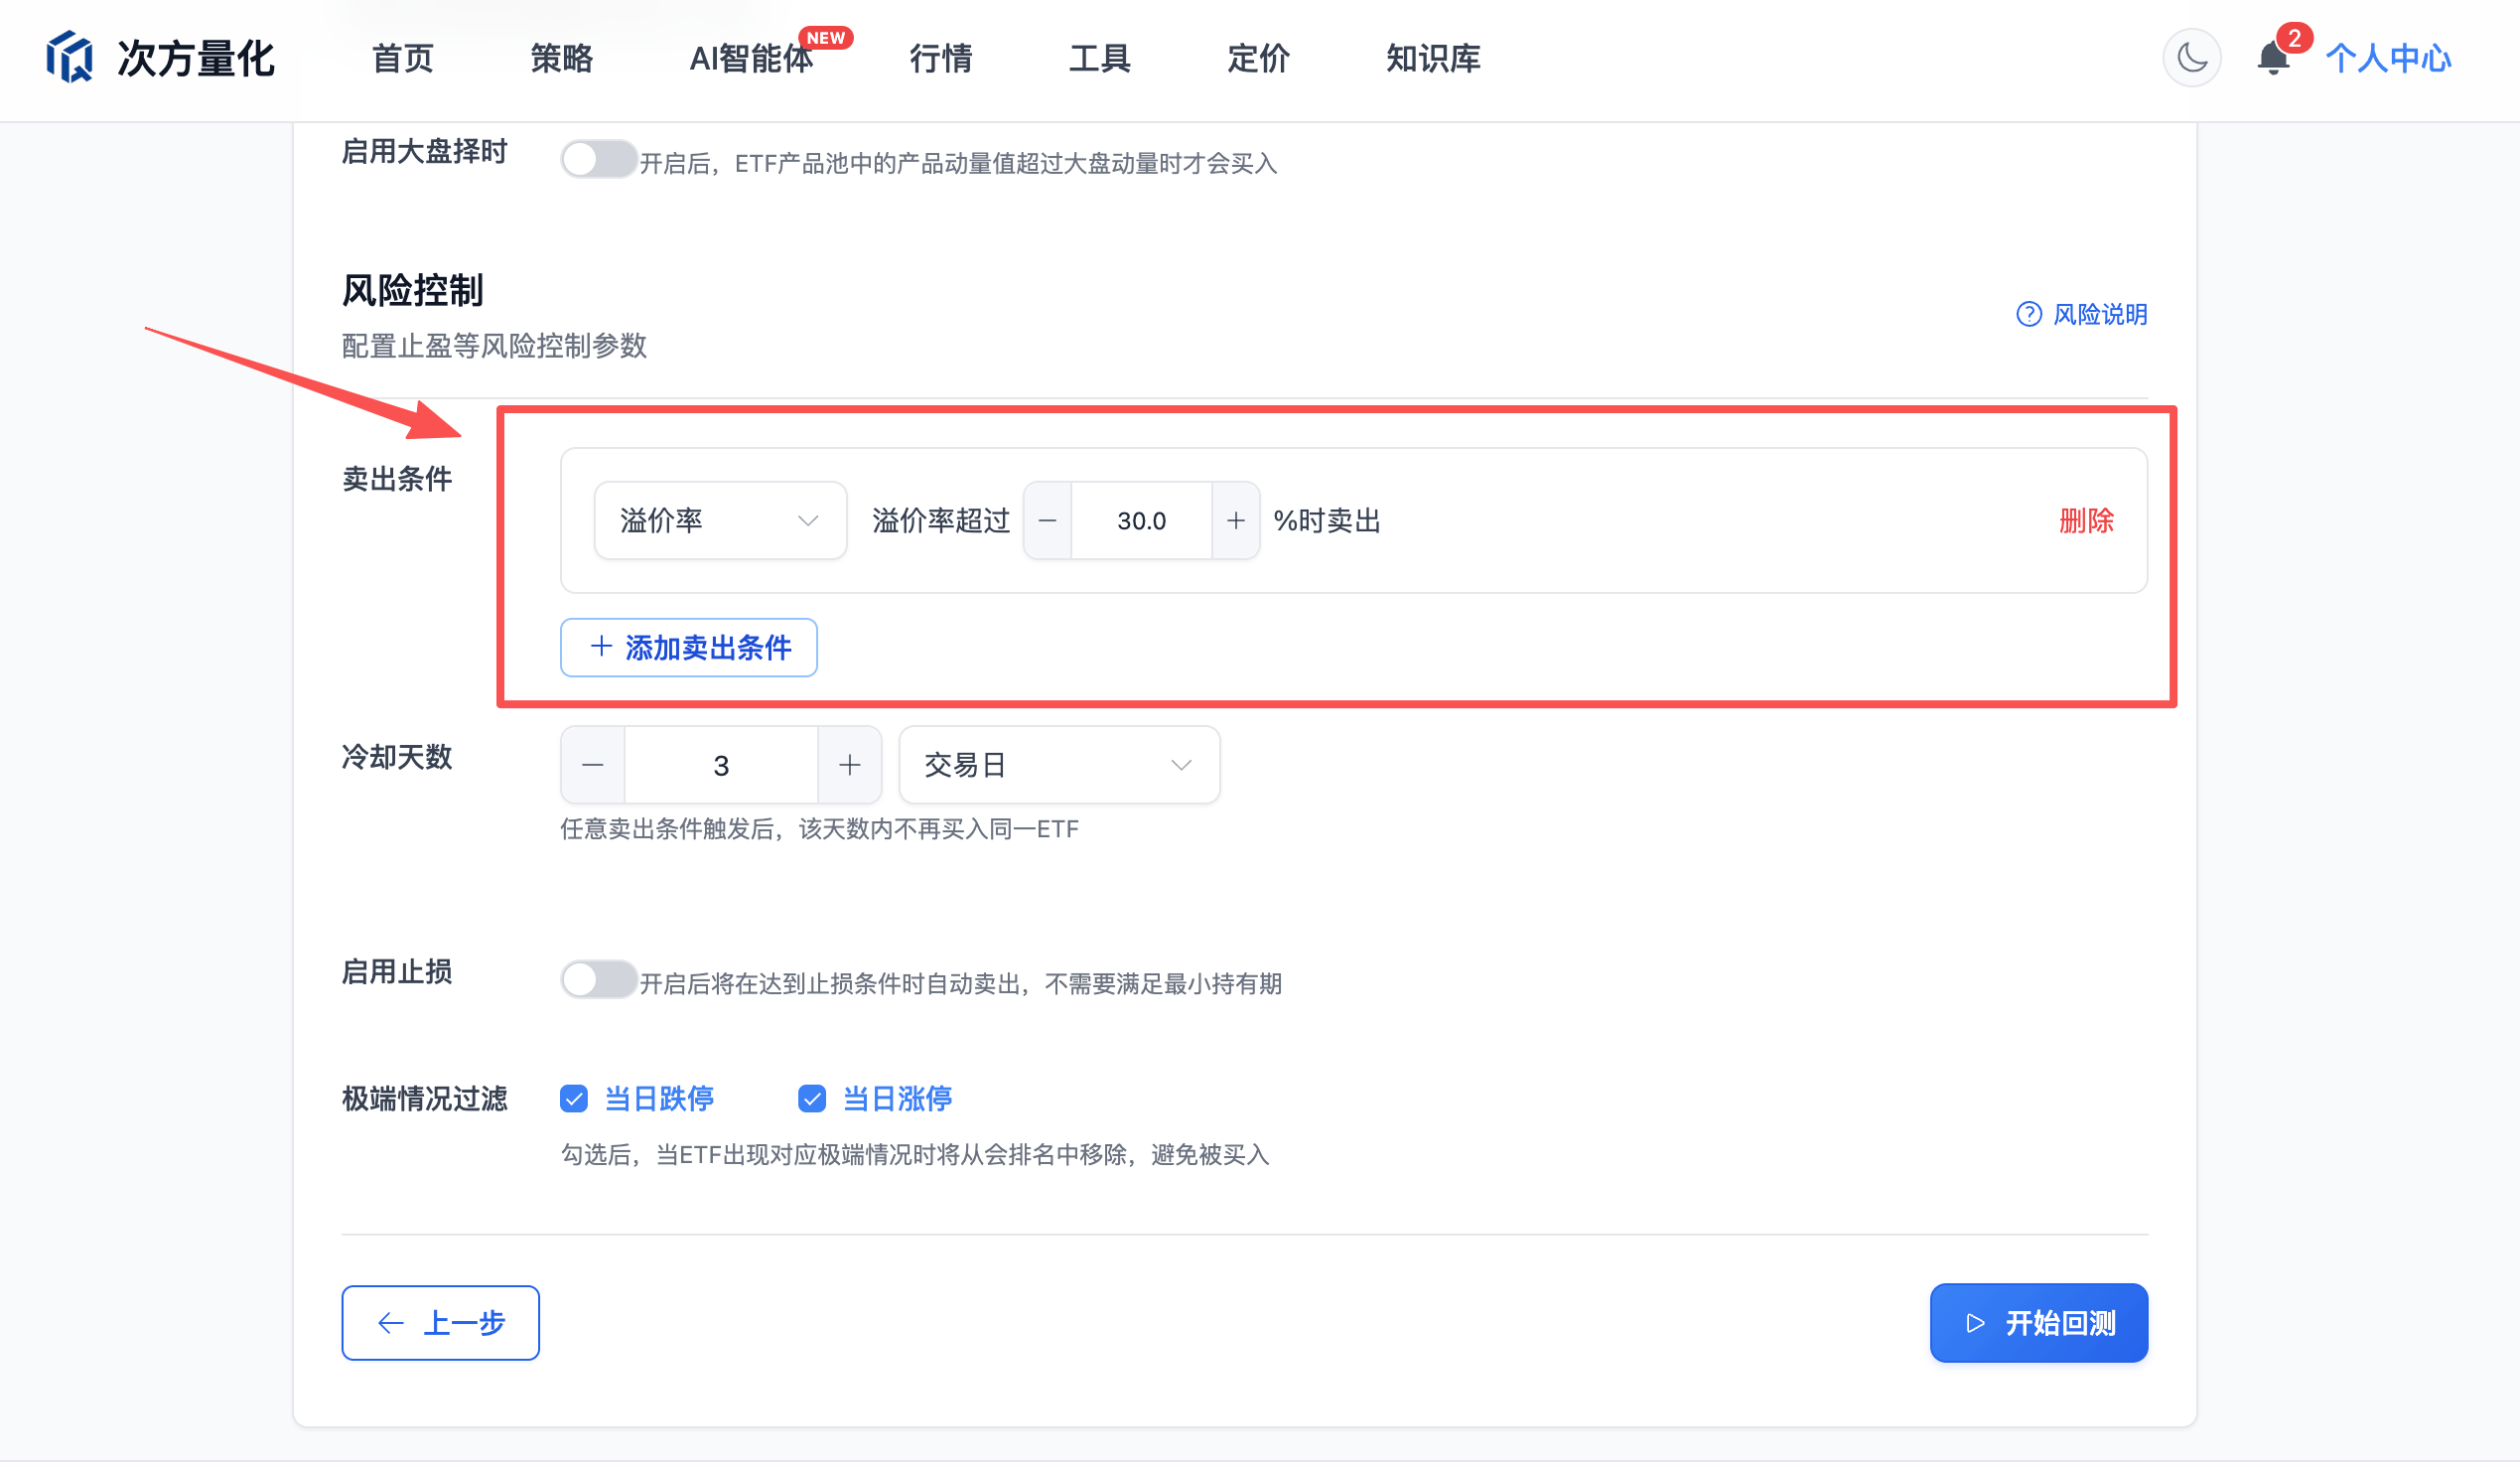
- 卖出端:在「卖出条件」里添加「溢价率」,持仓溢价超过上限就卖出,而且不受最小持有天数限制。
溢价率怎么算
溢价率 = 最新价 ÷ 最新参考净值 − 1
参考净值是基金份额的参考净值,可以理解为基金「应该值多少钱」,场内价格比它高多少,就是溢价多少。分子用的是决策时刻的最新价:回测里是策略「回测执行时间」那一分钟的价格,实盘模拟里是当时的实时价;分母用的是上一交易日的参考净值。
几个细节:
- 一只标的始终没有参考净值,过滤和卖出条件都不会对它生效,不会因为查不到数据把它误杀;
- 回测只用决策日之前已经产生的数据,不会偷看当天收盘后的参考净值,从而产生未来函数,回测和实盘模拟用的是同一套计算。
买入端:条件过滤里的溢价率
创建或编辑策略时,在「条件过滤」里勾选溢价率 ≤ x%,默认 30%,范围 0 ~ 100。
它的规则和均线条件过滤一致:
- 溢价超过上限的标的会从动量排序里移除,不会被买入;
- 已经持有的标的如果溢价超限,到了可卖出日会被卖出。「可卖出日」受最小持有天数约束,没到之前不会卖。
如果同时配置了多个条件过滤,它们是「且」的关系,必须全部满足才能参与排序。
卖出端:卖出条件里的溢价率
在「卖出条件」里点「添加卖出条件」,类型选溢价率,填一个溢价率上限,默认也是 30%。
和均线跌破、动量值这类卖出条件的区别在于:
| 买入端:条件过滤 | 卖出端:卖出条件 | |
|---|---|---|
| 作用 | 不买溢价超限的标的 | 持仓溢价超限就卖出 |
| 是否受最小持有天数限制 | 持仓要到可卖出日才会被卖 | 不受限制,下一个决策日就能卖 |
| 阈值 | 自己的上限 | 自己的上限,可以和买入端不同 |
| 卖出后 | 不额外冷却 | 沿用「冷却天数」设置,冷却期内不会再买入 |
卖出条件之间是「满足任一就卖出」的关系,所以溢价率可以和均线跌破、动量值、收益率放在一起用。
一个真实的例子
momo 买地球是一个全球资产动量轮动策略:在黄金、纳指、日本、德国、印度、芯片等 12 只场内基金里,每天选 20 天加权斜率动量最强的一只持有,最小持有 2 个交易日,14:30 执行。池子里有芯片 LOF、纳指类基金等标的,行情好的时候溢价可以涨到 30% 以上,策略作者也在说明里提到,池子里有 LOF,回测好看,但实盘存在风险。这正是溢价过滤要解决的问题。
怎么改
在原策略基础上只改两处,其余参数全部不变:
- 条件过滤:溢价率 ≤ 30%;
- 卖出条件:溢价率 > 30%。
最省事的做法是在策略页面点「复制」,得到自己的副本,再改这两项,用同一段回测期对比。
回测对比
两个版本用同一段数据(2018-01-01 到 2026-11-04)、同一批参数:
| 改造前 | 改造后 | |
|---|---|---|
| 总收益 | 5141.6% | 5532.3% |
| 年化收益 | 59.33% | 60.68% |
| 夏普比率 | 2.10 | 2.17 |
| 卡玛比率 | 2.92 | 2.98 |
| 最大回撤 | 20.34%(2022-03 到 05) | 20.34%(同一段) |
| 年化波动率 | 28.20% | 27.96% |
| 胜率 | 53.53% | 53.60% |
| 盈亏比 | 1.94 | 2.01 |
| 总交易数 | 879 | 889 |
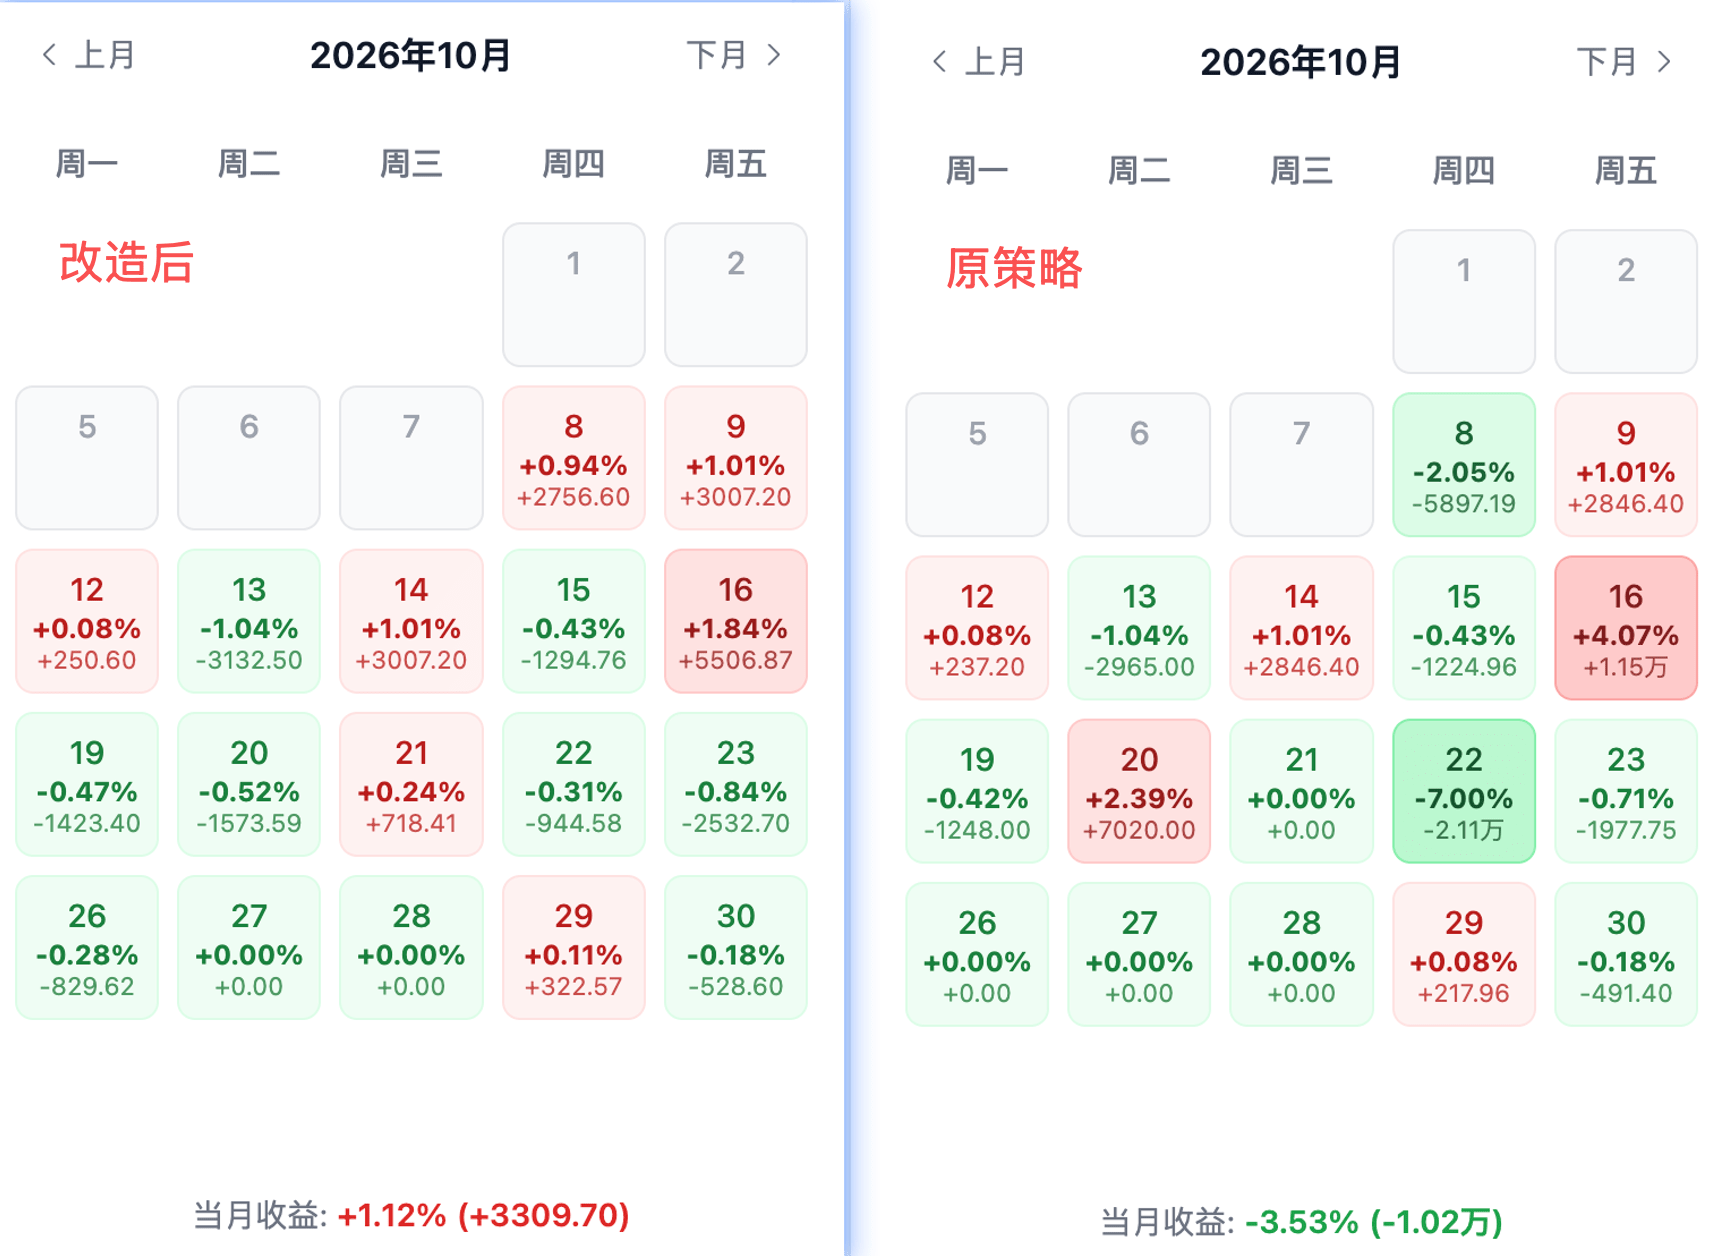
逐年收益:2018 到 2025 年两个版本完全一样(19.7%、3.1%、52.9%、4.0%、51.1%、39.9%、67.3%、91.8%),差异全部出现在 2026 年:原策略 294.8%,改造后 323.0%。整个回测期 2143 个交易日里,两个版本持仓不同的只有 14 天,全部在 2026 年。
差异出在哪里
- 3 月 16 日:中韩半导体 ETF(513310)当天溢价超过 30%,改造后的策略当天触发溢价卖出,换成石油 LOF(162719);原策略晚一天才换,这一次带来约 3.4% 的差距。
- 7 月 3 日:全球芯片 LOF(501225)溢价超过 30%,改造后的策略以 4.545 卖出;原策略继续持有,到 7 月 7 日才以 4.242 卖出,期间价格跌了近 7%。这一次改造后多赚约 3.8%,是贡献最大的一次。
- 10 月:从 9 月 30 日到 10 月 30 日,原策略 -3.26%,改造后 +1.12%,相差约 4.4 个百分点。这个月的差异分三段:
- 10 月 15 日前:改造后 +1.6%,原策略 -1.5%。两边在 10 月 8 日前后换仓的时点不同,改造后更早持有纳指 ETF 国泰(买入价 2.306),原策略 10 月 8 日才买入(2.378);
- 10 月 16 日:全球芯片 LOF(501225)溢价超过 30%,改造后的策略以 3.696 卖出,换成纳指 ETF 国泰;原策略继续持有,16 日和 20 日又涨了约 6.5%,但 22 日一天跌了 7%,23 日才以 3.566 卖出。这一次改造后少赚了前面的涨幅,却避开了后面的下跌,10 月 16 日到 26 日合计 -2.2%,原策略 -5.6%;
怎么看这个结果
- 过滤没有牺牲收益。 给策略加限制条件,通常会让回测收益变差,这里没有出现;
- 风险特征没变。 最大回撤发生在 2022 年,当时没有溢价问题,过滤条件没起作用,所以回撤完全一致;
- 实盘的意义比回测更大。 实盘遇到溢价回落、限购或停牌,处理起来比回测难得多,这个功能的价值更多在于把风险提前挡在门外;
- 别把阈值调到「最好看」。 30% 是用来排除极端情况的宽松值,按回测结果反复调阈值容易过拟合。
以上回测基于历史数据,不代表未来收益,也不构成投资建议。
搭配建议
买入上限不要高于卖出阈值。 如果买入端没有溢价率过滤,或者买入上限比卖出阈值宽,就可能买进一只溢价已经超过卖出阈值的标的,下一个决策日立刻被卖出;卖出后冷却期一过,如果它的动量仍排第一,又会买回来再卖,白白付手续费和滑点。
推荐做法是买卖两边都配,并且让买入上限 ≤ 卖出阈值,比如:
- 买入:溢价率 ≤ 30%
- 卖出:溢价率 > 30%(或略宽一点,如 35%,留出缓冲)
使用时需要注意
- 参考净值不一定是实时的。 跨境 ETF 的参考净值基于前一日净值,不反映海外盘中的价格变化;LOF 的参考净值依赖净值数据的补齐时间。溢价率仅供参考,不是精确的折溢价。
- 分红、拆分当天可能有偏差。 除权、折算当天的价格会跳变,而上一交易日的参考净值没有同步调整,当天计算出的溢价率可能偏高或偏低。
- 回测和实盘模拟会有细微差异。 实盘模拟决策时拿到的是实时价格,回测用的是执行分钟的价格;参考净值的补齐时间也可能不同。
- 导出不支持。 带溢价率过滤或溢价率卖出条件的策略,暂不支持导出成 QMT、Ptrade 本地运行的代码;需要导出时,请先去掉溢价率设置。
小结
- 想避免买入高溢价标的:在条件过滤里勾选「溢价率 ≤ x%」;
- 想让持仓溢价过高时尽快退出:在卖出条件里加「溢价率」,它不受最小持有天数限制;
- 两者可以单独用,也可以搭配用,搭配时让买入上限不高于卖出阈值,避免买了就卖;
- 以 momo 买地球为例,加上这两个设置后,历史收益没有下降(总收益 5141.6% 升到 5532.3%),最大回撤不变,提升来自两次高溢价标的的提前卖出;
- 设多少合适,用回测对比你自己的标的池。