外观
动量轮动策略的三种交易时机:盘中、午后开盘与T+1日开盘
引言
很多人第一次跑通一个动量轮动策略的回测,看到漂亮的收益曲线后,接下来遇到的问题几乎都是同一个:我真的能按这个时间点把单下出去吗?
早期的回测常见做法是"在某个时刻计算动量,并立刻以该时刻的价格成交"。比如执行时间设为 14:50:系统在 14:50:00 算出排名,同一时刻就假定成交完毕。在回测里这是一行代码的事,但对手动跟单的人来说,从看到信号、打开券商软件、输入代码和数量到点击委托,往往需要几十秒甚至几分钟,而 ETF 的价格在这段时间里早已变化。对于需要同时卖出一只、买入另一只的轮动操作,这个时间差更加明显。
针对这个痛点,次方量化在创建动量轮动策略时新增了 「交易模式」 参数,把"算信号"和"成交"这两件事在时间上拆开,让你按自己的操作习惯选择合适的交易时机:
| 交易模式 | 信号计算时刻 | 成交时刻 | 留给你的操作时间 |
|---|---|---|---|
| 盘中交易 | 所选执行时间 | 与信号同一时刻 | 几乎没有 |
| 午后开盘交易 | 11:30 | 13:00 开盘 | 约 1.5 小时(午休) |
| T+1日开盘交易 | T 日 15:00 | T+1 日 09:30 开盘 | 一整个晚上 |
本文将围绕这个参数,讲清楚三种交易时机的运行机制、各自的优劣势与适用场景,并教你在平台上一步步创建对应的策略。
一、先弄清楚两个概念:信号时刻与成交时刻
理解交易模式,最关键的是区分两个时刻:
- 信号时刻:系统获取行情、计算各 ETF 的动量并排名、判断是否需要调仓的时刻。
- 成交时刻:这笔调仓在回测里以哪个时刻的价格成交,在实盘模拟里什么时候回填成交价、更新持仓。
盘中交易模式里,这两个时刻是同一个。午后开盘交易和T+1日开盘交易这两种模式里,成交时刻晚于信号时刻,信号出来之后,你有一段时间可以从容准备。
二、模式一:盘中交易
2.1 运行机制
这是次方量化平台上最经典的模式。你自己选择执行时间(09:30~11:30、13:00~15:00 之间任意分钟),系统在每个交易日的这一分钟计算动量,如果触发调仓,就以这一分钟的价格成交。
执行时间 14:50
  14:50  计算动量 → 判断调仓 → 同一分钟以该价格成交
2.2 优势
- 信号最接近当天收盘。执行时间越靠近收盘(比如 14:50),当天的价格走势已经基本落定,动量排名越稳定,不容易被盘中的短暂波动误导。
- 当天完成。当天出信号、当天成交,没有隔夜持仓不确定性,资金周转快。
- 时间选择灵活。可以选择任意你方便操作的分钟,不限于常用时间点。
2.3 劣势
- 实盘可操作窗口极短。信号和成交在同一时刻,手动跟单几乎不可能在同一分钟内完成"查看信号→卖出→买入"。越接近收盘,剩余时间越少;你下单的几十秒里价格可能已经变化,造成回测与实盘的成交价偏差。
- 滑点压力集中。大家的操作时间扎堆在收盘前,流动性差的 ETF 更容易出现较大的买卖价差。
2.4 适合谁
- 使用 QMT、Ptrade 等程序化通道的用户,下单可以在秒级完成;
- 能在固定时间坐在电脑前、对成交价偏差可以接受的用户;
- 选择较早的执行时间(如 14:30)以预留一定操作窗口的用户。
三、模式二:午后开盘交易
3.1 运行机制
信号时刻固定为 11:30,成交时刻固定为 13:00。
11:30  上午收盘,系统用收盘后的价格计算动量并出信号
       └─ 此时调仓记录显示"待成交"
11:30~13:00  午休,你有约 1.5 小时确认信号、准备资金和委托
13:00  午后开盘,以 13:00 时刻的开盘价成交
13:02 系统回填成交价、更新持仓由于信号时刻和成交时刻都是确定的,创建策略时不再提供执行时间选项,模拟执行时间也不允许修改(策略发布后同样不可改),避免出现回测与实盘的时间错位。
3.2 优势
- 操作时间充裕且不占用工作时间。上班族可以在午休时看一眼信号,13:00 开盘下单;相比盘中交易,不必在某个精确的分钟盯盘。
- 隔夜风险小。从信号到成交只隔 1.5 小时,上午收盘价与午后开盘价通常差别不大,信号失效的概率比隔夜要低。
- 一天能完成两件事:上午计算、下午成交,当天完成调仓,不用等到第二天。
3.3 劣势
- 信号基于上午的价格,下午的走势尚未反映在动量中。如果午后大幅拉升或回落,信号可能已经落后。
- 午后开盘有跳空可能。11:30 到 13:00 之间没有交易,期间的消息、外盘变化会让 13:00 的开盘价与 11:30 的价格出现差距。
- 午后开盘的流动性比全天的高峰时段略弱,成交价偏差需要关注。
3.4 适合谁
- 能在中午抽出时间、但没法在收盘前盯盘的用户;
- 希望保留"当天完成调仓"特性、同时又需要缓冲时间的用户;
- 手动跟单、对隔夜风险敏感的用户。
四、模式三:T+1日开盘交易
4.1 运行机制
信号时刻固定为 T 日 15:00,成交时刻固定为 T+1 个交易日 09:30。
T 日 15:00     收盘,系统计算动量并出信号(调仓记录显示"待成交")
T 日晚上       你有一整晚时间查看信号、准备委托,
               也可以在 T+1 日 9:15~9:25 的集合竞价阶段把单挂好
T+1 日 09:30   开盘,以 09:30 时刻的最新价成交
T+1 日 09:32 系统回填成交价、更新持仓对手动跟单的人来说,这是三种模式里最友好的一种:信号在收盘后出来,不再与交易时间冲突,你可以从容做决定。
4.2 停牌与涨跌停怎么处理
隔夜之后,开盘时有一些 ETF 可能无法正常成交。平台对此的规则是:能成交就成交,不能成交就作废信号,次日重新计算。具体来说:
- 09:30 先检查。系统在开盘后的 09:32 检查成交情况,卖出优先,买入在卖出完成之后才进行。
- 10:30 再试一次。部分 ETF(比如一些 QDII 基金)早盘可能停牌约一小时,10:30 恢复后其实是可以交易的,所以对 09:30 未能成交的订单,平台会在 10:30 再检查一次,以 10:30 时刻的最新价成交。
- 卖不掉,就不买。轮动的本质是"卖出 A、买入 B"。如果该卖出的标的两次都无法成交,那么买入单也一并作废,避免出现既没卖出旧仓位、又买入新标的导致资金超配的情况。
- 仍未成交,信号作废。作废后当天不会产生交易,下一个交易日重新计算动量、重新判断。系统会给你发送"未成交"通知。
这套规则同时作用于回测、动量计算与实盘模拟,三者逻辑一致,不需要你额外设置任何参数。
4.3 持有期与冷却期按成交日计算
由于信号日和成交日不是同一天,策略中的最小持有天数、止损冷却期、卖出冷却期等计数,统一从成交日开始,而不是信号日。例如周一晚信号、周二开盘成交、最小持有 3 个交易日,则从周二算第一天。
4.4 优势
- 操作窗口最大,晚上就能看到信号,也可以在开盘前通过集合竞价提前挂单。
- 信号基于完整的一天。15:00 的价格是当天的收盘价附近,动量排名受盘中噪音影响最小。
- 回测里不需要纠结"哪一分钟":信号和成交时间都是固定的,没有"执行时间"这一敏感参数可供过度优化。
4.5 劣势
- 隔夜跳空风险。T 日 15:00 到 T+1 日 09:30 之间,外盘走势、重要消息都可能让开盘价与信号价相差较大。成交价大幅偏离信号价时,调仓的"性价比"可能发生变化。
- 成交滞后一天。从信号到成交相隔至少一个交易日,策略对快速反转行情的反应会慢半拍。
- 开盘集合竞价附近价差较大。开盘瞬间流动性分布不均,滑点可能高于其他时段,建议配合合理的滑点参数回测。
- 如果开盘遇到停牌、涨跌停,信号会被作废,策略会失去这一次调仓的机会(但避免了在不合理价位强行成交)。
4.6 适合谁
- 白天没时间盯盘,只能晚上或早晨处理的用户;
- 手动跟单,希望提前挂单、避免临场操作失误的用户;
- 偏好低频、稳健的策略,对隔夜价差可以接受的用户。
五、三种交易模式的综合对比
| 对比维度 | 盘中交易 | 午后开盘交易 | T+1日开盘交易 |
|---|---|---|---|
| 信号时刻 | 自选(盘中任意分钟) | 11:30 | T 日 15:00 |
| 成交时刻 | 与信号同一分钟 | 13:00 | T+1 日 09:30(未成交则 10:30 再试) |
| 执行时间可选 | 是 | 否(固定) | 否(固定) |
| 模拟执行时间可改 | 可改(建议保持一致) | 不可改 | 不可改 |
| 手动跟单友好度 | 低 | 中 | 高 |
| 程序化下单友好度 | 高 | 高 | 高 |
| 信号稳定性 | 越靠近收盘越高 | 一般 | 高 |
| 隔夜跳空风险 | 无 | 无(仅午休) | 有 |
| 信号作废风险 | 低 | 低 | 相对较高(开盘停牌/涨跌停) |
| 一天内完成调仓 | 是 | 是 | 否,次日成交 |
| 实盘模拟的流程 | 信号与成交同时生成 | 先出信号,下午开盘后回填成交 | 先出信号,次日开盘后回填成交 |
六、怎么选:几个典型场景
场景一:我用 QMT 自动交易,可以秒级下单。 选盘中交易,执行时间建议 14:30~14:50,信号稳定,且程序化执行没有操作窗口压力。
场景二:我是上班族,中午能看手机,但下午没法盯盘。 选午后开盘交易,11:30 出信号,午休时看一眼,13:00 下单。
场景三:我只能晚上研究,早上上班路上顺手下单。 选T+1日开盘交易,晚上看信号,开盘前集合竞价挂单,最省心。
场景四:我追求信号质量,不在意隔夜价差。 选T+1日开盘交易,15:00 的价格最接近收盘价,动量排名最稳定。
场景五:我不确定选哪个。 用同一套参数、同一个 ETF 池,分别创建三个交易模式的策略,对比回测结果。通常差异不会是决定性的,更重要的是选一个你能稳定执行的模式——一个你每天都能照着做的 8% 年化策略,远胜过一个你永远没法按点执行的 10% 年化策略。
回测对比的注意点
不同交易模式的收益差异,往往是样本期内的偶然差异,不要因为某个模式在某个时间段多赚了一点,就据此得出"这个模式更好"的结论。建议关注回撤、交易次数、成交价偏差等稳健性指标,并结合自己的操作习惯做决定。
七、在次方量化创建对应交易时机的策略
7.1 创建步骤
- 进入「创建策略」,选择动量轮动。
- 选好 ETF 产品池(建议先做相关性分析和流动性检查)。
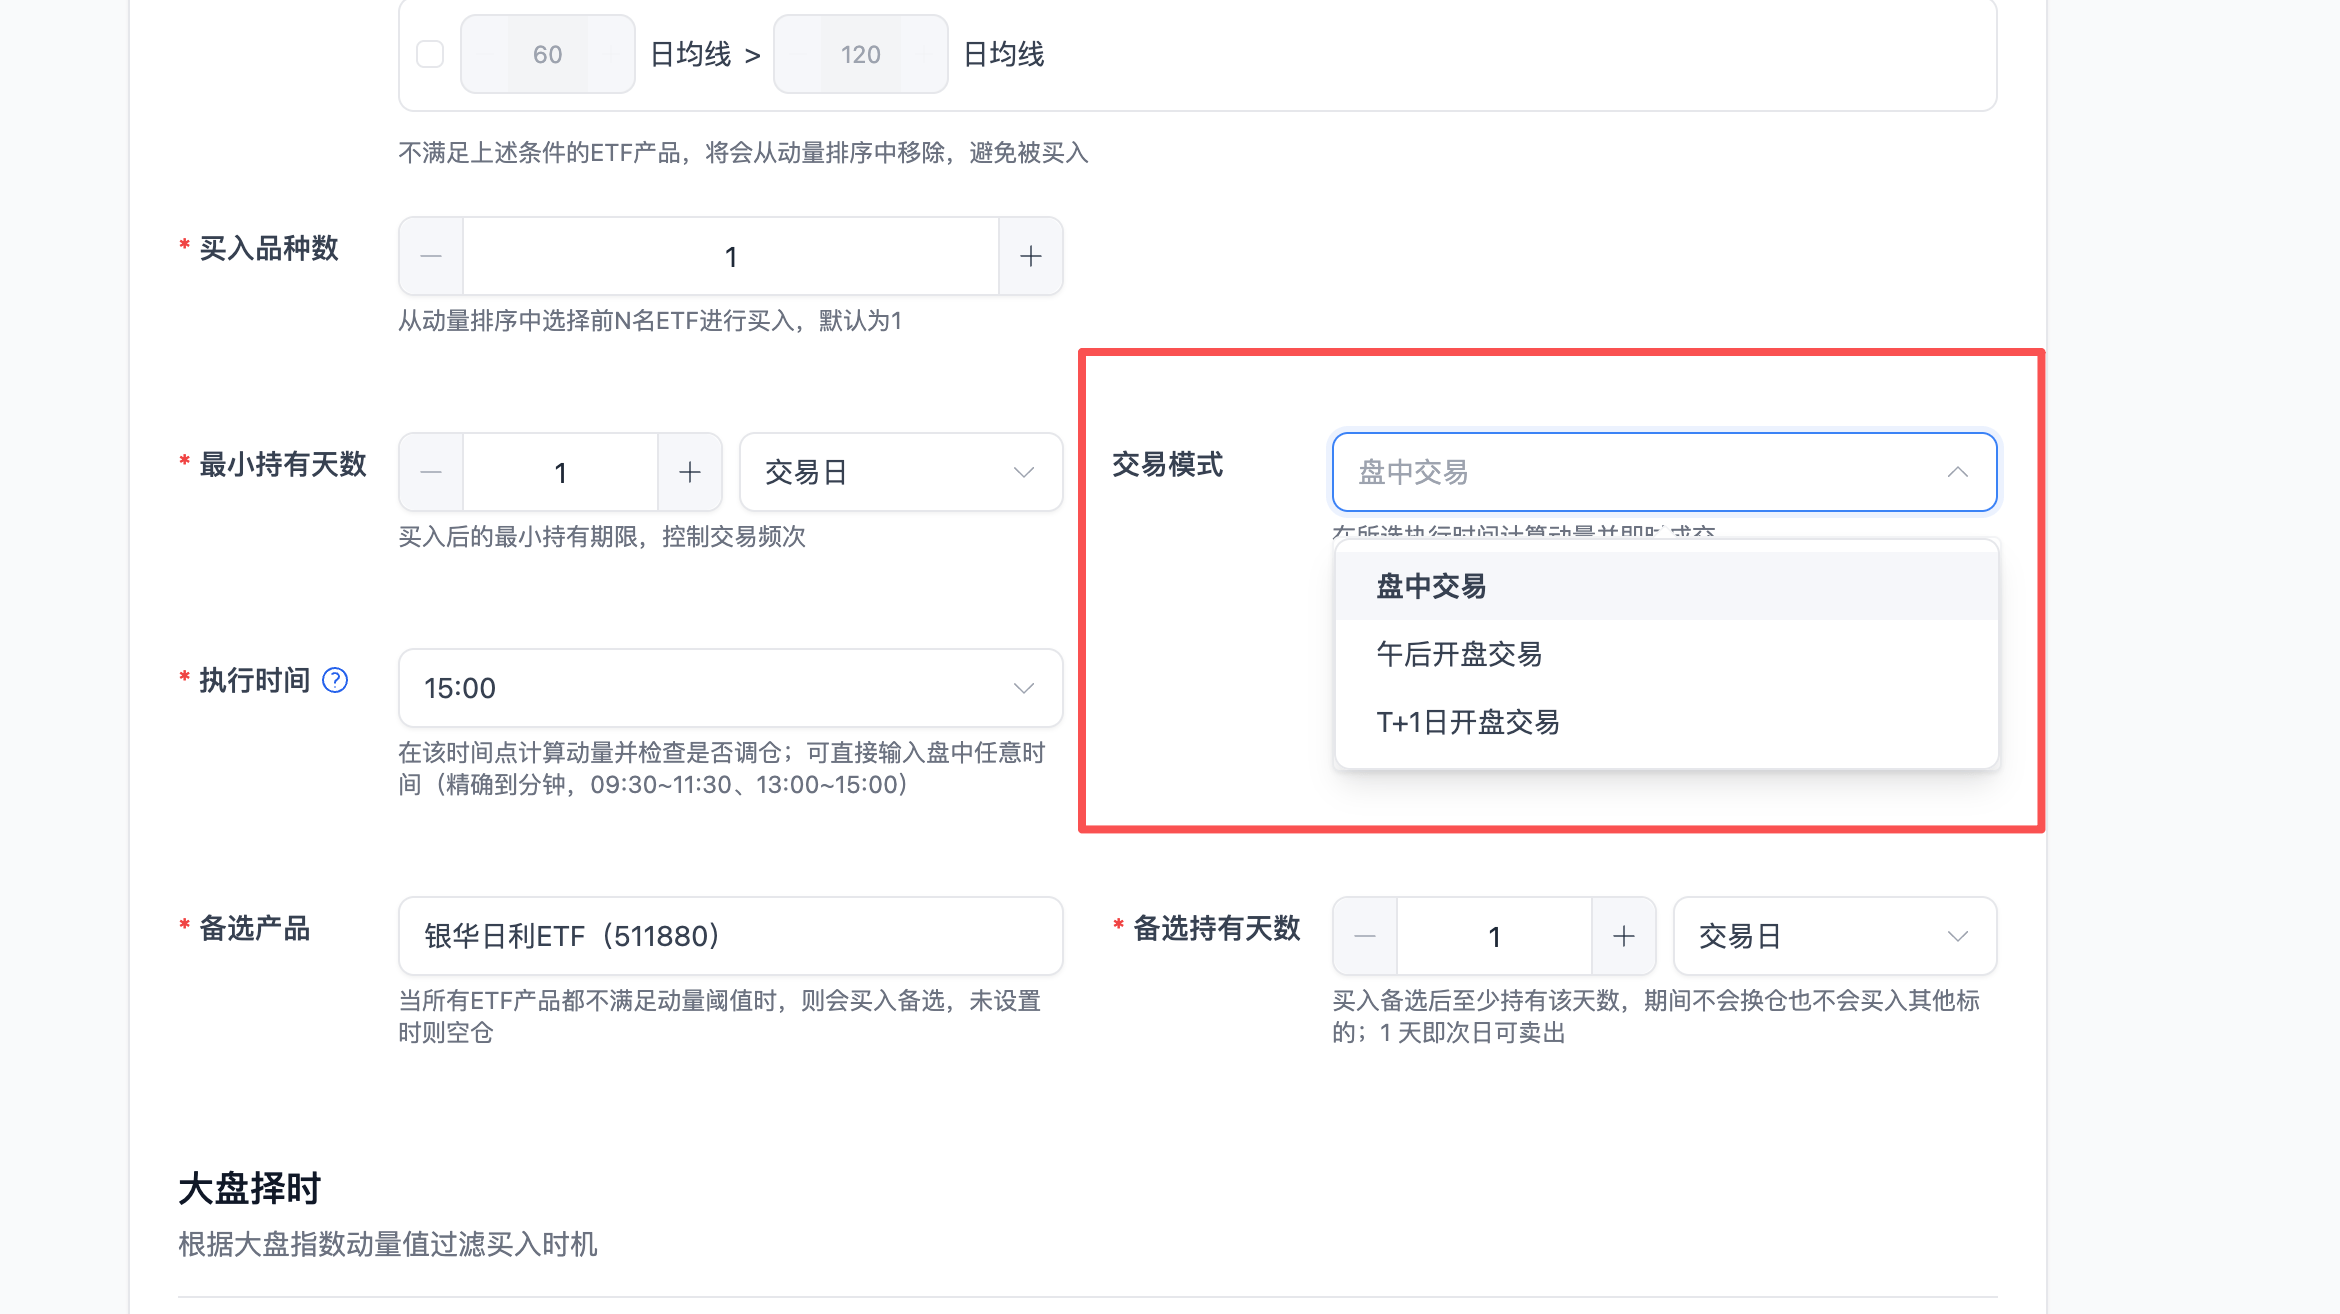
- 在「配置策略参数」步骤中找到交易模式下拉框,三个选项:
- 盘中交易:在所选执行时间计算动量并即时成交;
- 午后开盘交易:11:30 计算动量出信号,13:00 开盘成交;
- T+1日开盘交易:T 日 15:00 计算动量出信号,T+1 日 09:30 开盘成交;开盘停牌或涨跌停未能成交的,10:30 再试一次,仍不能成交则信号作废、次日重新计算。
- 只有选择盘中交易时,才会出现执行时间选项,需要你自己设置;选择另外两种模式时,执行时间由平台固定,不提供选择。
- 其余参数(动量计算方式、持仓数量、止盈止损、滑点等)与原先一致。
- 点击回测,查看结果,满意后保存或发布为实盘模拟。
7.2 当前的限制
- 选择午后开盘或 T+1日开盘交易的策略,暂不支持导出 QMT / Ptrade 本地脚本(脚本里的引擎按单一时刻成交,与信号成交分离的逻辑不一致)。
八、小结
交易模式参数的本质,是在信号质量、可操作性和隔夜风险之间做取舍:
- 盘中交易:信号可以很接近收盘,但留给你的操作时间最短;
- 午后开盘交易:用一个午休换到操作时间,隔夜风险小,是折中方案;
- T+1日开盘交易:操作时间最充裕,信号最稳,但要接受隔夜跳空和开盘无法成交的风险。
选择哪一种,没有标准答案。能长期稳定执行的交易时机,才是最好的交易时机。 建议你先用同一套参数回测对比三种模式,再结合自己的实际作息,选定后保持不变,避免频繁更换模式导致实盘与回测脱节。