外观
5 月 8 日,我们发布了「大类资产对冲组合轮动」这个策略,当时的回测数据是年化接近 60%、最大回撤 14.9%、卡玛比率 4.02。现在已过去了半年,这个策略一直在次方量化上以实盘模拟的方式运行,它的实盘模拟成绩怎么样呢?我们做了一下对比:
| 指标 | 发布时 | 截至 11 月 6 日 |
|---|---|---|
| 年化收益 | 近 60% | 54.7% |
| 最大回撤 | 14.9% | 18.4% |
| 卡玛比率 | 4.02 | 2.97 |
| 夏普比率 | 2.20 | 1.99 |
| 胜率 / 盈亏比 | 52.6% / 2.38 | 51.3% / 1.95 |
只看发布之后这半年:
- 发布以来(5 月 11 日到 11 月 6 日)累计收益 -4.28%,最大回撤 18.43%(6 月 25 日到 10 月 23 日)。
- 按月看:5 月(11 日起)+10.2%、6 月 +3.0%,6 月 25 日累计最高到 +16.9%;之后 7 月 -8.4%、8 月 -1.3%、9 月 -3.9%、10 月 -3.3%,把前面的收益全部回吐。
- 共 17 次完整买卖,6 次盈利、11 次亏损,胜率 35%;盈利平均约 +3.8%,亏损平均约 -2.4%,盈亏比降到 1.6。
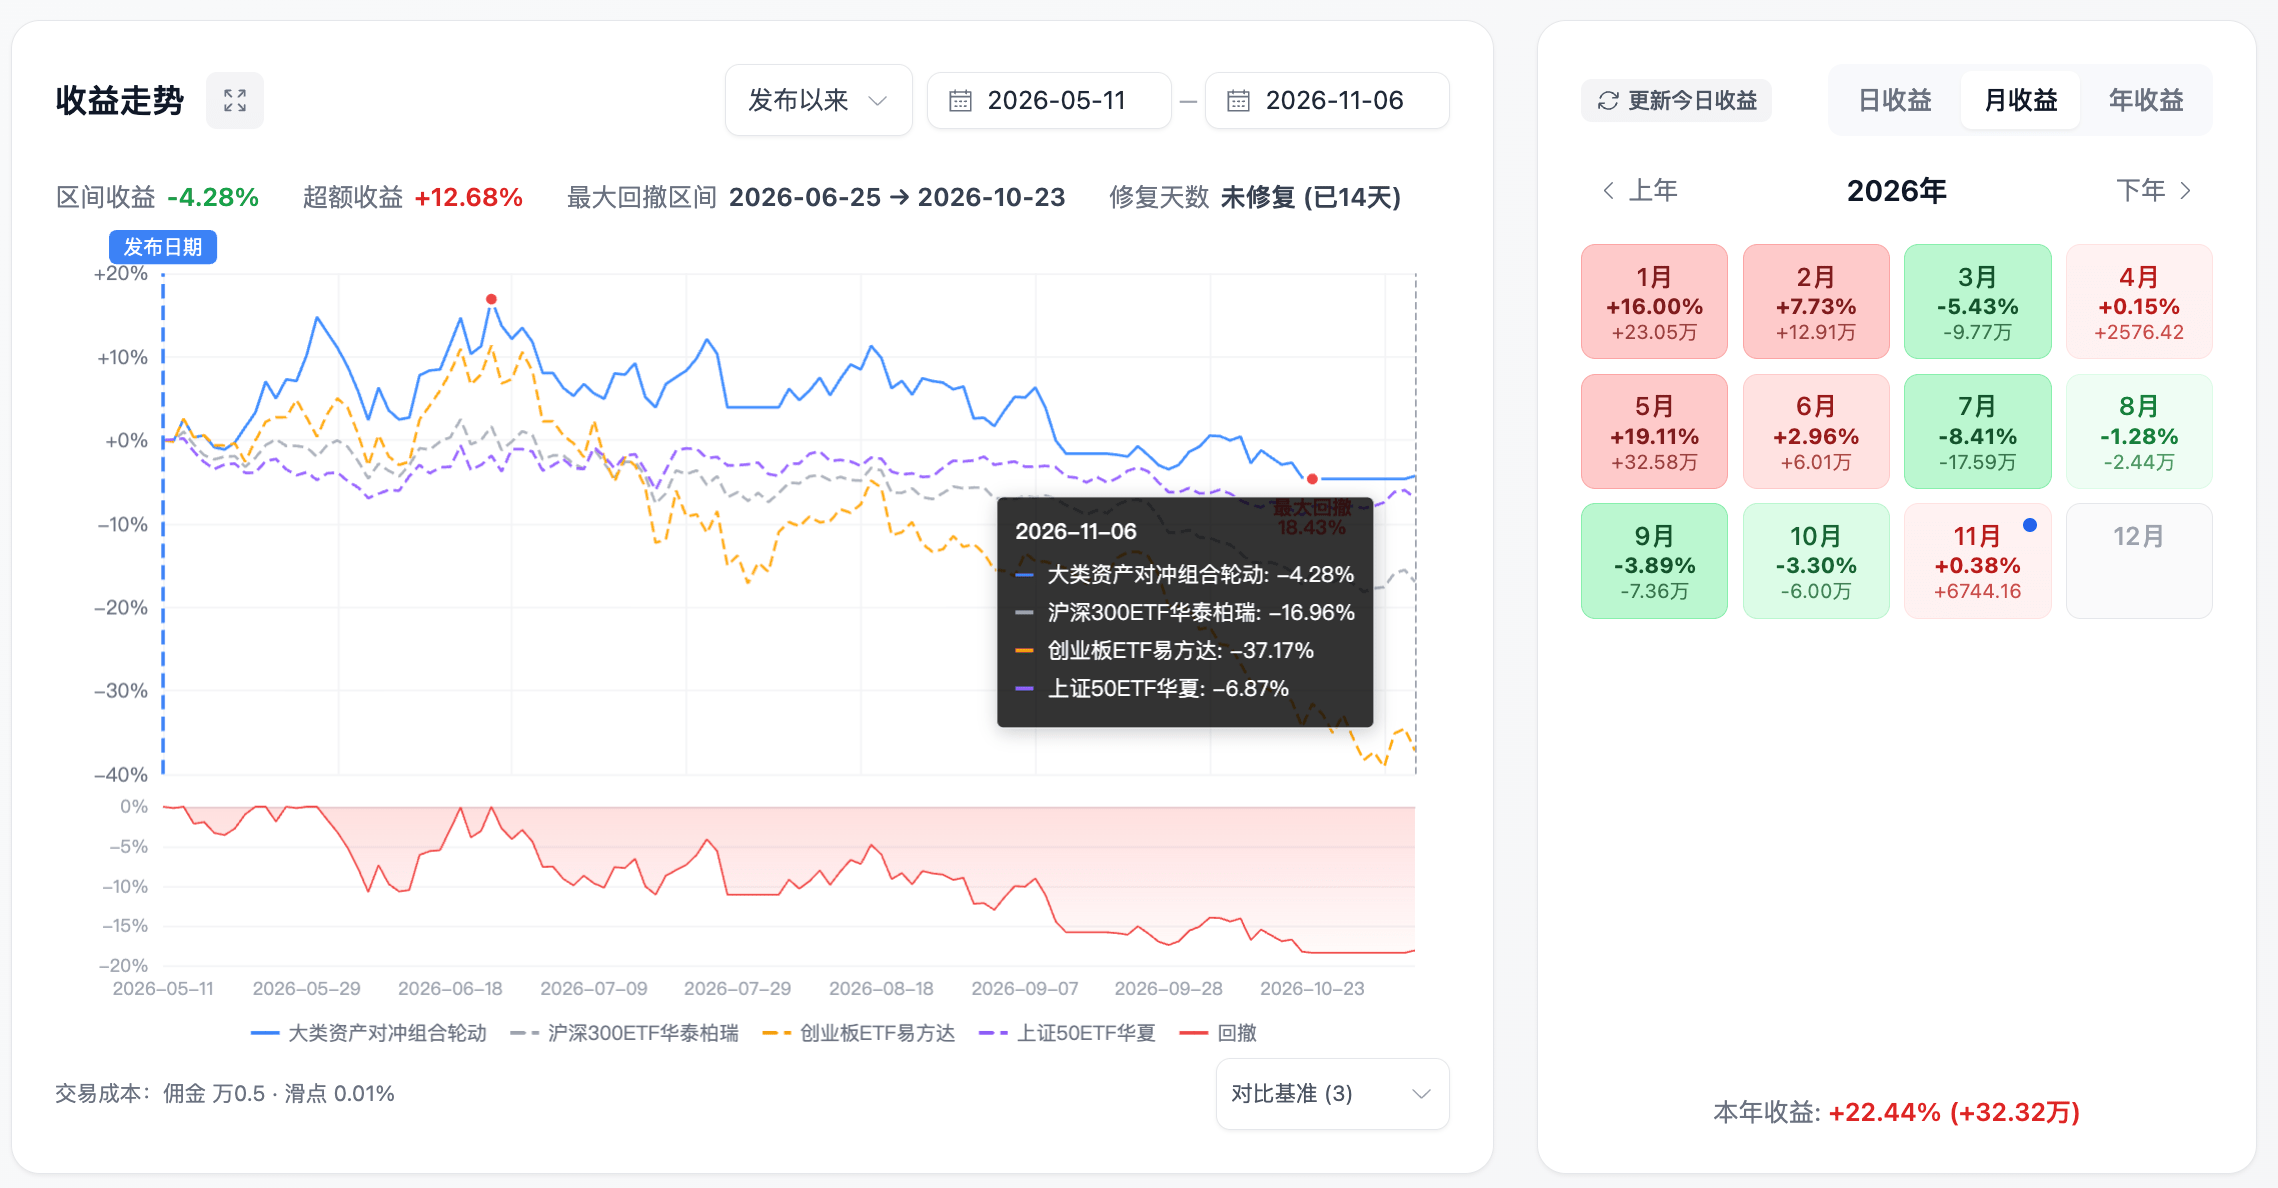
先说值得肯定的一面。这半年市场整体偏弱,在策略详情页选择"发布以来"区间(2026-05-11 到 2026-11-06),和几个主流宽基指数对比,结果如下:
| 对比基准 | 同期涨跌幅 | 策略超额收益 |
|---|---|---|
| 大类资产对冲组合轮动(策略) | -4.28% | — |
| 沪深 300(510300) | -17.0% | +12.68% |
| 上证 50(510050) | -6.9% | +2.59% |
| 中证 500(510500) | -24.3% | +19.99% |
| 中证 1000(512100) | -25.5% | +21.19% |
| 创业板(159915) | -37.2% | +32.89% |
大盘宽基普遍下跌,创业板半年跌了三成多,策略只回调了 4.28%,相对沪深 300、中证 500、中证 1000 和创业板都有明显的超额收益,相对上证 50 也小幅领先。这说明在整体行情不好的时候,动量轮动加上高点回撤止损,依然起到了控制损失、跑赢大盘的作用,这一点值得肯定。
但是,绝对收益为负是事实,策略的表现也还有继续优化的空间:6 月底之后把前面的浮盈全部回吐,最大回撤也在最近半年被刷新,来到了 18.43%。这个表现对于我们来说,还是不太能接受的,那么,它还有没有优化空间呢?
简单回顾一下这个策略
考虑到有些朋友是第一次看到这个策略,这里先简单回顾一下它是怎么运作的(详细拆解见我们 5 月发布的原文)。它是一个很简单的 ETF 动量轮动策略,核心就几句话:
- 6 只 ETF 组成轮动池: 创业板(159915)、纳指(159941)、德国(513030)、日经(513520)、豆粕(159985)、黄金(518880),横跨 A 股成长、美股科技、欧日股市、商品和避险资产,彼此相关性低,这就是名字里"对冲"的含义:不是同时做多做空,而是靠不同资产的轮动来平滑曲线。
- 每天给 6 只 ETF 打分: 用过去 25 日的加权斜率作为动量因子,对价格走势做线性回归并给近期数据更高权重,斜率越大说明上涨趋势越强、越顺。
- 只买得分第一的那一只: 动量得分设在 0 到 5 之间,低于 0 说明趋势向下不买,高于 5 视为涨过头不追;每天 14:50 检查一次,持仓始终是区间内最强的那只。
- 用高点回撤止损控制风险: 持仓从最高点回撤 5% 就卖出,之后有 5 个交易日冷却期,避免在震荡里反复买入同一只。
- 交易成本照实计入: 佣金万 0.5、滑点 0.01%。
它是一个典型的"胜率不高、靠盈亏比赚钱"的趋势策略:胜率只有五成出头,但赚的时候平均是亏的时候的 2 倍多(发布时盈亏比 2.38)。风险也比较明显:单一持仓有集中性风险,极端行情下动量可能来不及切换,历史业绩不代表未来。
实盘模拟复盘:暴露的问题不只一个
我们用AI分析了策略这半年的交易记录,发现了以下几个问题:
- 池子里的资产整体在跌。 同一时间段(5 月 11 日到 11 月 6 日),池内标的的表现是:创业板 -37.2%、黄金 -15.6%、日经 -6.2%、豆粕 -2.6%、德国 -0.8%,只有纳指 +0.3%。作为对比,沪深 300 同期 -17.0%。策略 -4.28% 好于池内六只的平均涨跌(约 -10.3%),但没有跑赢纳指、德国和豆粕。"轮动"需要有涨的东西可以轮,这半年几乎没有。
- "对冲"没有对冲起来。 之前我们假设的"A 股跌的时候黄金可能涨"。但是这半年黄金和创业板一起跌,低相关性在这段时间失效了。
- 单持仓 + 动量在震荡市里容易被来回打脸。 这半年的 17 次持仓里,近一半不到一周就换了,而且大多是小亏离场。动量策略吃的是趋势,趋势没有的时候,切换的成本就变成了净亏损。
- 止盈止损只能"保住一部分",不能"创造收益"。 6 月底之后的回吐,说明高点回撤止损只能限制单次亏损的大小,挡不住连续的小亏。
AI调优思路:先立规矩,再动手
这次,我们打算让 AI 来对策略做一次调优。一般策略表现变差之后,最容易犯的错是盯着最近几个月拼命调参数,调出一个只适合过去几个月的策略。为了避免调参过拟合,也避免撞上巧合,AI在动手前定了三条规矩:
- 每个改动必须在 2020–2022、2023–2024、2025–2026 三个分段都验证,再单独看近 6 个月、近 3 个月。只有近期变好、历史变差的改动不要。
- 看邻近取值。一个参数的左右邻居也要不差,不能是孤立的尖峰。
- 成本照实算,手续费、滑点沿用策略自己的设置。
过程:试了几十组,最后只改两处
AI 调优在我们已有的回测系统里完成,动量算法与周期、止盈止损、均线过滤、执行时间、候选池这些都能直接配置。试过的方向包括:执行时间、动量周期、最小持有天数、止损阈值、均线过滤、动量上下限,以及候选池里每只标的的增减。
没采用的
- 动量周期缩短到 15 或 20 天: 近期很好,但全程年化掉到 27%–44%,是典型的拟合近期。
- 更换执行时间: 在这个策略上不稳定,忽好忽坏,没有规律。
- 增减候选池标的: 单独加某只能让指标变好,叠加进方案后让 2023–2024 明显变差。
最终改了两处
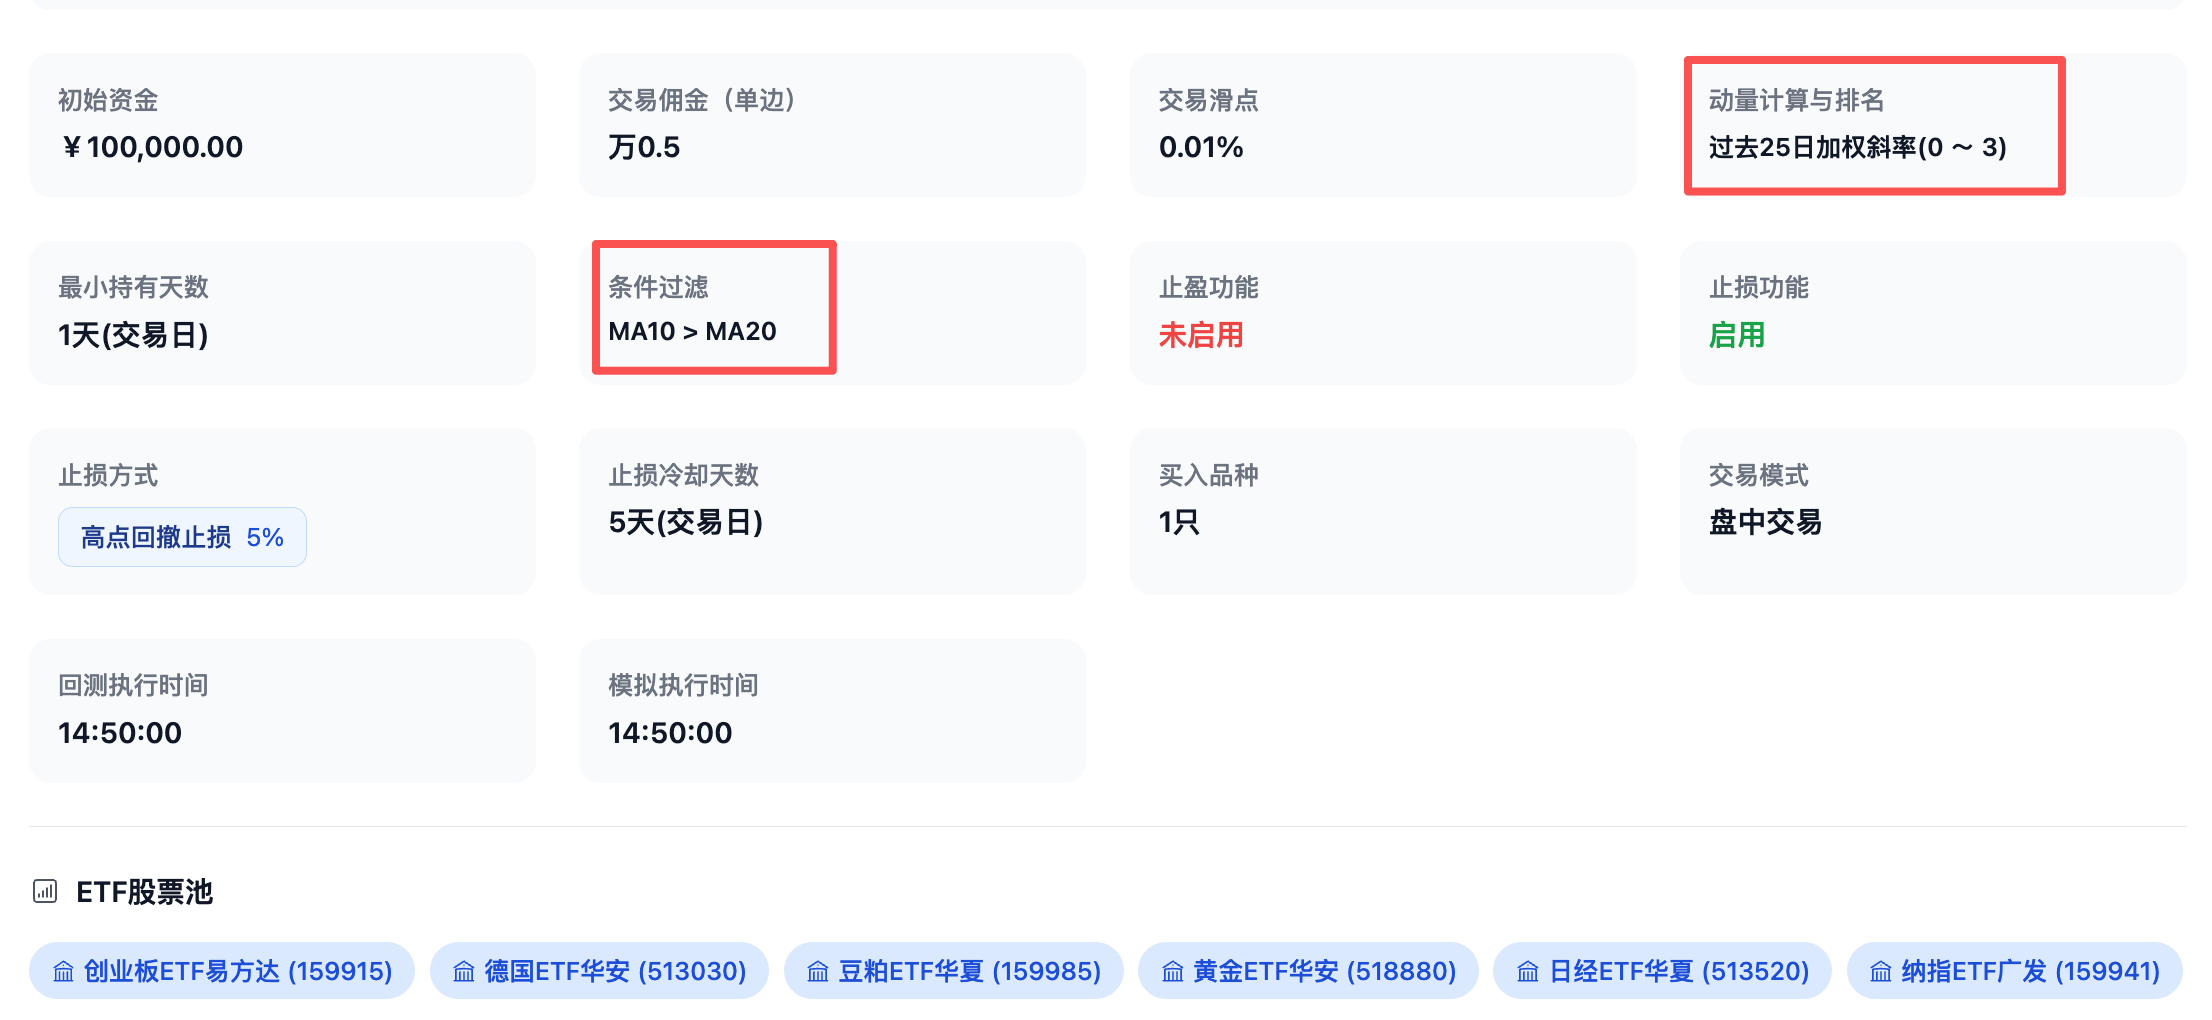
- 买入前加一个过滤:10 日均线上穿 20 日均线才买,趋势没确立的先不碰。
- 动量上限从 5 降到 3:动量高得离谱的标的,往往是短期涨过头,追进去容易站岗。
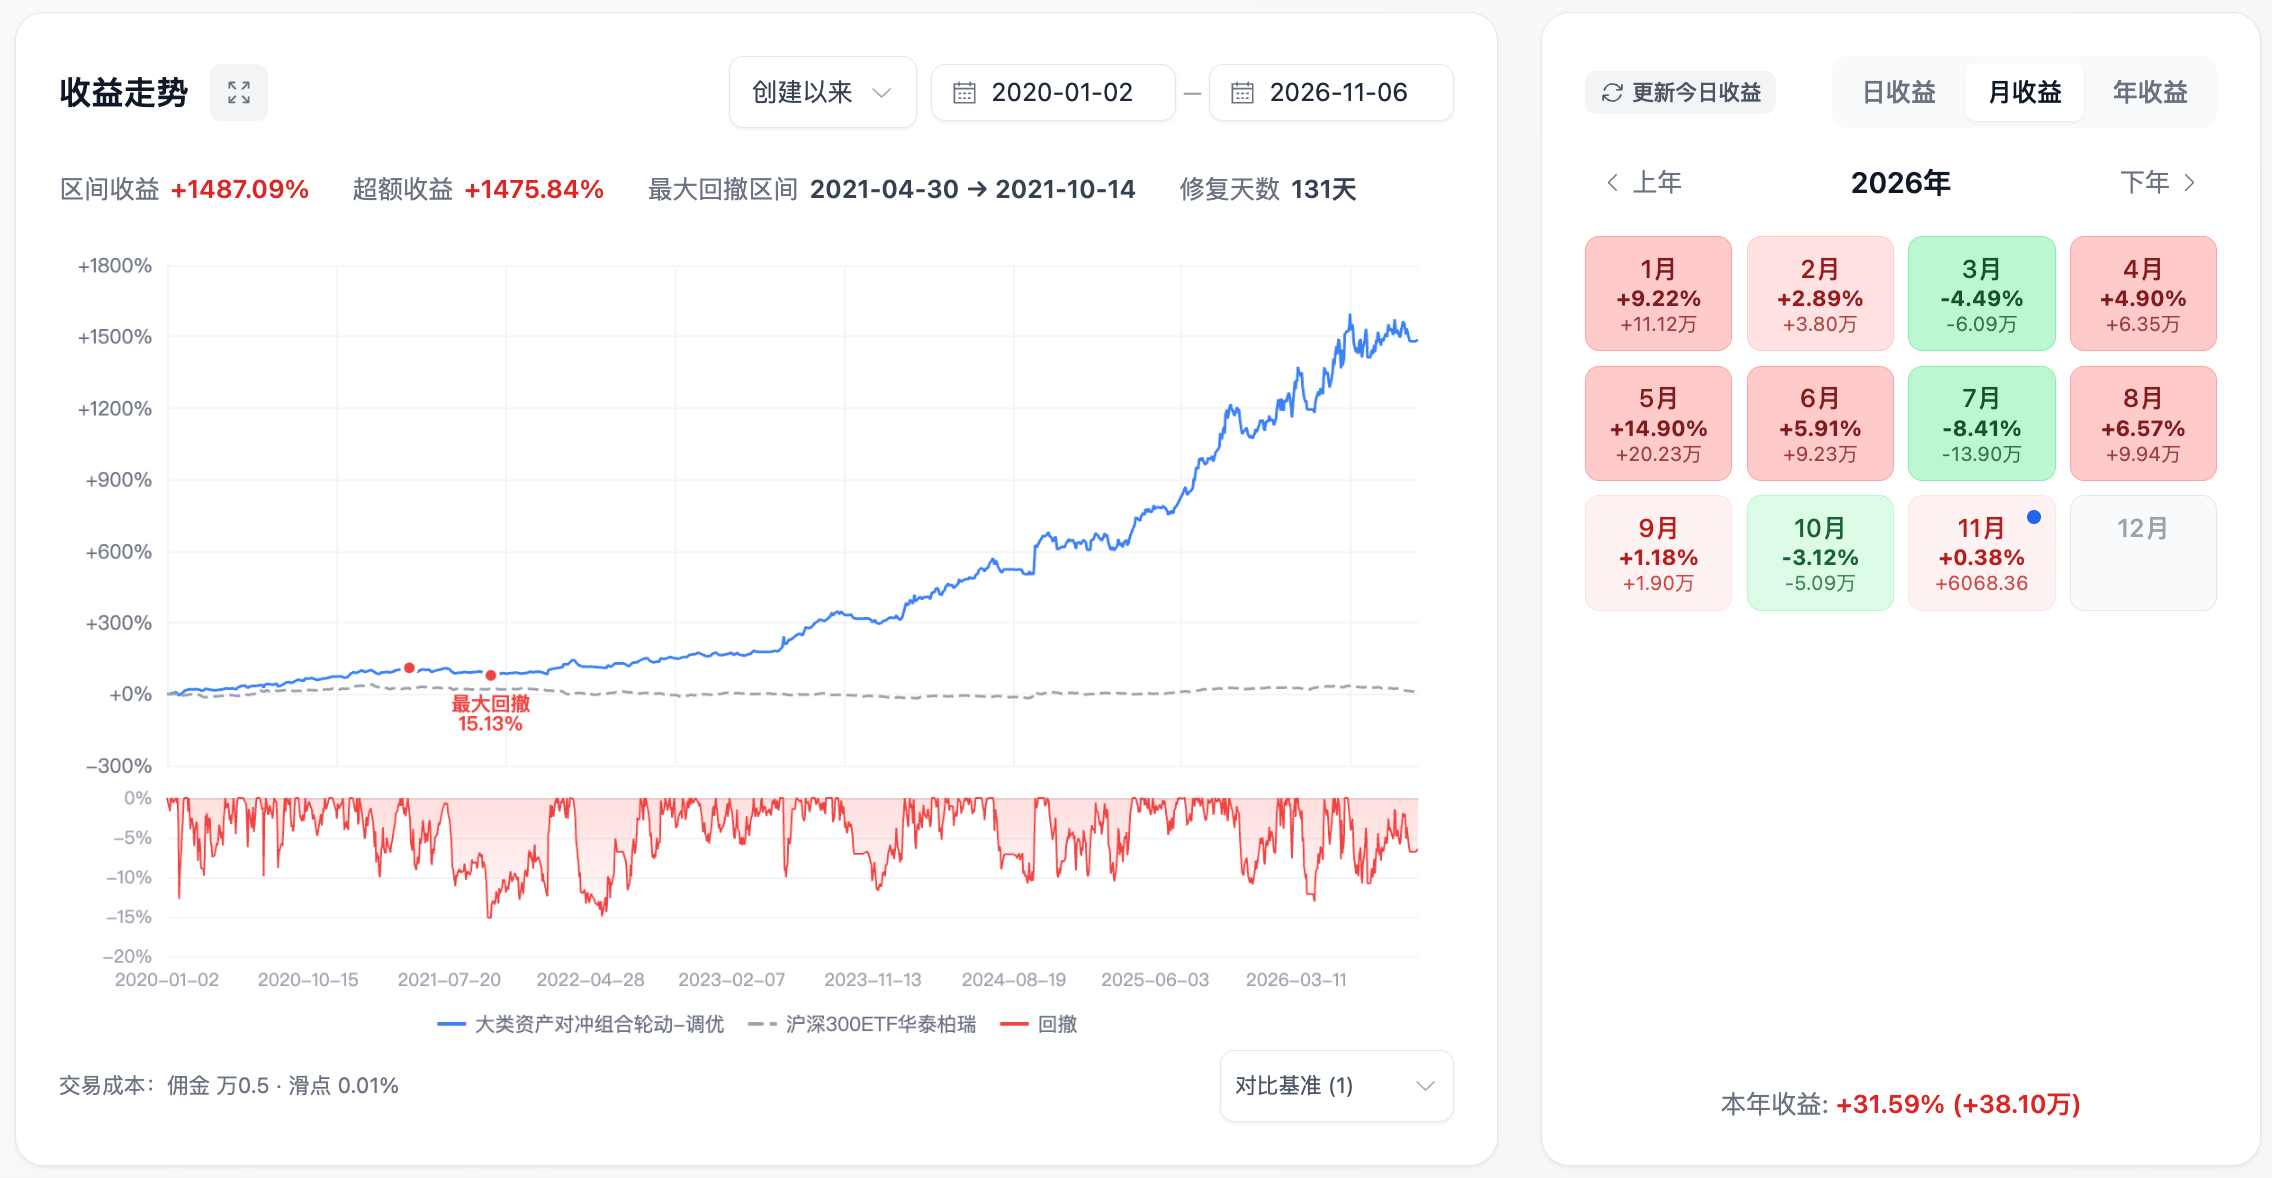
| 调优前 | 调优后 | |
|---|---|---|
| 年化收益(2020 起) | 54.7% | 52.3% |
| 最大回撤 | 18.4% | 15.1% |
| 胜率 | 51.3% | 53.5% |
| 近 6 个月收益 | +0.9% | +11.6% |
| 近 3 个月收益 | -8.5% | +4.0% |
2018 年起回测:年化 45.0%、回撤 15.1%、胜率 54.9%(原策略 46.4%、20.1%、52.8%)。
这个结果依然有局限性
- 动量上限为 3 有一定拟合成分。 我们把上限从 2 到 8 逐个测了一遍:"上限越高,近期越差"这个方向是真的,但 3 并不是历史年化最高的点(3.5 更高),选它部分是因为回撤最小、近期最好。近 3 个月的 +4% 在相邻取值之间能从 +15% 跳到 -2%,不要当真。
- 2018 年的结果只能参考。 日经、豆粕 ETF 分别要到 2019 年 6 月和 12 月才上市,2018–2019 年池子只有 4 到 5 只。
- 池子本身的限制没变。 只有 6 只标的,整个池子都没趋势的时候,调参改善有限。
- 回撤变小,主要来自少吃几笔大亏,不是胜率有质的提高。 盈亏比反而从 1.95 降到 1.77。
接下来:让时间来检验
回测再漂亮,也只是对过去的解释,真正的检验只能交给时间。原来的大类资产对冲组合轮动策略我们不会改动,调优后的版本已经发布为实盘模拟,策略名称为大类资产对冲组合轮动-V2。两条净值曲线放在一起,调优到底有没有用、是不是过拟合,几个月后自然见分晓。如果它在接下来的行情里仍然跑输,我们会如实更新,不会只留好看的结果。
这两个策略都可以在次方量化平台上持续关注,收益走势、回撤和持仓会随着模拟盘的运行每天更新。
如果你也想亲手验证文中的结论,可以在 次方量化 上直接复制这两个策略,或者新建一个回测,用同样的参数跑一遍,再改动一两个参数,看看它们对结果的影响。
风险提示: 以上均为历史回测或模拟盘数据,不代表未来表现,不构成投资建议。策略的模拟结果可能高估或低估交易滑点、市场流动性等因素的影响,真实交易收益可能高于或低于模拟收益。投资有风险,决策需谨慎。