外观
次方量化 Agent 完全指南:把 ETF 量化研究,塞进你每天用的 AI 对话框里
一个 ETF 轮动想法从冒出来到验证完,典型路径是:翻行情页比强弱、切到回测页配参数、等结果、再切回去调参……一圈下来,想法还在,耐心没了。
次方量化 Agent 要做的事很简单:把这个链条压缩成一句话。
你告诉它“帮我设计一个宽基加黄金的 ETF 轮动策略,回测近三年”,它自动完成参数建议、提交回测、把绩效指标和净值曲线摊在你面前。如果你已经在用 Codex、WorkBuddy 或 OpenClaw,装一个 Skill,连次方量化的网页都不用打开——直接在熟悉的 AI 对话框里,把量化策略跑完。
它不替你下单,也不承诺收益。它替你干掉的是操作,留下的是判断。
一、它到底是什么:一个“对话即量化”的 ETF 研究智能体
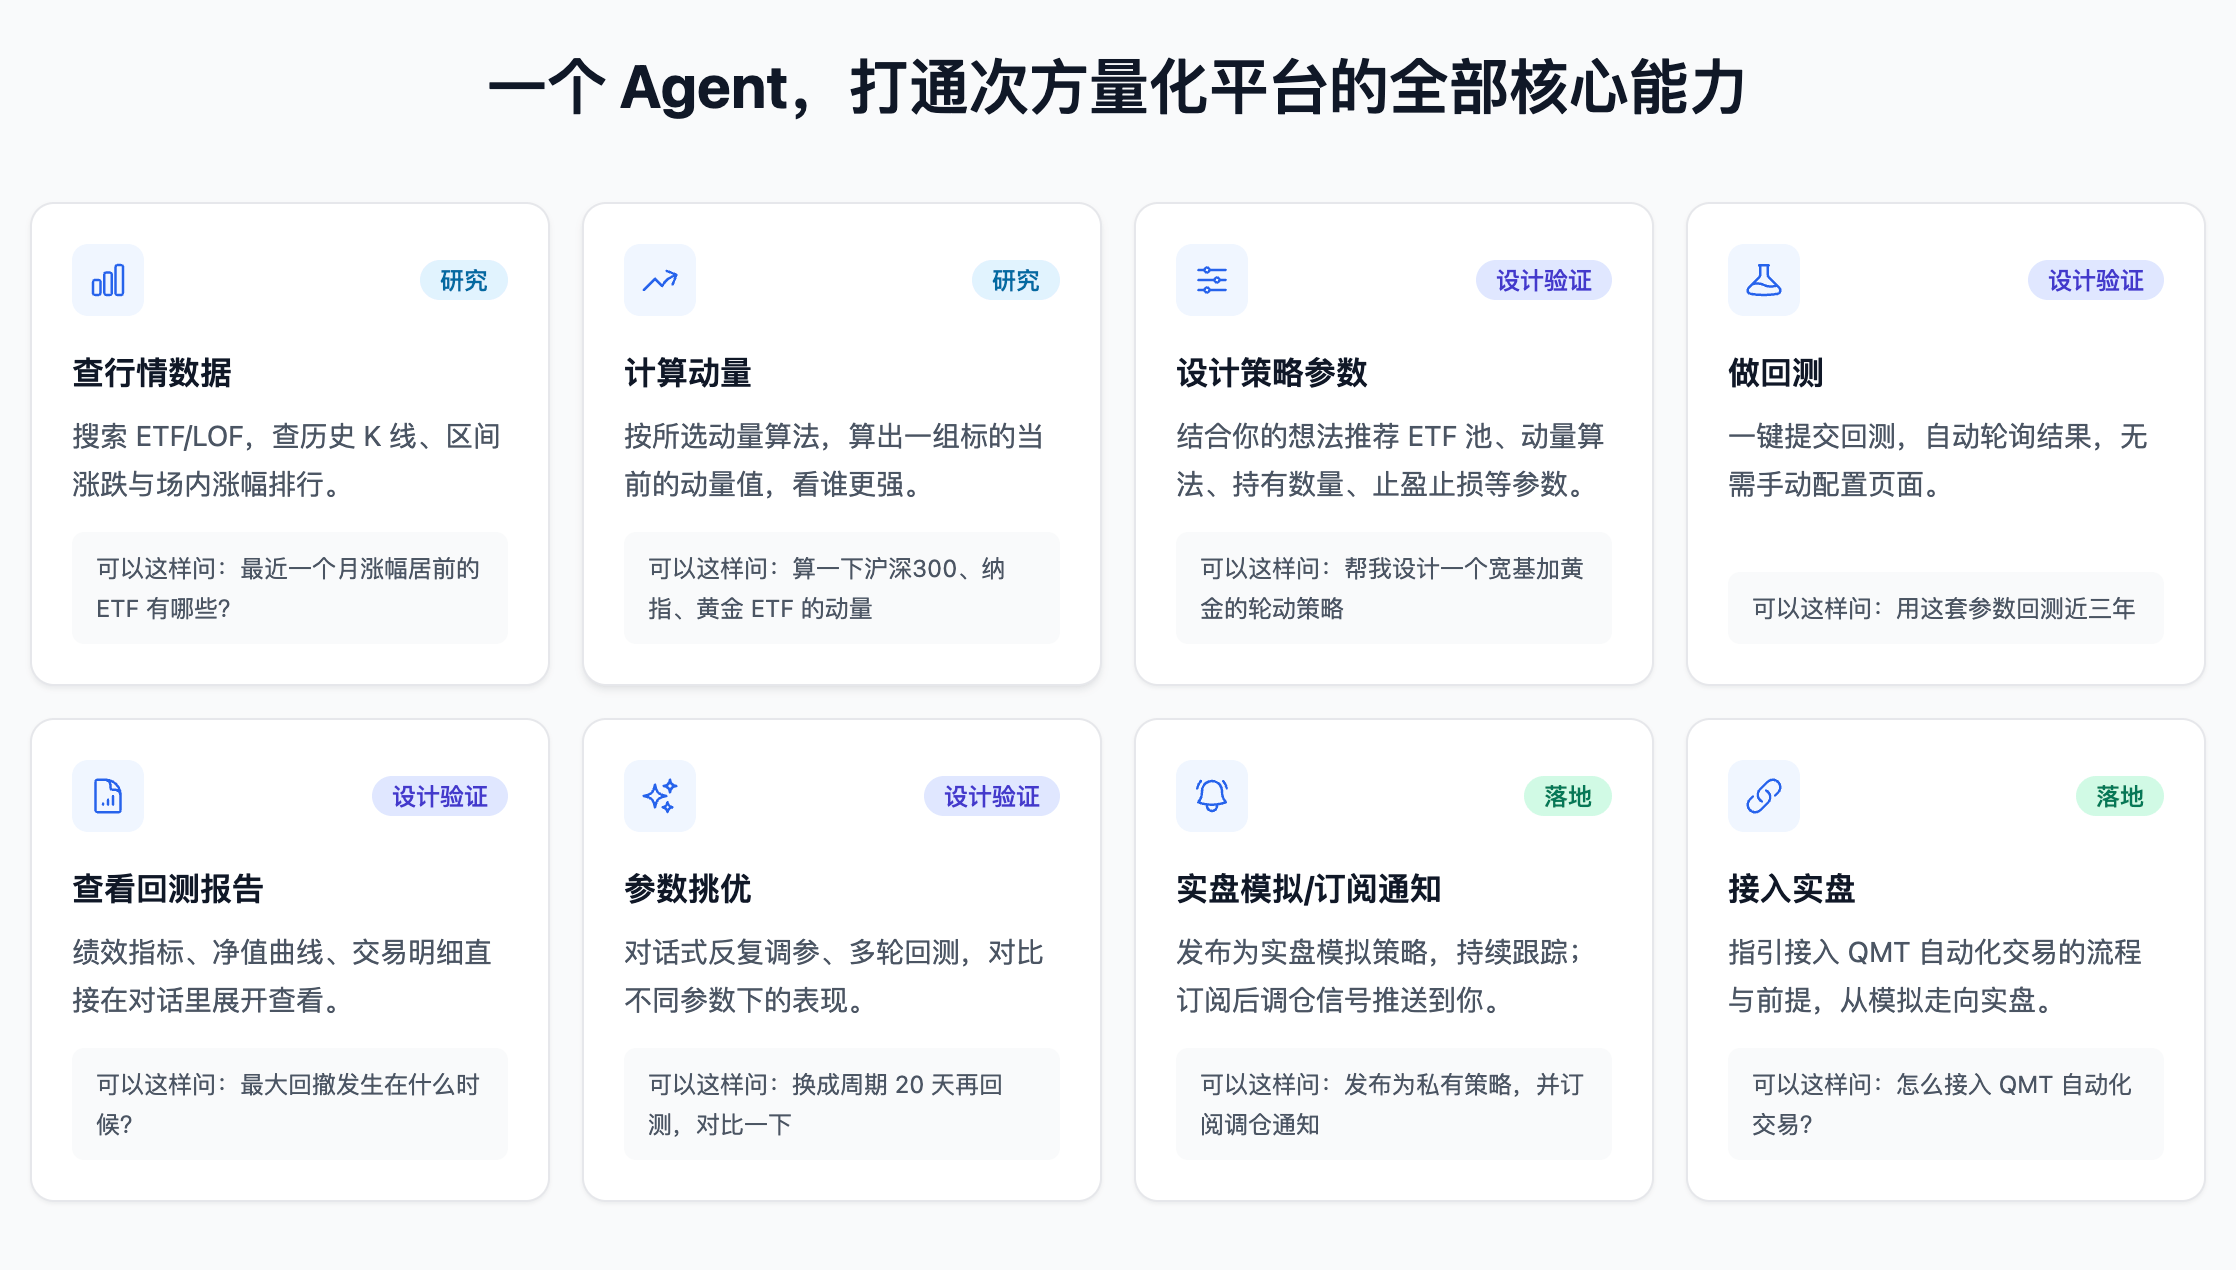
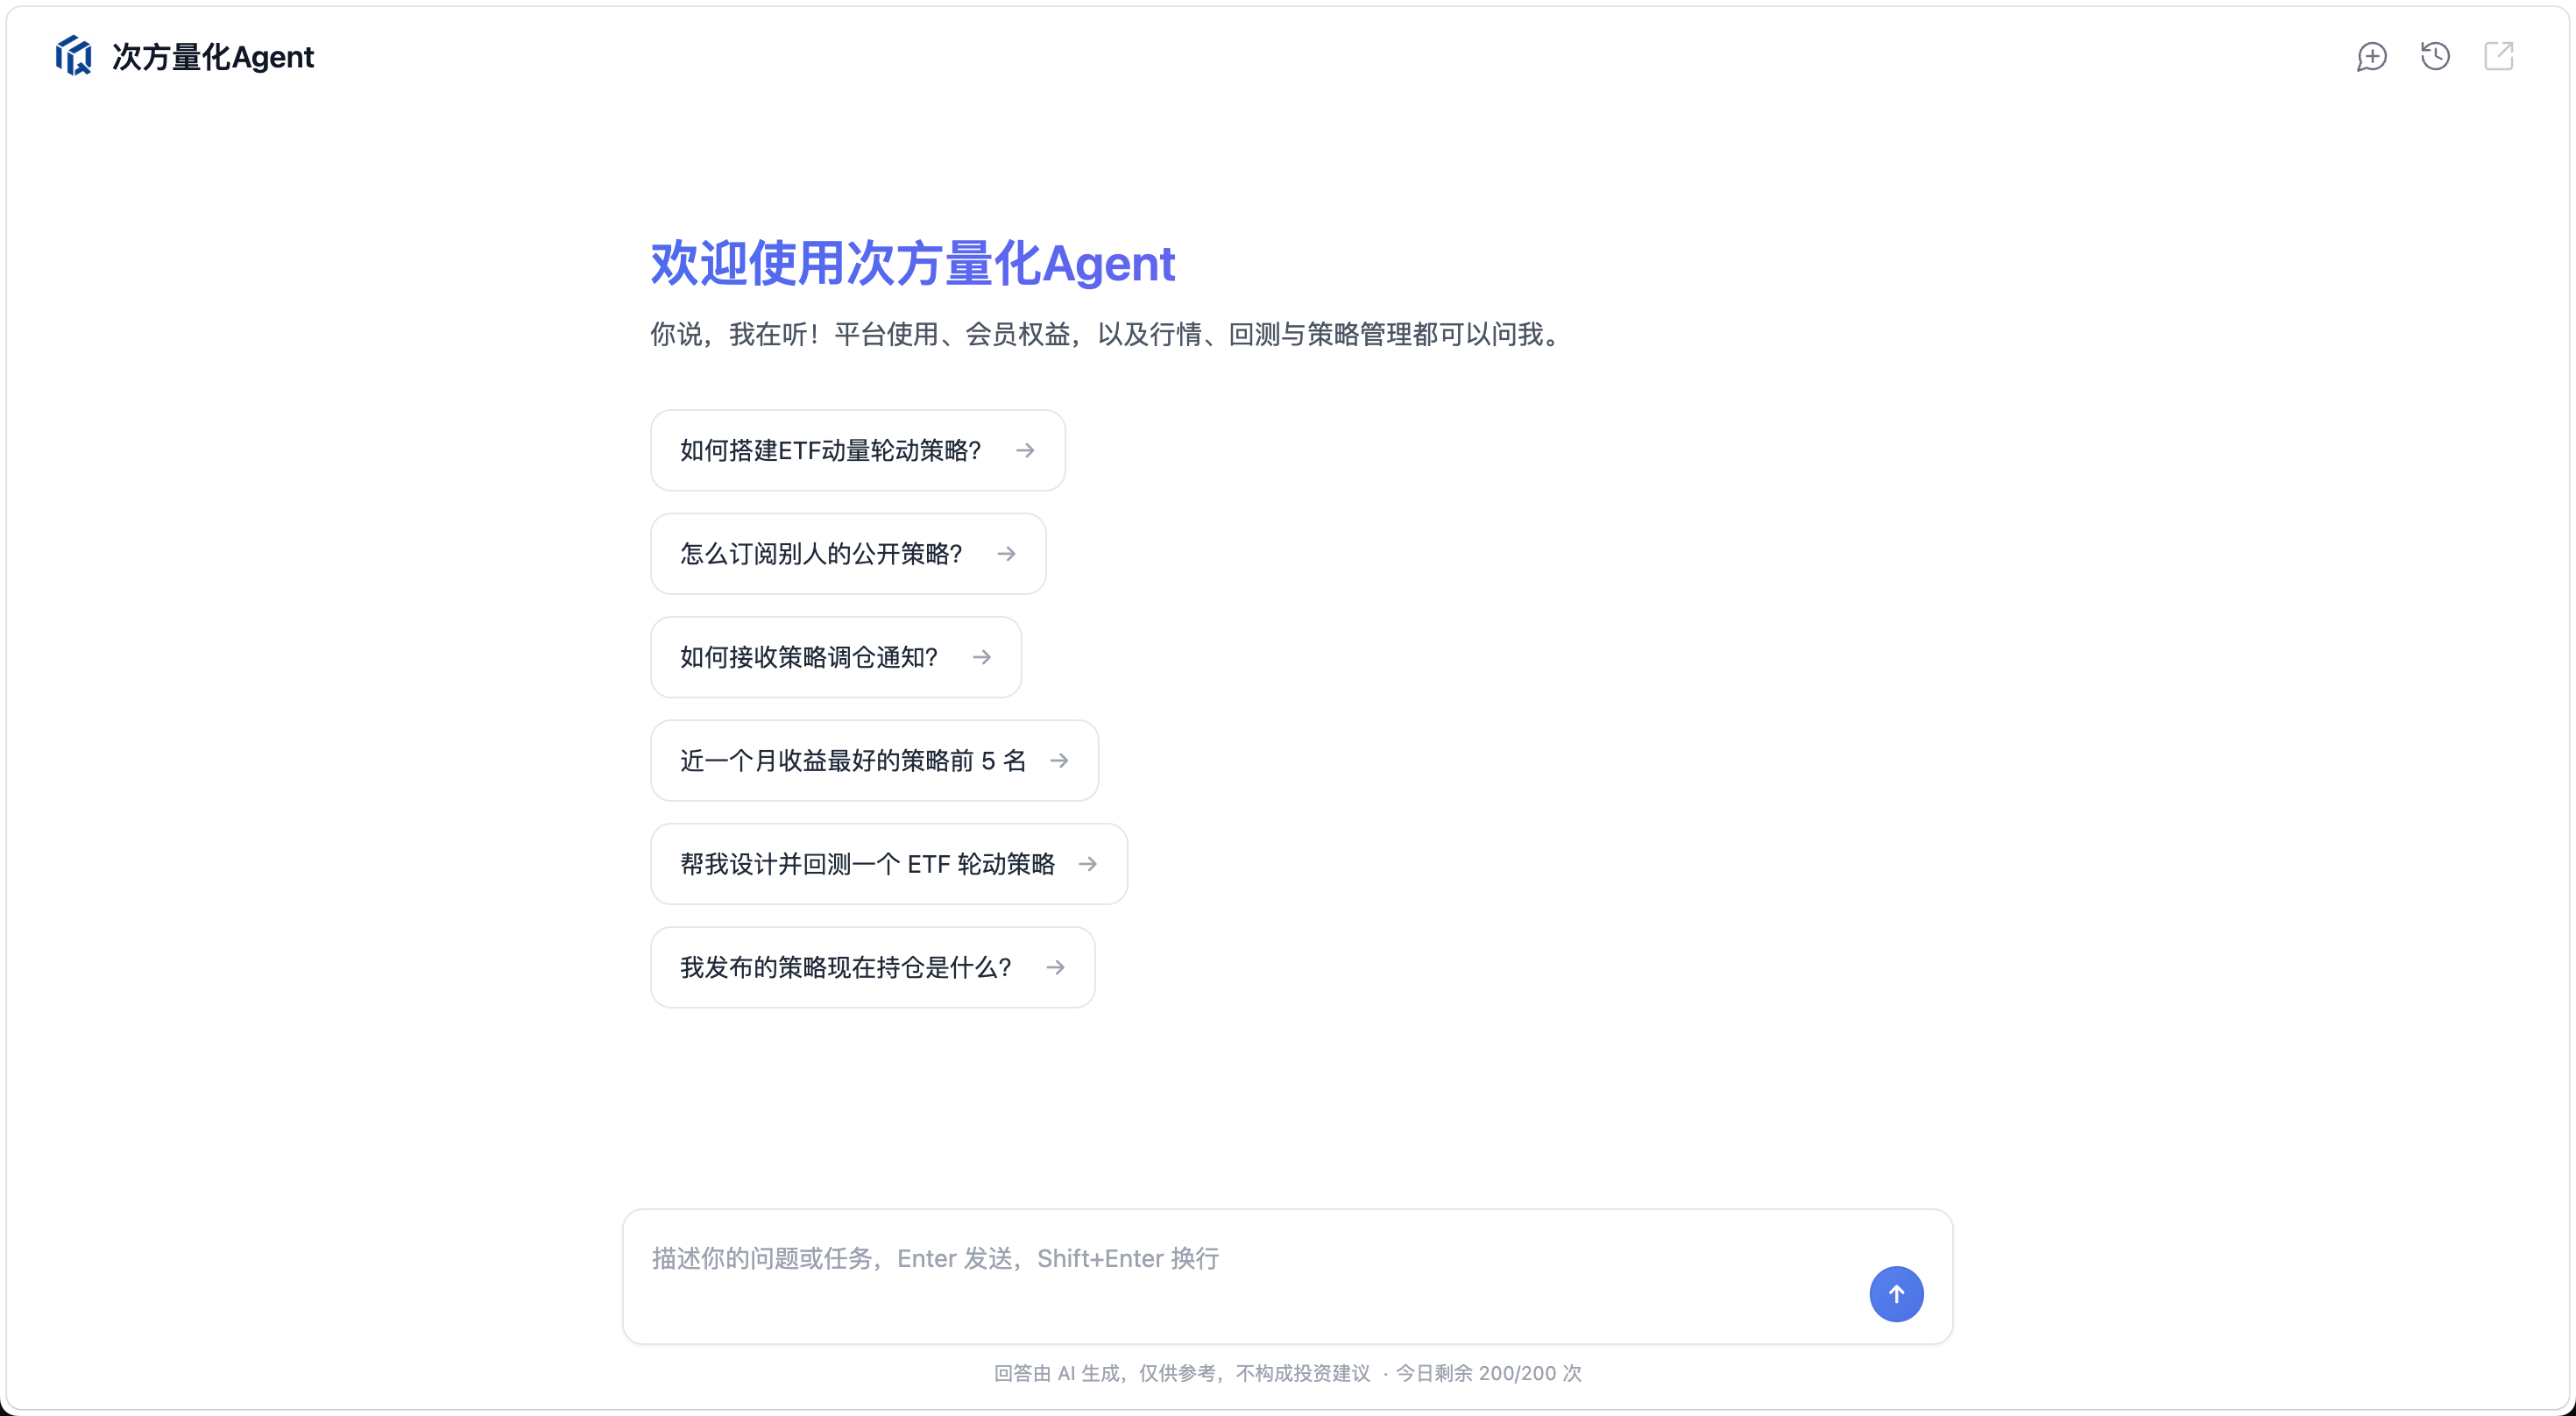
次方量化 Agent 的定位非常聚焦:专注 ETF 投研的 AI 智能体。不是通用选股工具,不是高频交易系统,而是围绕 ETF 轮动、动量策略这条主线,把次方量化平台已有的行情、动量计算、回测、模拟盘、策略管理能力,全部收进一个对话入口。
传统量化平台上,查行情一个页面、算动量一个页面、配参数一个页面、看回测报告又一个页面。次方量化 Agent 的逻辑是:你说需求,它调工具,结果直接出现在对话里。
比如你问“最近一个月涨幅居前的 ETF 有哪些?”,它拉行情;你问“算一下沪深 300、纳指、黄金 ETF 的动量”,它调四种动量算法(简单动量、线性回归斜率、加权斜率、RSRS)给你比强弱;你问“最大回撤发生在什么时候?”,它把回测报告里的细节展开给你看。回测不满意,直接说“换成周期 20 天再跑一次,对比一下”,它接着调、接着跑,全程不离开对话。
一句话总结:它把“操作成本”压到接近零,让你把精力花在“动量算法选哪种”“周期设多少”“这个公开策略值不值得抄”这些真正需要人判断的事情上。
二、和市面上的金融投研 Skill,差在哪
市面上金融投研类的 Skill 正在变得拥挤。Wind 的 AliceMarket 把数十个金融 Skill 搬上了 MCP,同花顺问财 SkillHub 汇集了官方技能和社区技能,东方财富的妙想 Skills 把量化 API 和智能选股封装成开箱即用的模块,米筐的 RQData Skill 让 AI 直接调用数百个数据接口,券商们也在密集上线灵犀 Skills、蜻蜓 Skill、智研 Skill……数据在开放,工具在拆解,金融能力正在以前所未有的速度涌进 AI 对话框。
但一个被忽略的问题是:当一个普通投资者面对几十个可调用的 Skill 时,他真正缺的,是更多的“能力零件”,还是一个已经组装好、能直接跑出结果的“成品”?
把目前主流的金融投研类 Skill 摊开来看,差异不在“谁的数据更多”,而在各自交付给用户的最后一公里是什么。
第一类,数据与工具开放型。它们的核心动作是把多年沉淀的行情、财务、研报、因子数据,以及选股、筛选、财报分析等工具,通过 MCP 或 Skill 协议开放给外部 Agent 调用。用户在自己的 AI 里装上这些 Skill,能查数据、能筛股票、能读财报,效率提升是真实的。但数据查询和策略回测之间,仍然隔着一层“组装”:用户需要自己决定动量算法选哪种、周期设多少、持有几只、回测结果怎么解读、参数调完怎么发布——这些判断和串联的动作,Skill 不管,归用户管。
第二类,代码生成与研究框架型。这类 Skill 对会写代码、有研究框架的用户价值很大,它们把“写策略”的门槛降了一截。但它们的交付终点是代码或分析报告,回测要自己跑,参数要自己调,模拟盘要自己配。对零代码的个人投资者来说,拿到一段策略代码,离“跑出一个可用结果”之间还隔着很长的路。
第三类,券商投研观点型。它们解决的是“看什么、筛什么”的问题,但从“筛出一个 ETF 列表”到“验证一个轮动策略能不能跑”,中间仍然是断裂的。
次方量化 Agent 不是上述任何一类 Skill 的“更强版本”。它换了一个问题来回答:如果一个用户不想要“能查数据的 AI”,也不想要“能写代码的 AI”,他想要的是“一个能直接把 ETF 轮动策略跑出回测结果、再发布成模拟盘的 AI”,该用谁?
次方量化 Agent 的答案是:场景收窄到 ETF 轮动,闭环做到模拟盘。
三、两种形态,各管一段:平台 Agent 与 Agent Skill
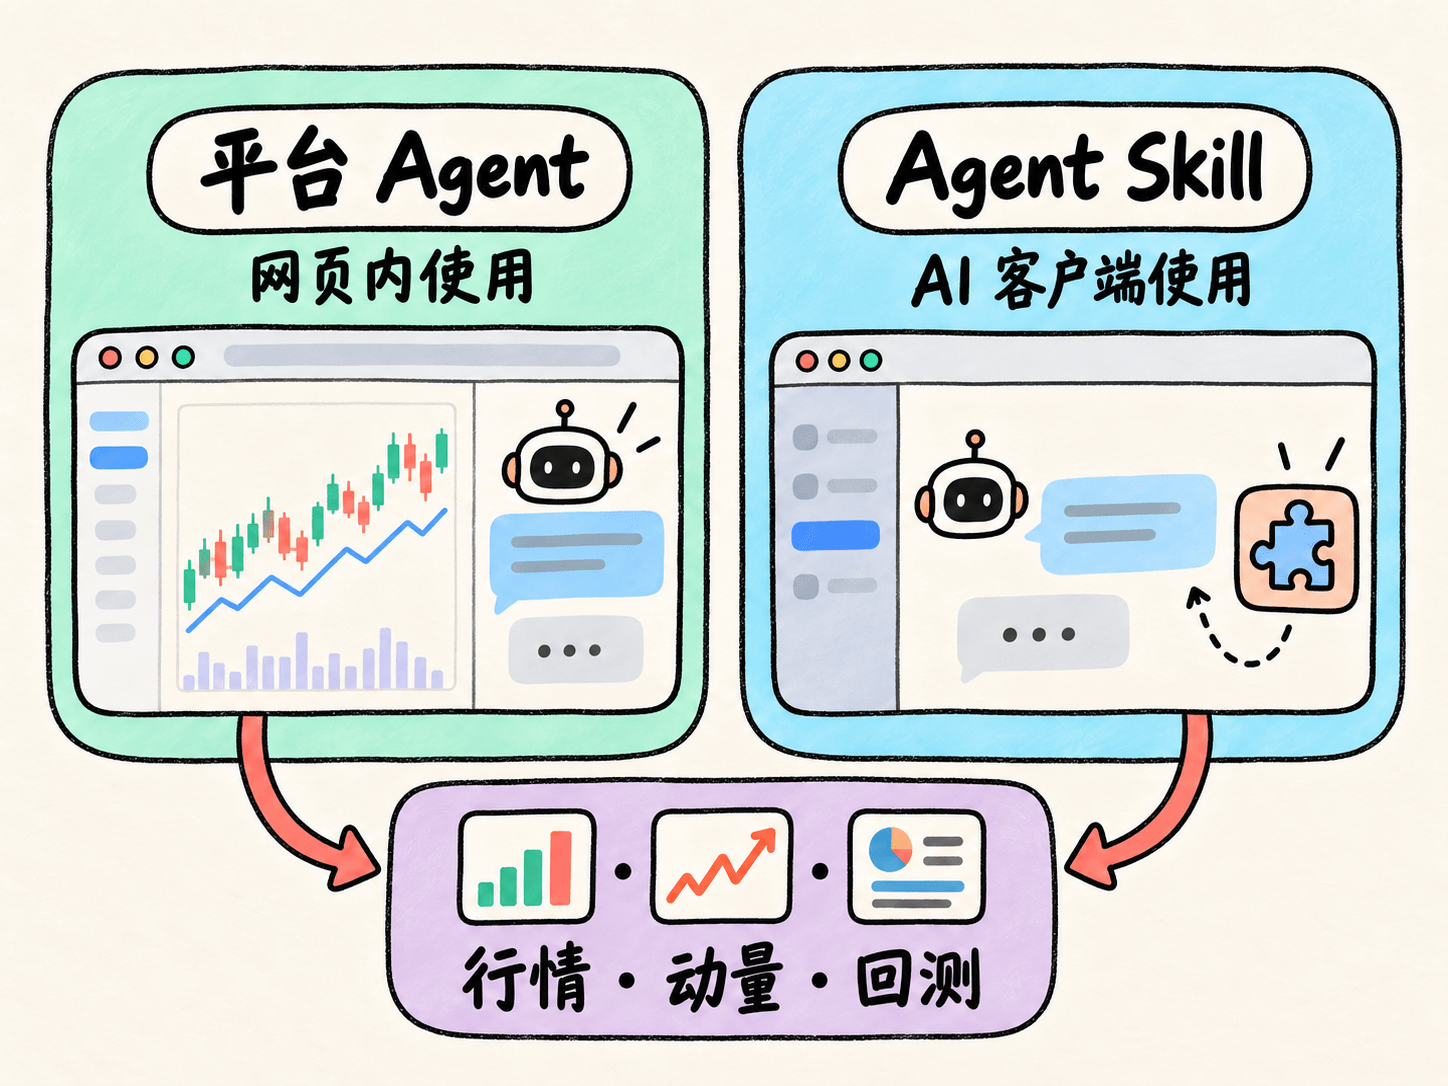
次方量化 Agent 并不是只有一种用法。它提供两种形态:平台 Agent 和 Agent Skill。两者共享同一套行情、动量、回测、模拟盘和策略管理能力,区别不在“谁能做”,而在你此刻在哪儿、想怎么用。
平台 Agent:打开就能用,跨终端同步,侧边栏跟着网页走。
登录次方量化平台,Agent 就在那里。你不需要安装任何东西,也不需要配置环境,打开网页就能开始对话。它的优势是“完整在场”:
跨终端覆盖,历史记录同步。在电脑上跑了一半的策略,换到平板或手机上继续问,会话历史跟着走,不会因为换设备就断片。
侧边栏形态,和当前网页结合着用。你在平台上看策略详情、翻回测报告、查行情页时,侧边栏 Agent 就在旁边,它可以自动感知你当前所在的网页。看到某个指标想问一句“这个最大回撤是怎么算的?”,不用跳转页面,直接在侧边栏问;Agent 能结合你当前浏览的上下文给出解释。这是“边看边问”的场景,也是平台 Agent 最舒服的用法。
适合长时间调参和深度使用。当你需要反复对比多组参数、逐项展开回测明细、管理多个策略时,平台 Agent 的独立界面和侧边栏配合,比在外部 AI 里来回切换更顺手。
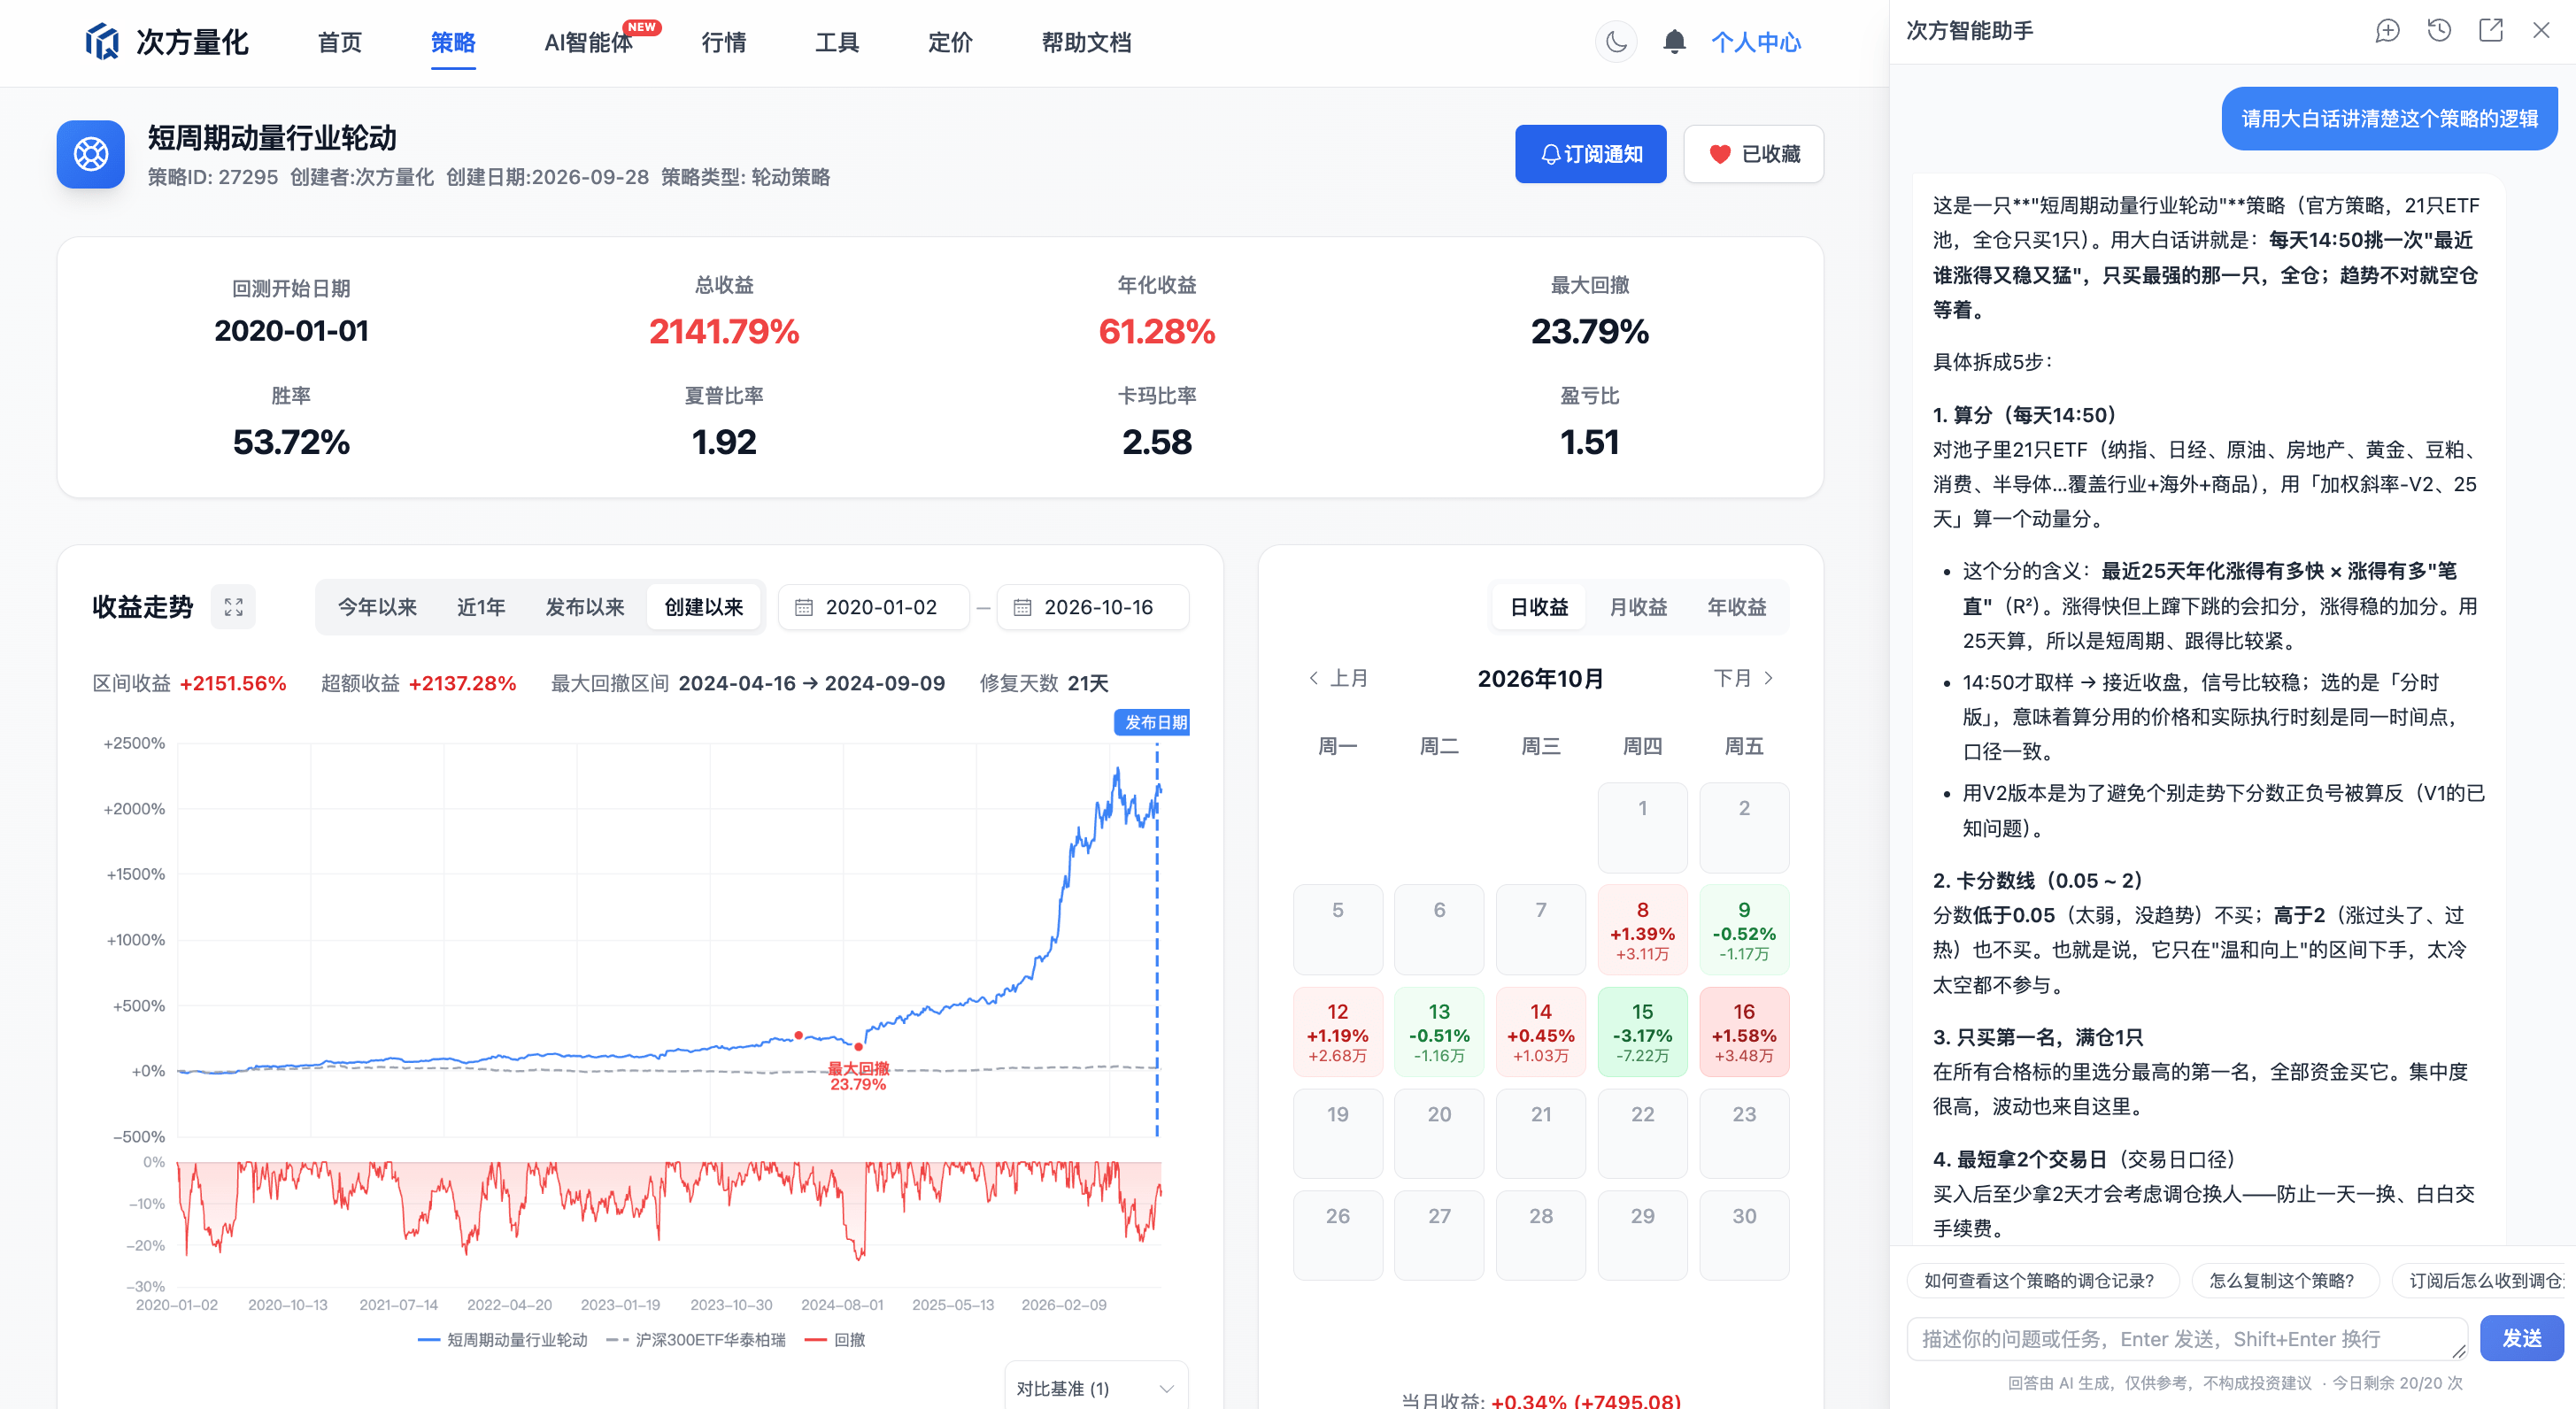
一句话:平台 Agent 适合“你已经在次方量化里”,需要完整界面、跨端连续、边看边问的场景。
Agent Skill:把量化能力装进你每天用的 AI 对话框。
如果你不想打开次方量化网页,或者你本来就长期泡在 Codex、WorkBuddy、OpenClaw、Claude Code 里写代码、写文档,那么 Agent Skill 是更自然的入口。次方量化把平台核心接口封装成了一份标准 Skill 文件,你只需要复制一句提示词发给你的 AI 智能体,它会自动完成安装。
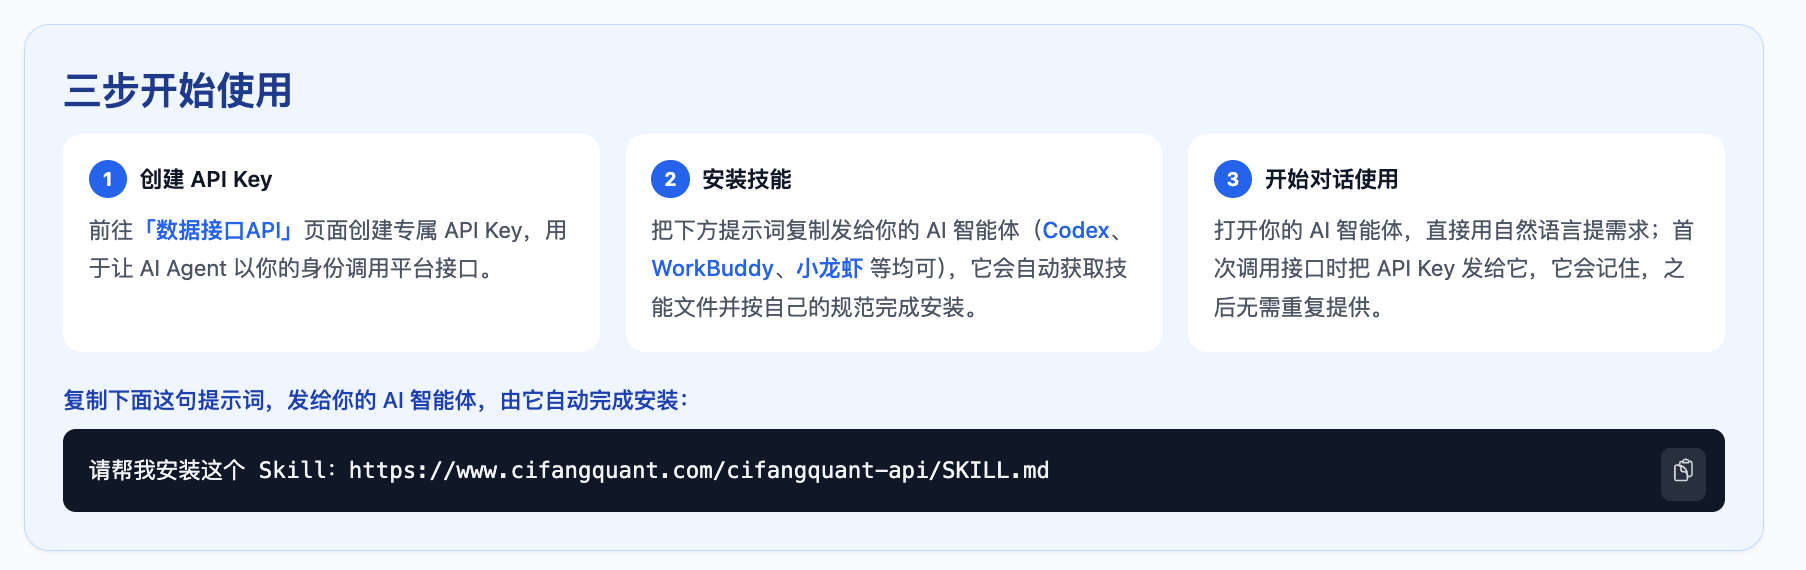
装完之后,你不需要打开次方量化的网页,就在你每天写代码、写文档的那个 AI 对话框里,直接说:
“帮我设计一个 ETF 轮动策略,用加权斜率动量,20 日周期,回测一下”
“把最近这次回测的参数发布为模拟盘,策略名叫‘稳健轮动一号’”
“我那个跑着的策略现在持仓怎么样?收益多少?”
AI 会自动调接口、拼参数、跑回测,把结果解读给你听。调参不满意,接着说“动量周期改成 30 天,重新发布”,它会按顺序把停策略、改参数、重新发布一步步走完,不需要你手动点点点。
Agent Skill 的优势是“无感嵌入”:量化能力不再被锁在自家网站里,而是长在你已有的 AI 工作流上。你不需要为了做量化去适应一个新工具,量化适应了你的工具。适合的场景也很明确:快速验证一个想法、在写代码或写报告间隙顺手跑个回测、不想离开当前 AI 对话框就把策略发布掉。
两种形态不是二选一,而是各管一段。平台 Agent 管“深度使用、跨端同步、边看边问”;Agent Skill 管“嵌入现有工作流、不打开平台也能跑”。同一份会话能力、同一套回测引擎,你根据当前手上在做的事,选最顺手的那个入口就行。
四、从一句话到一条策略,实际走一遍
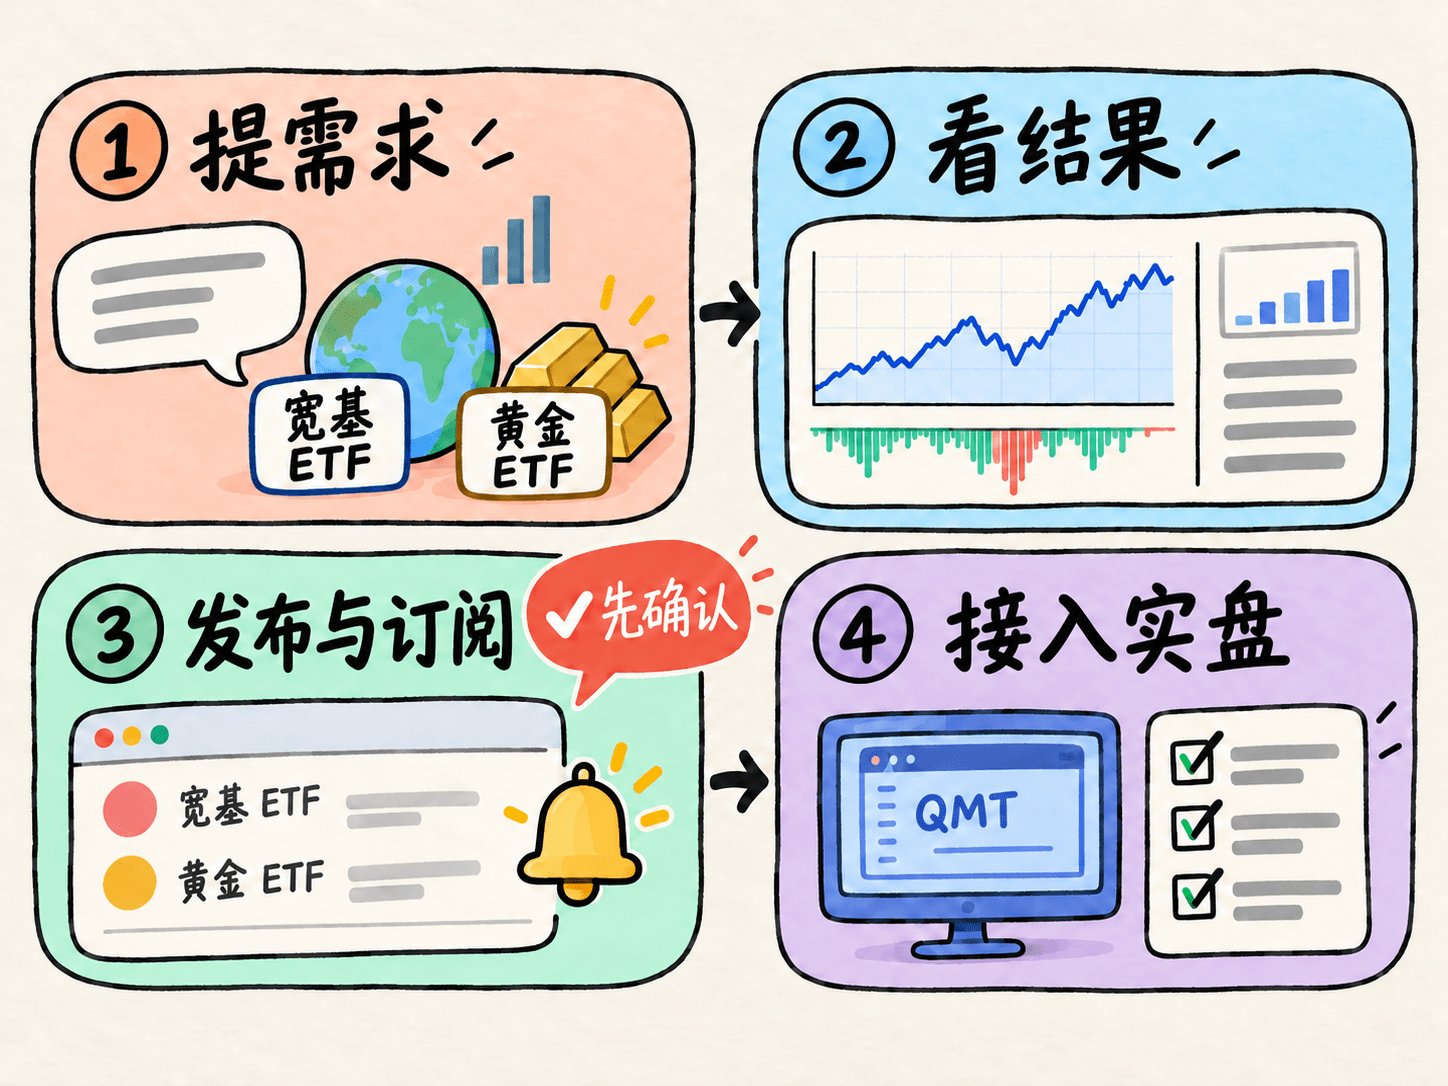
用次方量化 Agent 跑通一个策略,路径比想象中短:
第一步,提需求。 你说:“帮我设计一个 ETF 轮动策略,池子用宽基加黄金,回测近三年。”Agent 会先和你确认参数理解,结合你的描述给出动量算法、持有数量、止盈止损的建议配置,然后提交回测。
第二步,看结果。 绩效指标、净值曲线、交易明细直接在对话里展开。你可以追问“最大回撤发生在什么时候?”,也可以说“换成周期 20 天再回测,对比一下”。
第三步,发布与订阅。 结果满意,说“发布成私有策略,并订阅调仓通知”。发布和订阅都会先弹出确认卡片,你确认后才会执行,之后调仓信号会推送到你。
第四步,走向实盘。 Agent 会指引你接入 QMT 自动化交易的流程与前提,从模拟盘平稳过渡。
整个过程,你没有写过一行代码,没有在十几个页面之间来回横跳,也没有因为“忘记上次参数改成了多少”而白跑一轮回测。
五、边界与预期:它加速的是研究,不是收益
次方量化 Agent 是一个研究效率工具,不是收益保证工具。所有策略都是基于历史数据建模,是否过拟合需要看底层逻辑是否经得起推敲,需要跑模拟盘或实盘来验证,因为“所有策略都有可能失效”。
用户评价里出现最多的关键词是“新手友好”“界面直观”“不需要编程基础”,而不是“赚了多少”。这恰恰是它最诚实的地方:它降低的是做量化的门槛,不是投资的风险。
所以合理的预期是:用它把“查行情—算动量—配参数—跑回测—对比调优”的循环从半天压缩到几分钟,让你有更多次数去验证想法、淘汰坏策略、沉淀好逻辑。决策权始终在你手里,Agent 只负责让决策之前的信息获取和验证过程,不再拖后腿。
点击此处即可开始对话。 如果你想先感受“在自己的 AI 里做量化”,创建一个 API Key,把那句 Skill 安装提示词复制给你的智能体,五分钟内就能在熟悉的对话框里跑出第一个 ETF 轮动回测。
量化研究的门槛,不应该卡在“会不会写代码”和“熟不熟悉平台页面”上。