如何将平台策略接入 QMT 实盘SVIP
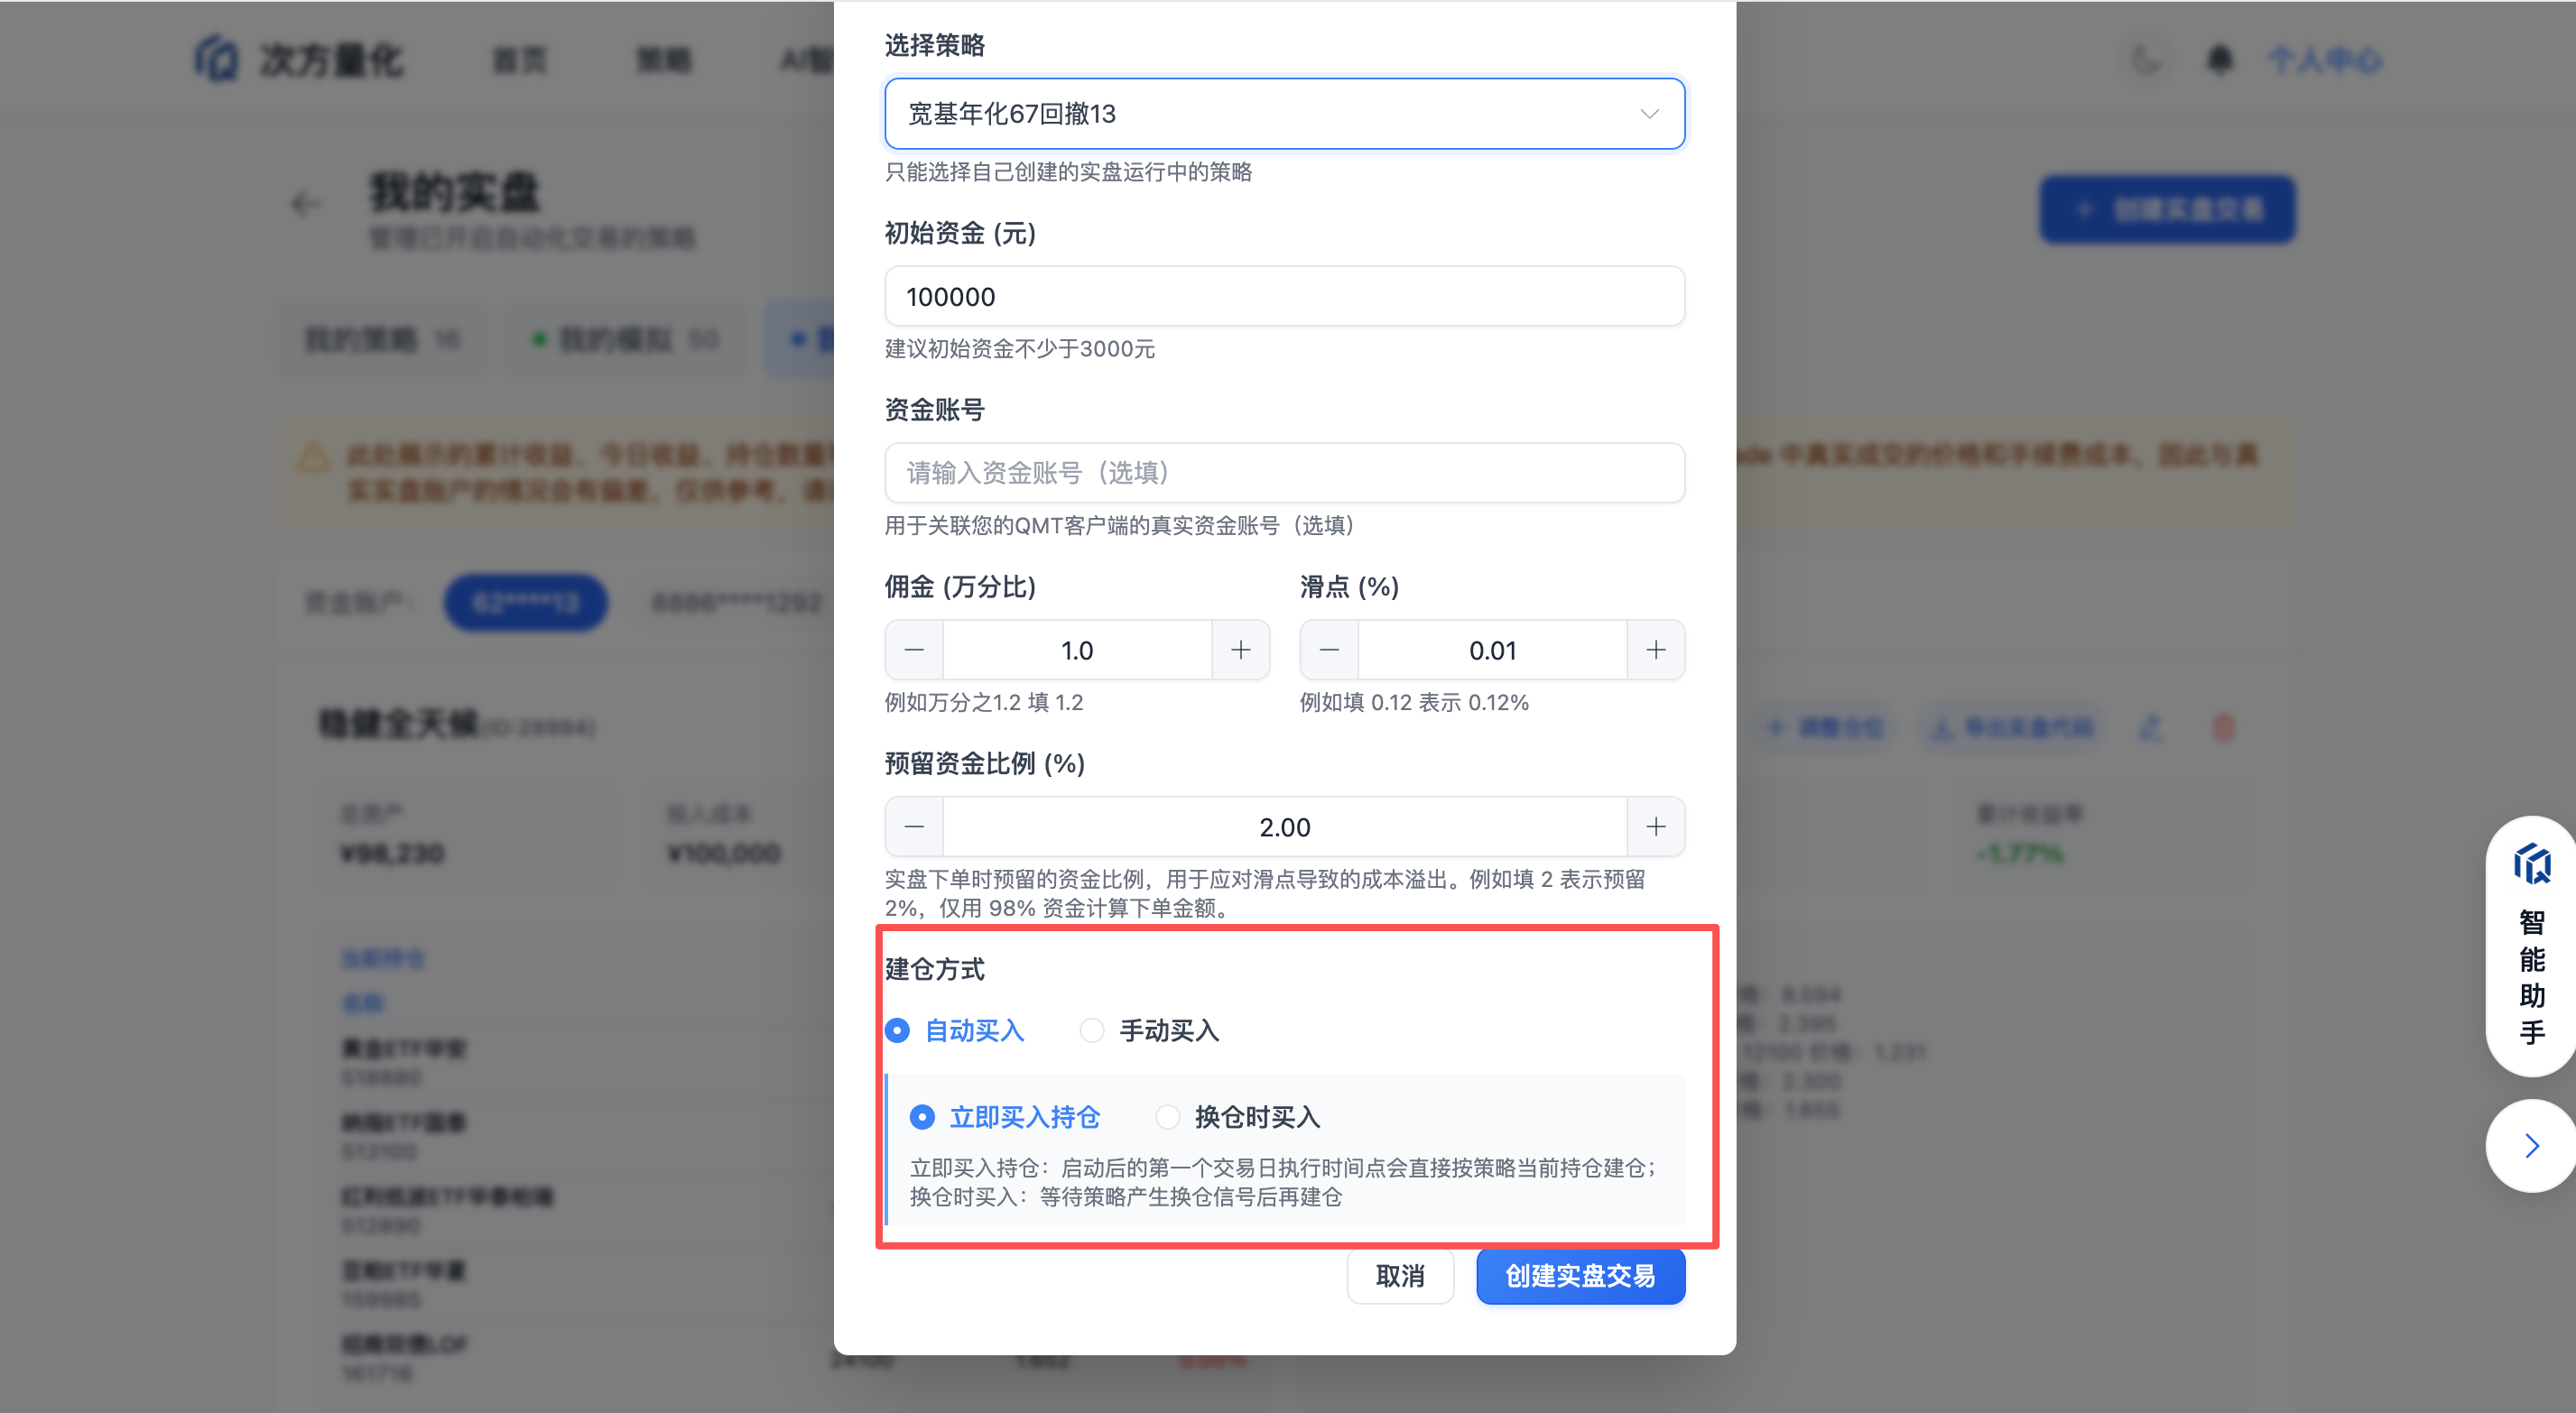
手把手介绍如何把次方量化平台上的实盘策略接入 QMT:在 QMT 中新建 Python 策略、在平台创建实盘并导出代码、编译运行与停止,以及常见问题(漏买入、挂单价格、买入数量不一致、买5价无效等)。
手把手介绍如何把次方量化平台上的实盘策略接入 QMT:在 QMT 中新建 Python 策略、在平台创建实盘并导出代码、编译运行与停止,以及常见问题(漏买入、挂单价格、买入数量不一致、买5价无效等)。
介绍如何把次方量化平台上的实盘策略导出为 Ptrade 本地运行脚本,粘贴到 Ptrade 中自动调仓:适用条件、导出与运行步骤、回测代码验证方法,以及使用前需要了解的限制。
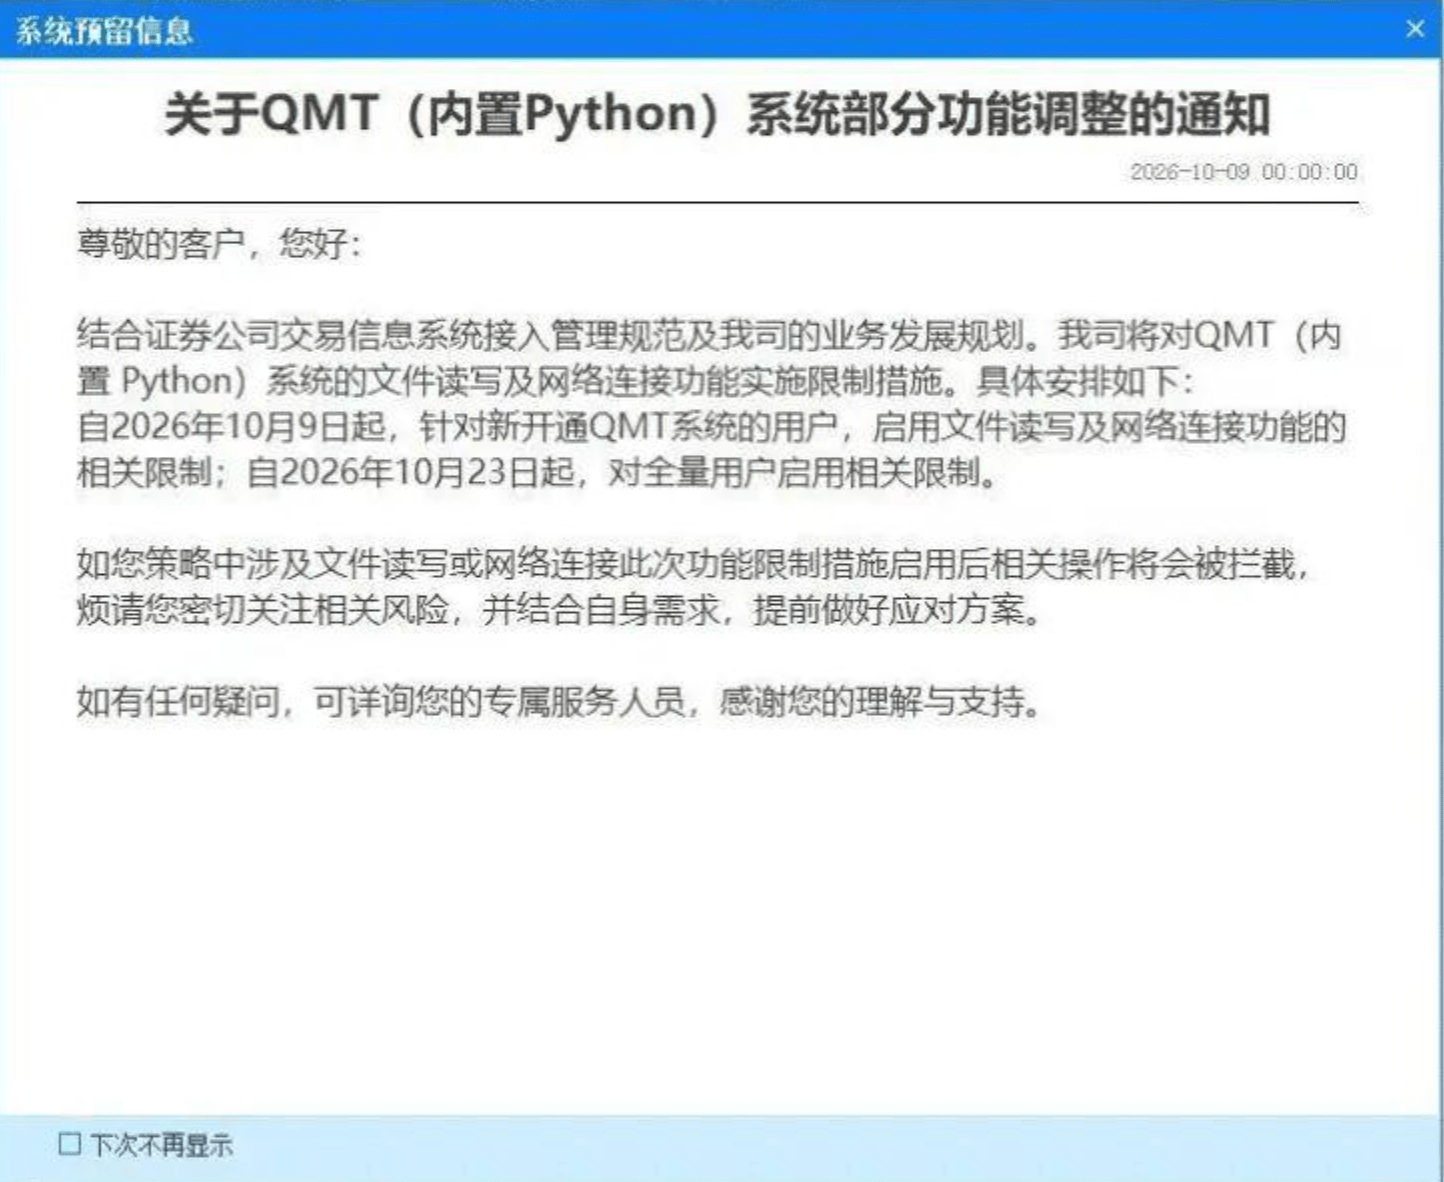
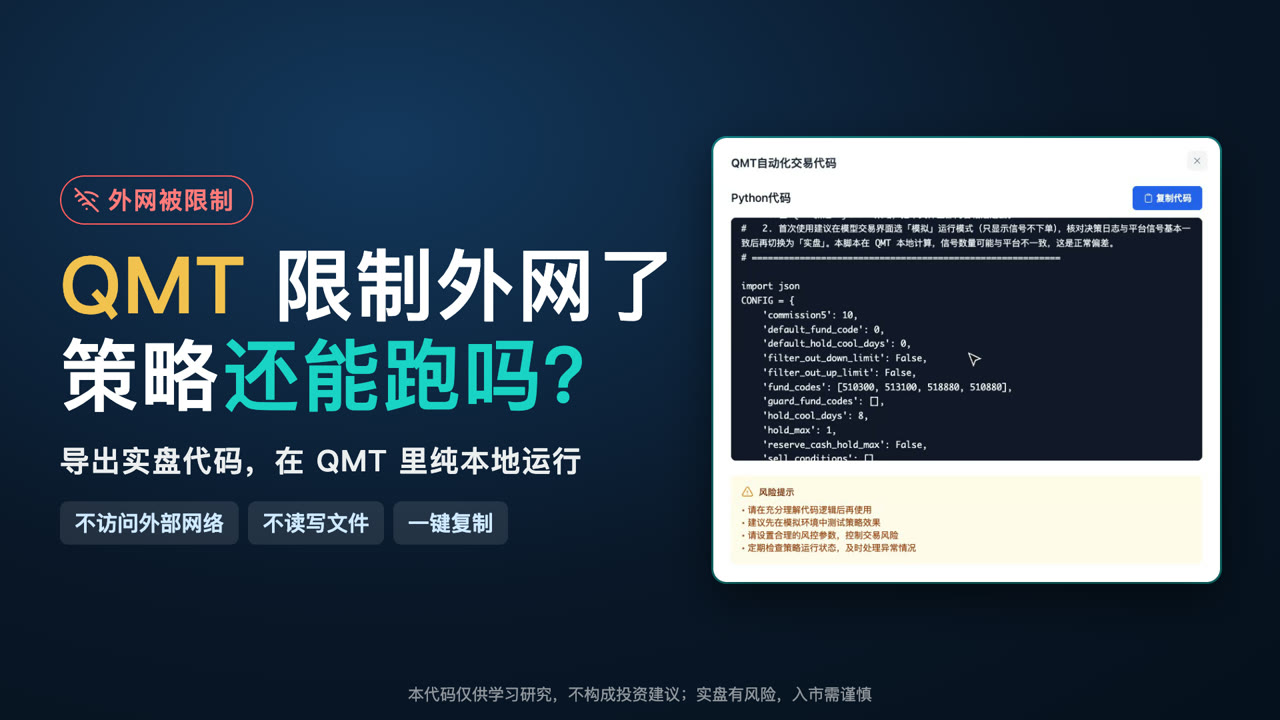
整理 QMT 客户端对内置 Python 策略的文件读写与网络限制细节,介绍次方量化“导出实盘代码”功能:策略完整逻辑导出为 QMT 脚本,不联网、不读写文件,只用 QMT 自己的行情计算信号,并附导出操作流程。
QMT 限制外部网络后策略还能跑吗?导出实盘代码,在 QMT 里纯本地运行。
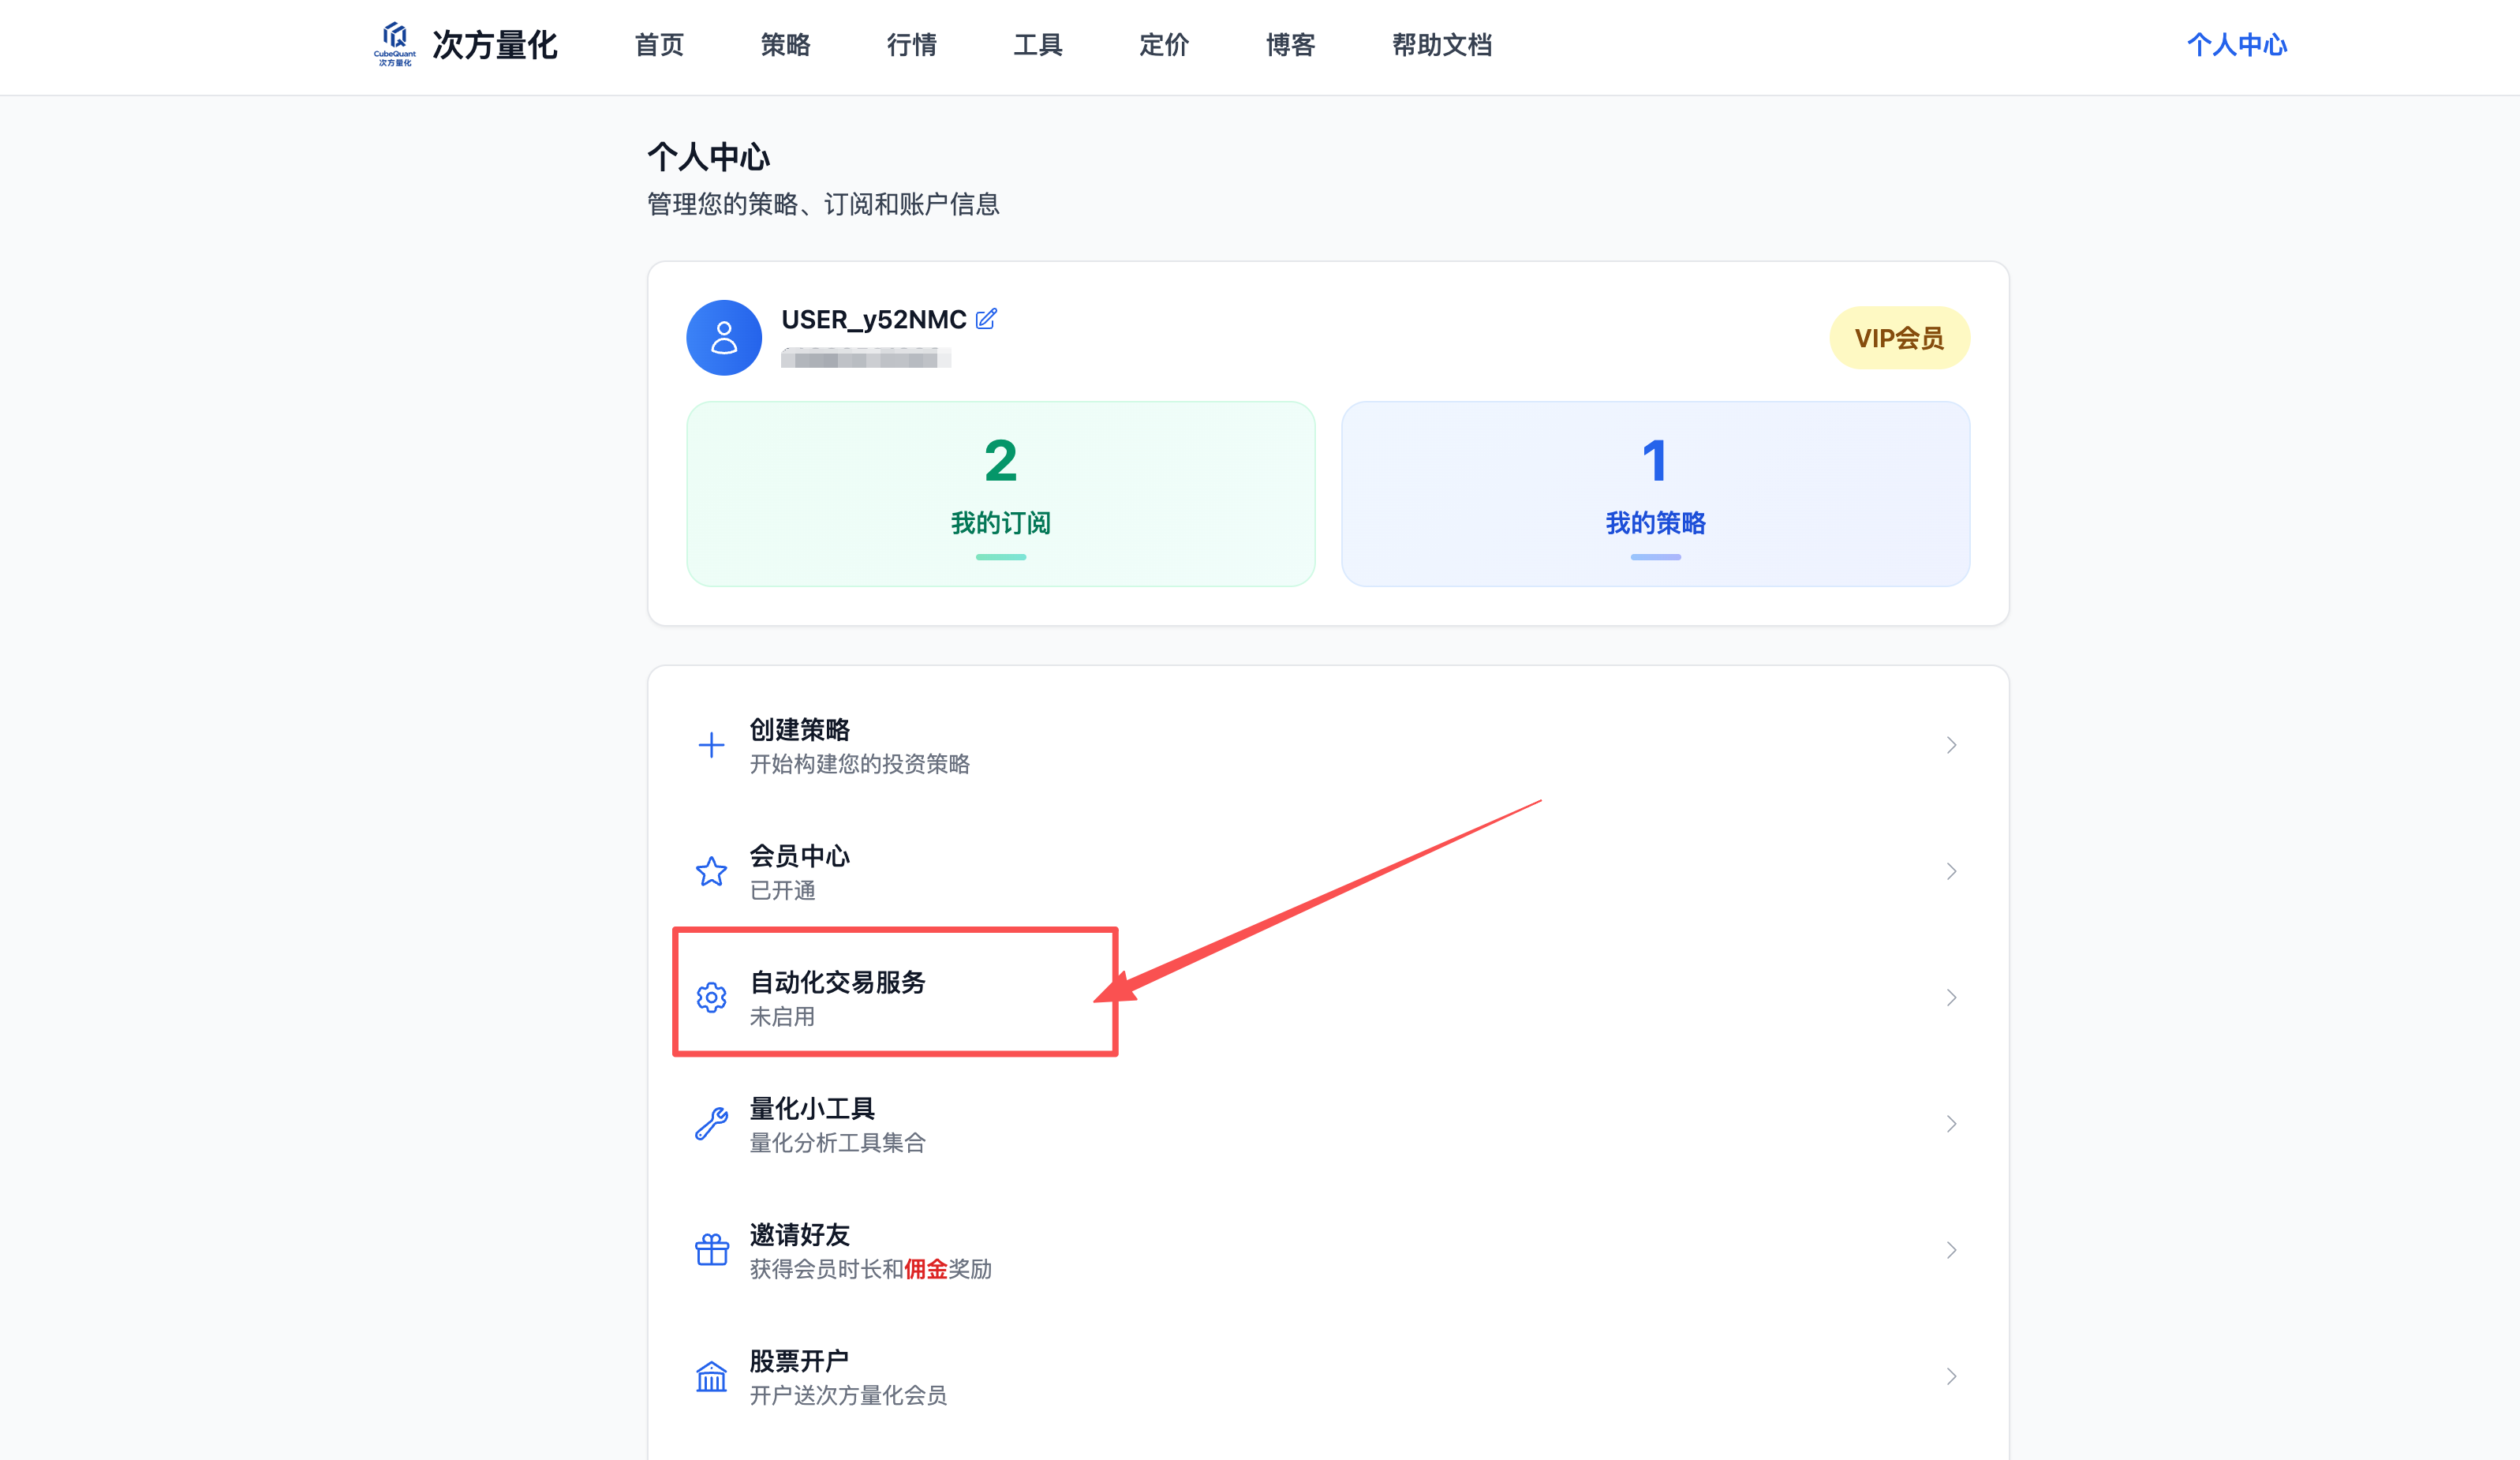
详细指南:如何在次方量化平台获取QMT自动化交易代码,配置QMT终端,实现策略调仓信号的自动执行,解放双手,让ETF量化策略自动运行。
从量化交易的本质讲起,系统讲解个人投资者如何通过 QMT(迅投程序化交易终端)实现 A 股自动化下单,剖析讯投版与券商版的区别、miniQMT 与 xtquant 的使用场景,以及次方量化平台如何零代码搭建策略并对接 QMT 实盘。