AI 时代做量化,还需要学编程吗?
AI 让写代码变得很便宜,真正稀缺的是“审得出代码哪里错了”。不想学编程,就别把需要审的东西交给 AI 重写。
AI 让写代码变得很便宜,真正稀缺的是“审得出代码哪里错了”。不想学编程,就别把需要审的东西交给 AI 重写。
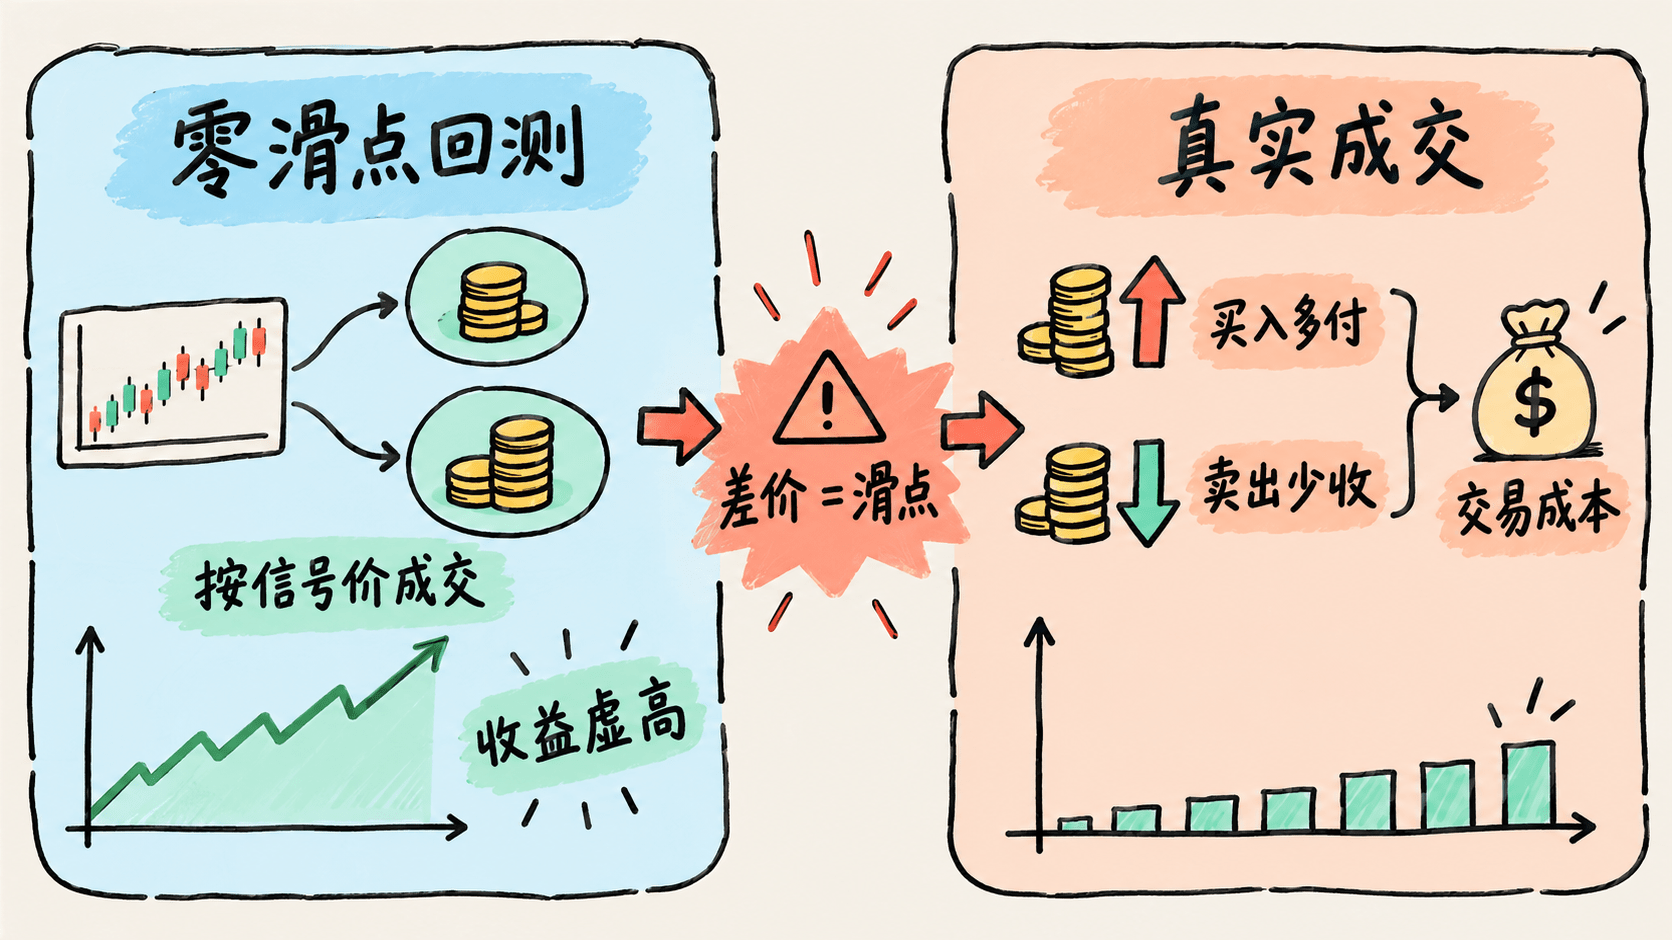
用大白话讲清楚量化回测为什么必须设置滑点、次方量化平台如何按不利方向模拟滑点、为什么设置了滑点实盘仍有差距、实盘滑点受哪些因素影响,以及如何通过策略设计和「流动性检查」工具避开高滑点标的,让回测结果更贴近实盘。
深入解析量化交易中的滑点概念、产生原因、对策略收益的影响,以及如何根据不同市场环境合理设置滑点参数,帮助量化投资者构建更真实可靠的回测系统。
深入分析量化策略中使用前复权价格进行交易对策略绩效的影响,揭示前复权数据在回测与实盘中的潜在风险,并给出不同场景下的复权方式选择建议。
深度解析量化策略过拟合问题,提供样本内外测试、参数敏感性分析、交叉验证、蒙特卡洛模拟等专业方法,帮助量化交易者识别和防范策略过拟合,打造真正稳健的量化投资策略。
详细介绍次方量化平台中"回测执行时间"和"模拟执行时间"两个概念的定义、作用、区别,以及为什么模拟执行时间需要限制在回测执行时间前后30分钟以内。
从最基础的"复权"概念讲起,深入剖析前复权/后复权的计算原理、普通复权为什么会导致涨幅失真,以及等比复权与动态复权在 ETF 轮动策略回测、动量因子和持仓收益计算中的正确用法。