外观
很多朋友在次方量化里配好策略、跑完回测,看着回测曲线不错,正摩拳擦掌准备真金白银上场时,会遇到同一个问题:回测归回测,到了实盘,这个策略到底怎么自动帮我下单?
这一问,几乎必然把两个人名一样的东西推到面前——QMT 和 Ptrade。
它们不是某家券商特有的产物,而是A股程序化交易的两条主流通道,绝大多数普通投资者想把策略落地成自动交易,都绕不开它们中的一个(甚至两个都要了解)。本文不写代码,只把这两样东西讲清楚:它们是什么、由谁提供、各自好在哪里、差在哪里,以及你该怎么选。
一、先说个大前提:为什么普通散户也需要它们
直觉上,「程序化交易」听起来是机构和私募的专属。但这两年工具门槛降得很快,个人投资者做量化的完整链路已经变成:
想清楚规则 → 回测验证 → 跑模拟盘 → 接入实盘自动交易前三步,你在次方量化里点点鼠标、写写参数就能完成;真正卡住大多数人的,是最后一步——A股不像美股那样有大量开放的券商 API 给你随便调,普通散户想要「程序帮你挂单、撤单、盯盘」,只能借助券商官方提供的交易终端接口。
QMT 和 Ptrade,就是这条路上普通投资者能拿到的、最常被提到的两把钥匙。它们都是券商跟第三方厂商合作、为个人量化提供的一套「程序化交易终端」,解决的都是同一件事:让你的策略代码,能直接向你的股票账户发出买卖指令。
二、QMT:跑在你自己电脑上的「本地派」
它是什么
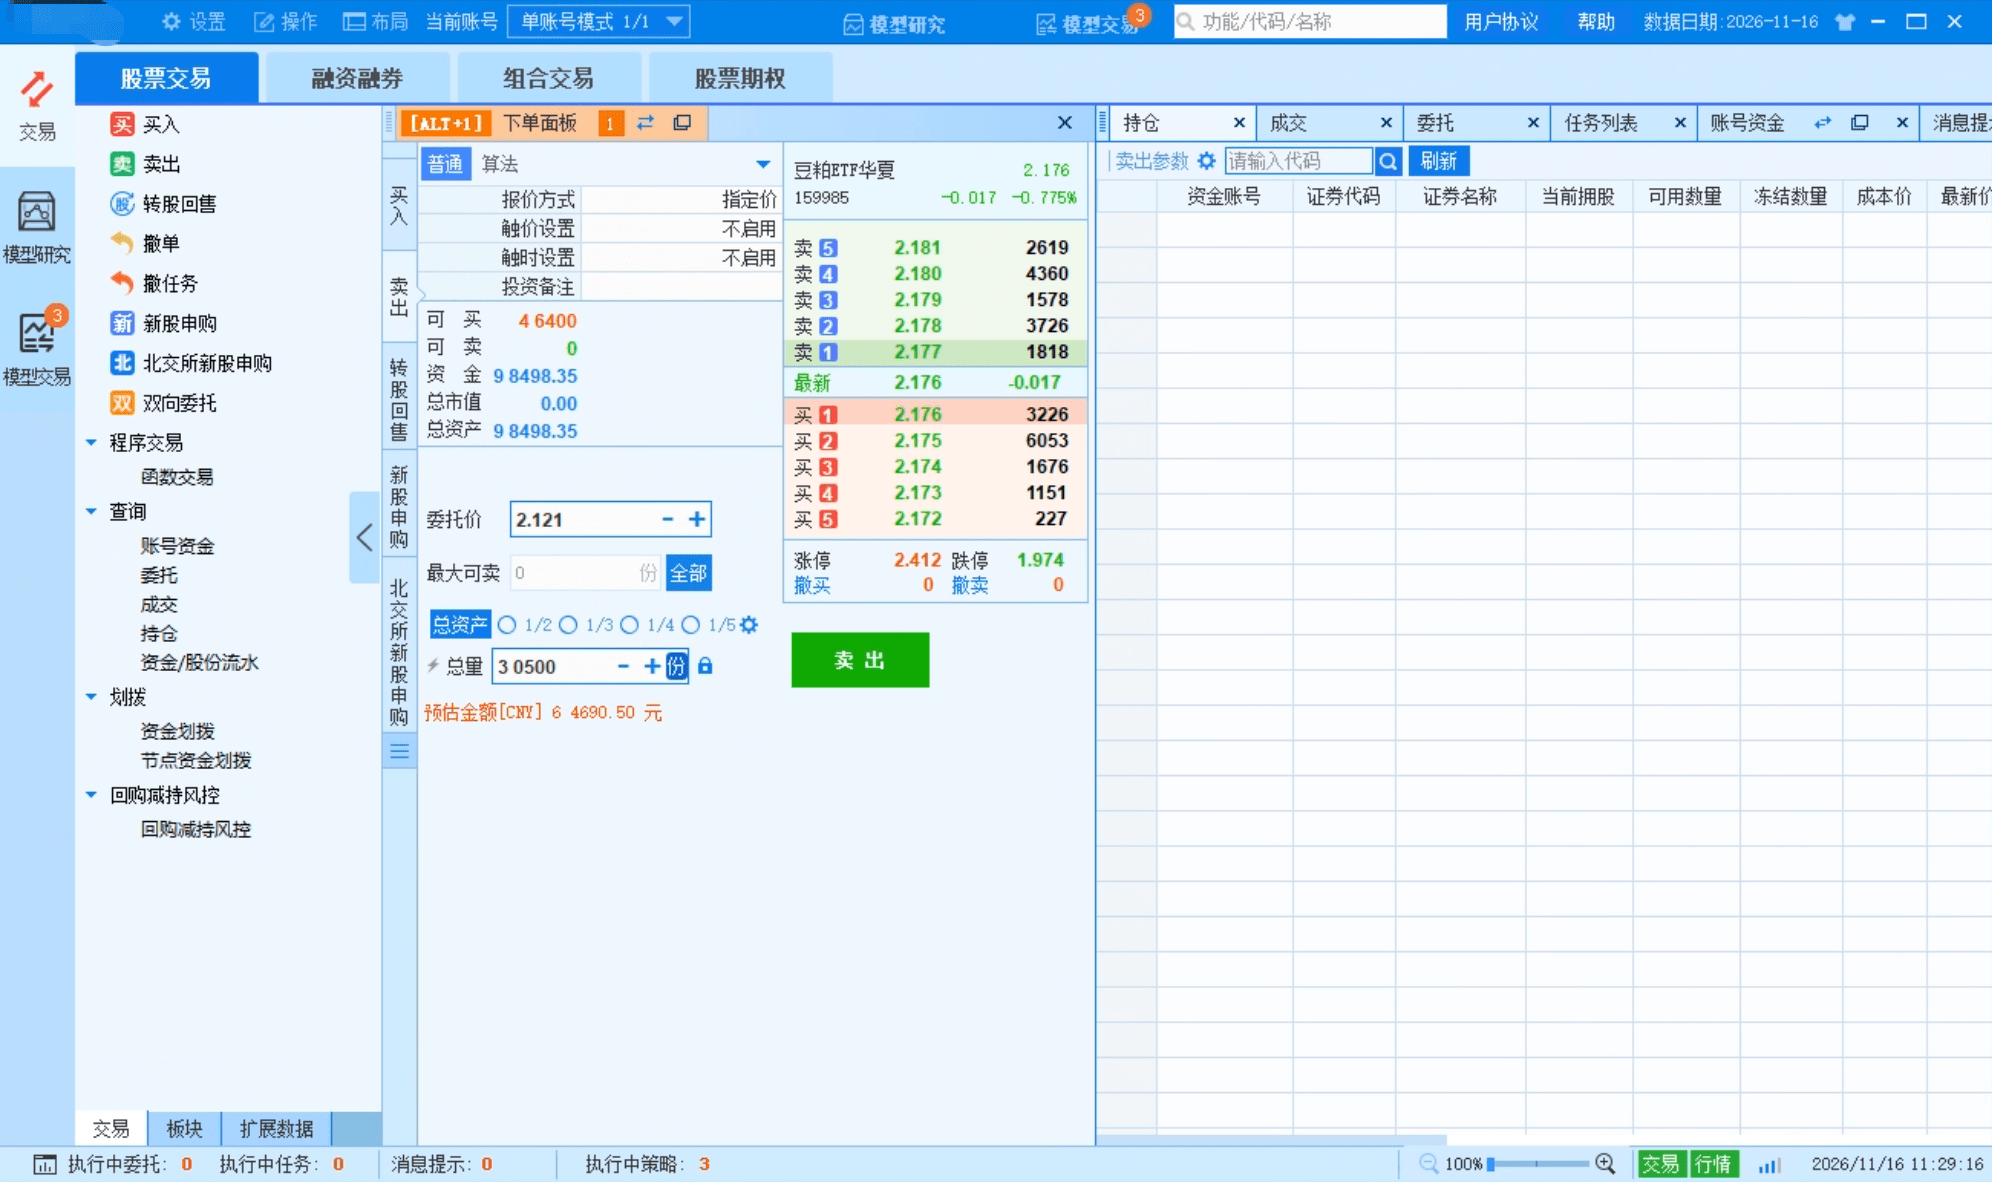
QMT 全称通常被叫作「迅投程序化交易终端」(也有称「讯投」),是由**迅投(ThinkTrader)**提供底层、券商版定制后开放给个人投资者的程序化终端。它本质上是一个带策略编辑器的交易客户端,你可以像打开同花顺一样登录它,然后在里面新建一个 Python 策略,把写好的代码粘进去、编译、运行。
它的核心特点一句话概括:策略代码运行在你自己的电脑上,通过终端连接券商柜台下单。
它好在哪
- 策略代码可自行维护。 可以在券商开放的 Python 接口和运行权限内调整逻辑、排查问题;可用库和数据访问能力仍受终端环境限制。
- 有本地数据和调试环境。 行情、账户数据在客户端本地,写策略、看日志、断点排查都比较直观。
- 研究与交易衔接方便。 可以在终端内编写策略、回测并接入实盘,具体支持的功能以券商提供的版本为准。
它要注意什么
- 必须保证电脑开机、终端登录。 策略跑在本地,到点执行那一刻,你的电脑得开着、客户端得登着,否则那一单就错过了。
- 对本地环境和券商限制较敏感。 越来越多的券商开始限制 QMT 访问外部网络、限制读写本地文件,原来「从平台拉信号、脚本只下单」的写法会被卡住。策略必须改成「在本地自己算信号、自己记状态」,这是不少人实盘时踩过的坑,我们在另一篇文章里专门展开过。
- 本地文件、存储有大小限制。 策略状态需要自己想办法持久化,还要防重启重复下单。
三、Ptrade:跑在券商服务器上的「托管派」
它是什么
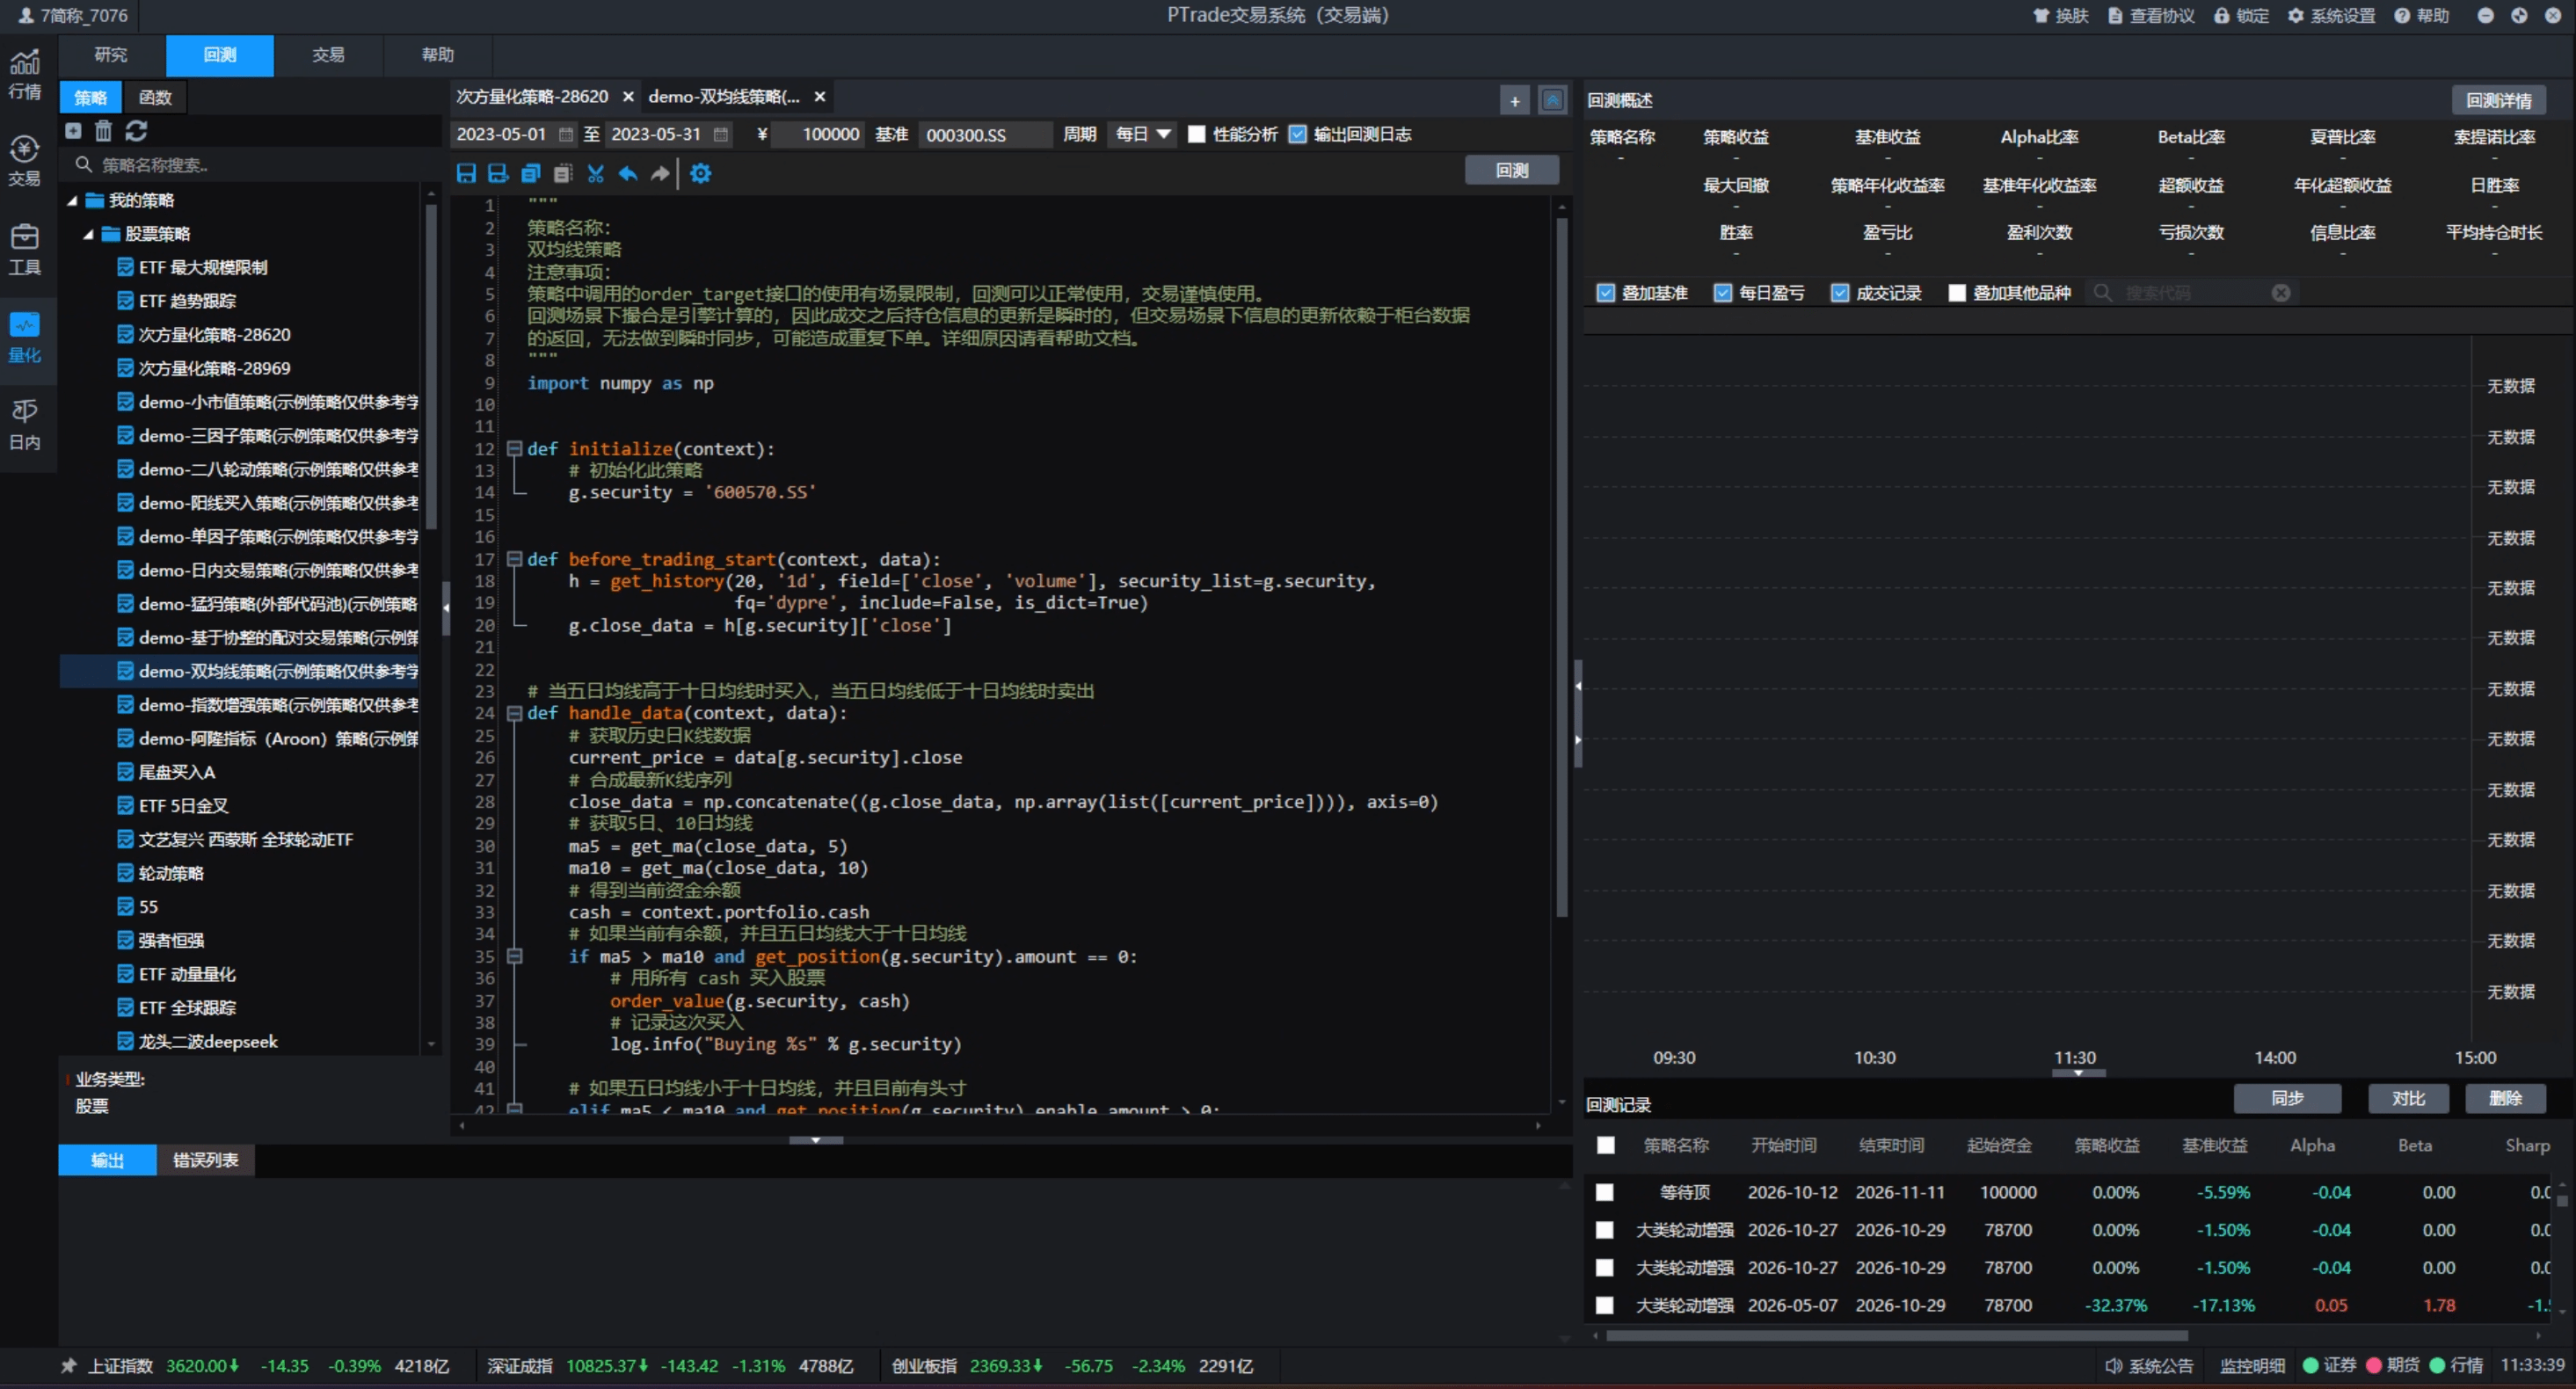
Ptrade 是**恒生电子(Hundsun)**提供的程序化交易平台,同样由券商订购后开放给个人投资者。和 QMT 最大的不同在于:你不是在自己电脑上跑策略,而是把策略上传到券商的服务器上,由券商替你托管运行。
它的官方定位就和 QMT 区别明显——主打「云端托管、无需盯盘」。
它好在哪
- 不需要电脑保持开机。 策略托管在券商侧,到点自动执行,你不用整夜开着机器、也不用担心家里断电断网。对普通上班族来说,这是非常实的一条优势。
- 环境统一、部署省心。 券商帮你把运行环境搭好了,少了本地环境兼容性的折腾。
- 接口设计相对整齐。 Ptrade 的 Python API 和回测环境一体化,同一套代码可以用于回测和实盘,上手曲线相对平缓。
它要注意什么
- 灵活性弱于本地方案。 你能装的第三方库、能读写本地文件的自由度受托管环境约束,复杂策略或依赖特殊库的写法会受限制。
- 代码上传到券商侧。 策略逻辑放在别人的服务器上运行,介意这一点的人需要权衡。
- 同样要注意「信号在哪算」。 平台层面 Ptrade 默认不提供随时可调的「信号接口」,最稳妥的做法同样是让脚本在券商托管环境内把信号算好,再交给它下单。
四、一张表看懂它们的差异
| 对比维度 | QMT | Ptrade |
|---|---|---|
| 底层厂商 | 迅投(ThinkTrader) | 恒生电子(Hundsun) |
| 策略运行位置 | 你自己的电脑(本地) | 券商服务器(云端托管) |
| 是否需要电脑开机 | 需要,且客户端要登录 | 不需要 |
| 交易品种 | 产品体系覆盖股票、ETF、可转债、两融、期权、期货、港股通等,具体看券商版本与账户权限 | 覆盖相对较窄,期货量化通常不支持,期权要看券商版本 |
| 回测粒度 | 完整 QMT 可支持 Tick 级,取决于版本及数据权限 | 常见场景以日线、分钟级为主,具体看券商版本 |
| 执行与延迟 | 更适合对低延迟有要求的日内策略,实际速度取决于整条交易链路 | 更适合中低频策略,不应默认具有同等抢单能力 |
| 灵活性 / 可定制程度 | 可在终端开放的接口与权限内定制策略 | 受托管沙箱、预装库或白名单约束 |
| 外部数据与模型 | 网络、文件和外部接口权限需逐项确认,不能默认可接入 | 不支持 |
| 部署与维护成本 | 本地环境、联网/文件限制需自己处理 | 券商搭好环境,相对省心 |
| 策略开发方式 | 以券商开放的终端策略编辑器及 Python API 为准 | Python API,回测实盘一体化 |
| 断电/断网影响 | 本机故障会中断策略,当次执行可能错过 | 家中断电、断网不影响已托管策略;仍依赖券商侧服务正常 |
| 适合人群 | 愿意折腾、代码复杂度高的投资者 | 图省心、期望无人值守的投资者 |
功能广度与执行速度:QMT 的优势,要结合版本来看
如果只看功能覆盖,QMT 的产品体系通常更广:股票、ETF、可转债、两融、期权、期货、港股通等都有相应能力。Ptrade 的品种广度相对窄一些,期货量化通常不支持,期权要看券商版本。但这不意味着从任意一家券商开通 QMT,就能拿到全部品种;具体终端版本、账户权限和行情授权,开户前都要确认。
回测也有区别:完整 QMT 可以提供 Tick 级回测能力,Ptrade 常见场景则以日线和分钟级为主。不能仅凭产品介绍,就认定自己开通的券商版本具备全部回测功能和数据权限。
QMT 的内存化处理和柜台接入能力,更适合对延迟敏感的日内打板、套利等场景。不过,“毫秒级响应”不能直接等同于订单毫秒级成交:本机性能、网络、券商柜台、风控和交易所撮合都会影响结果,普通个人版也不能直接等同于专业高频交易系统。Ptrade 在中低频场景通常够用,但不应默认它具备与低延迟 QMT 部署相同的抢单能力。
运维成本:功能之外,还有一台机器要照顾
QMT 的自由度背后,是一笔开户前容易忽略的运行成本。电脑关机、断网、客户端崩溃,策略就可能停下来。做日内交易,白天要保证机器在线、终端登录;想长期自动运行,就要维护一台常开电脑,或在券商允许的前提下使用兼容的云服务器,并承担机器费用、升级维护和故障恢复的工作。
本机性能也会限制策略的处理能力。 多标的 Tick 运算会消耗内存和计算资源,历史数据下载、更新卡顿也需要自己排查。回测跑得动,并不意味着实盘时大量标的同时更新也能稳定处理。
Ptrade 把运行环境放在券商机房。只要策略已经正确启动并托管,关掉自己的电脑,家里断网甚至断电,都不会直接中断云端执行。 对上班族来说,这可能就是能否持续运行策略的关键:开会时不用再惦记家里的 Windows 是否蓝屏。当然,券商侧维护、服务故障以及策略自身报错,仍然需要关注。
外部数据与 AI:先确认沙箱能否容纳你的策略
Ptrade 省去本地运维,代价是 Python 环境的自由度。通常只能使用平台预装或白名单内的库,不能像自己的电脑一样随意 pip install。外部数据库、网络请求和文件读写也受沙箱权限约束;即使平台提供文件接口,操作的也是托管环境中获准的目录,不能直接访问你电脑上的文件。具体开放能力需要逐项核对券商文档。
如果策略依赖通达信的概念板块、同花顺的因子、聚宽的研究结果,不能因为这些数据在自己的电脑上能获取,就认为上传到 Ptrade 后也能照常使用。需要确认数据授权、平台网络权限、可用库和导入方式;如果券商没有开放相应能力,原来的数据链路就无法直接搬进去。
深度学习模型、私有 AI 接口、复杂多因子合成,也要拆开看:复杂因子本身未必不能算,真正容易受限的是模型依赖库、算力、外部数据和网络访问。如果这些是策略的核心依赖,应先向券商确认可用库、网络访问、文件读写和交易接口权限,再决定方案。QMT 也不能因为运行在本机,就默认能自由接入外部环境;miniQMT 等外部接口的权限已有收紧,不宜作为普通用户选型时的默认前提。
因此,选择时要一起比较:品种和回测能力是否够用、策略是否依赖低延迟、谁来维护机器,以及数据和模型能不能接进来。
五、在次方量化里,怎么选、怎么接
次方量化同时支持把同一个实盘策略导入 QMT 或 Ptrade。你不需要纠结「平台只支持哪一个」,选哪条通道主要看你自己的实际情况:
优先考虑 Ptrade 的情况:
- 你不想(也做不到)让电脑全天在线、时刻登录;
- 希望「设好就放着」,策略到点自己跑,不用操心运维;
- 策略相对标准(比如次方量化里的动量轮动、资产配置策略),不需要花哨的外部依赖。
优先考虑 QMT 的情况:
- 你愿意、也有条件让电脑和客户端保持常开;
- 想自行维护和调试策略逻辑,且券商开放的终端功能能够满足需求;
- 你希望代码就放在自己机器上、全程自己掌控;
- 需要更细的行情粒度或对执行延迟敏感,愿意为数据、硬件和运行维护投入成本。
两条接入路径的操作方式高度一致:在「我的实盘」里导出实盘代码,粘贴进对应终端的策略里编译运行即可。具体步骤参考:
需要提醒一点:无论走哪条通道,导出前先把「建仓方式」想清楚(自动买入还是手动补录已有持仓),换仓、补仓、改参数之后记得重新导出替换代码,否则脚本里的持仓资金会和你账户的实际状态对不上。
六、写在最后
QMT 和 Ptrade 不是二选一的「站队题」,而是普通投资者做量化实盘时,理解、对比、然后按需选择的两扇门。它们把「从回测到实盘」这最后、也最难的一公里,交到了每个普通人的手上。
如果你已经在次方量化里做好了策略,就结合品种与回测需求、执行频率、电脑能否常开、外部依赖能否接入,选好通道,再导出、粘贴、先模拟、再实盘。
风险提示:本文仅为工具科普,不构成任何投资建议。量化策略的历史表现不代表未来,程序化交易同样有成交失败、滑点等风险,投资有风险,入市需谨慎。QMT、Ptrade 的具体功能和限制以券商官方说明为准。